Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Q2227730
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público e a
Lei nº 4.320/1964, algumas demonstrações contábeis de divulgação obrigatória são acompanhadas
de Quadros que complementam e/ou aprofundam o nível das informações apresentadas. Nesse
sentido, o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos
Restos a Pagar Processados são parte integrante do(a):
Q2227728
Contabilidade Pública
Ao tratar da avaliação e mensuração de ativos e passivos do setor público, o Manual
de Contabilidade Aplicada ao Setor Público (2021) define o ______________ como o valor do bem
registrado na contabilidade, em uma determinada data, sem a dedução da correspondente
depreciação, amortização ou exaustão acumulada.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Q2227719
Contabilidade Pública
Sobre o Ativo Imobilizado na estrutura das Demonstrações Contábeis do Setor
Público, analise as assertivas a seguir:
I. Ativo imobilizado é item tangível que se espera utilizar por mais de um período contábil.
II. Valor recuperável é o maior valor entre o valor justo do ativo gerador de caixa líquido de despesas de venda e o seu valor em uso.
III. Valor contábil é custo do ativo ou outro montante que substitua seu custo, menos seu valor residual.
Quais estão INCORRETAS?
I. Ativo imobilizado é item tangível que se espera utilizar por mais de um período contábil.
II. Valor recuperável é o maior valor entre o valor justo do ativo gerador de caixa líquido de despesas de venda e o seu valor em uso.
III. Valor contábil é custo do ativo ou outro montante que substitua seu custo, menos seu valor residual.
Quais estão INCORRETAS?
Q2227718
Contabilidade Pública
Analise as assertivas abaixo relativas a características geralmente apresentadas por
itens do patrimônio cultural intangível.
I. Seu valor não pode aumentar ao longo do tempo. II. Pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos. III. Seu valor em termos cultural, ambiental e histórico é bastante provável de ser totalmente refletido em valor financeiro baseado a preços de mercado.
Quais estão corretas?
I. Seu valor não pode aumentar ao longo do tempo. II. Pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos. III. Seu valor em termos cultural, ambiental e histórico é bastante provável de ser totalmente refletido em valor financeiro baseado a preços de mercado.
Quais estão corretas?
Q2227715
Contabilidade Pública
Para a adequada representação das informações contábeis nos demonstrativos
contábeis do setor público, faz-se necessário conhecer e aplicar bases corretas de mensuração em
seus passivos. Assinale a alternativa que apresenta uma base de mensuração dos passivos cuja
definição pelo Manual de Contabilidade Aplicada ao Setor Público é de “custos nos quais a entidade
incorre no cumprimento das obrigações representadas pelo passivo, assumindo que o faz da maneira
menos onerosa”.
Q2225619
Contabilidade Pública
Ao realizar o inventário no almoxarifado de uma Instituição Federal de Ensino, o
profissional responsável deparou-se com os seguintes registros no sistema de controle informatizado: 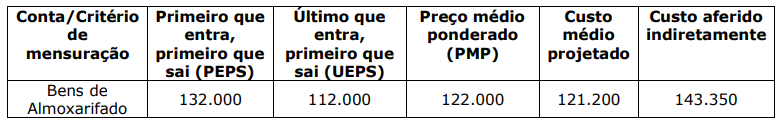
Para atender ao disposto no inciso III do Art. 106 da Lei no 4.320/1964, o saldo contábil que reflete a correta mensuração dos bens em almoxarifado deve ser de:
Para atender ao disposto no inciso III do Art. 106 da Lei no 4.320/1964, o saldo contábil que reflete a correta mensuração dos bens em almoxarifado deve ser de:
Q2225616
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (2019, p. 244), o Ativo
Intangível “é um ativo não monetário, sem substância física, identificável, controlado pela entidade e
gerador de benefícios econômicos futuros ou potencial de serviços”. Nesse sentido, assinale a
alternativa que apresenta exemplo de atividade de desenvolvimento de ativos intangíveis.
Q2225613
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (2021), são partes
integrantes da estrutura do Balanço Patrimonial, EXCETO:
Q2225609
Contabilidade Pública
Com base nas disposições da Lei nº 4.320/1964, são itens que compõem a Dívida Flutuante:
I. Os débitos de tesouraria.
II. Os restos a pagar, incluídos os serviços da dívida.
III. Os serviços da dívida a pagar.
Quais estão corretas?
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222429
Contabilidade Pública
Quando a assembleia de acionistas de uma empresa
pública declara o pagamento de dividendos para o ente
federativo controlador, os dividendos deverão ser reconhecidos no sistema patrimonial do ente como:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área: Administração |
Q2221635
Contabilidade Pública
Acerca de noções de contabilidade pública, julgue o próximo item.
O lançamento do fato gerador relativo ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) no momento de sua ocorrência, será representado pelos registros contábeis a seguir, sob a ótica do Plano de Contas Aplicado 30 Setor Público (PCASP), no sistema patrimonial.
D 1.1.2.2.xxx.xx Créditos Tributários a Receber (P) C 4.1.1.2.x.xxx.xx Impostos sobre o Patrimônio e a Renda
O lançamento do fato gerador relativo ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) no momento de sua ocorrência, será representado pelos registros contábeis a seguir, sob a ótica do Plano de Contas Aplicado 30 Setor Público (PCASP), no sistema patrimonial.
D 1.1.2.2.xxx.xx Créditos Tributários a Receber (P) C 4.1.1.2.x.xxx.xx Impostos sobre o Patrimônio e a Renda
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área: Administração |
Q2221629
Contabilidade Pública
No que concerne ao planejamento e ao orçamento público, julgue o item a seguir.
Inversões financeiras são despesas de capital destinadas à aquisição de imóveis ou de bens de capital já em utilização; á aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não resultar em aumento do capital; ou à constituição ou ao aumento do capital de empresas ou entidades com finalidades comerciais ou financeiras.
Inversões financeiras são despesas de capital destinadas à aquisição de imóveis ou de bens de capital já em utilização; á aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não resultar em aumento do capital; ou à constituição ou ao aumento do capital de empresas ou entidades com finalidades comerciais ou financeiras.
Q2221071
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, as variações patrimoniais aumentativas e
diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e
que afetam o resultado. Dessa forma, é CORRETO afirmar que as Variações Patrimoniais Diminutivas ocorrem em
razão de:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219564
Contabilidade Pública
Uma entidade pública adquiriu e registrou em seu patrimônio um
ativo que já foi utilizado por outra entidade. O Manual de
Contabilidade Aplicada ao Setor Público (MCASP) orienta que,
para depreciação desse tipo de bem, deve adotar como prazo de
vida útil:
I. a metade do tempo de vida útil da classe de ativos; II. o restante do tempo de vida útil do ativo, levando em consideração a sua primeira instalação; III. o resultado de uma avaliação técnica, nos casos de ativos cujo valor contábil tenha sido reavaliado; IV. o tempo de vida útil restante, ajustado pela redução ao valor recuperável.
Está correto somente o que se afirma em:
I. a metade do tempo de vida útil da classe de ativos; II. o restante do tempo de vida útil do ativo, levando em consideração a sua primeira instalação; III. o resultado de uma avaliação técnica, nos casos de ativos cujo valor contábil tenha sido reavaliado; IV. o tempo de vida útil restante, ajustado pela redução ao valor recuperável.
Está correto somente o que se afirma em:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219563
Contabilidade Pública
A Defensoria Pública de um Estado da Federação funciona em um
prédio construído especificamente para abrigar a estrutura
administrativa e de atendimento ao público da Defensoria. O
prédio está devidamente registrado no patrimônio da Defensoria.
No mesmo prédio alguns espaços são alugados a terceiros para
prestação de serviços aos funcionários e cidadãos, que incluem
restaurante, café, serviços de acesso à internet, cópia e
impressão.
À luz das normas dispostas no Manual de Contabilidade Aplicada
ao Setor Público (MCASP), o referido prédio deve ser tratado no
patrimônio como:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219562
Contabilidade Pública
Um órgão integrante da estrutura administrativa de um Estado
da Federação tem entre os seus segmentos uma Escola de
Serviço Público e Cidadania. Essa oferece treinamento e
capacitação para servidores do Estado e também para a
sociedade, com o intuito de fomentar o exercício da cidadania.
Em decorrência da sua missão institucional, a escola mantém em
seu estoque materiais educacionais (didáticos) adquiridos para os
treinamentos que oferta.
À luz das normas dispostas no Manual de Contabilidade Aplicada
ao Setor Público (MCASP), tais estoques devem ser mensurados
pelo:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219557
Contabilidade Pública
Um dos demonstrativos contábeis exigidos pela Lei nº
4.320/1964 e que passou por alguns aperfeiçoamentos em sua
estrutura foi o Balanço Orçamentário. Porém, sua finalidade
principal permanece, qual seja, demonstrar as receitas e
despesas previstas em confronto com as realizadas, com
detalhamento dos respectivos estágios.
Caso o Balanço Orçamentário de um ente apresente resultado
deficitário decorrente da execução orçamentária ao final de um
período, este deve ser apresentado na coluna:
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assessor(a) Contábil |
Q2219196
Contabilidade Pública
Em relação a orçamento e à contabilidade pública, julgue o item.
As transferências de capital constituem recursos financeiros destinados especificamente à constituição ou ao aumento do capital de entidades de direito privado, integrantes da estrutura da Administração Pública.
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assistente Administrativo – Financeiro |
Q2218112
Contabilidade Pública
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), do Conselho Federal de Contabilidade (CFC), julgue o item.
Para fins das NBC TSP, o termo “receita” corresponde aos aumentos, na situação patrimonial líquida da entidade, não oriundos das contribuições dos proprietários.
Para fins das NBC TSP, o termo “receita” corresponde aos aumentos, na situação patrimonial líquida da entidade, não oriundos das contribuições dos proprietários.
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assistente Administrativo – Financeiro |
Q2218111
Contabilidade Pública
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), do Conselho Federal de Contabilidade (CFC), julgue o item.
No setor público, basta a aprovação da lei de orçamento na casa legislativa para que se proceda ao reconhecimento do passivo no balanço patrimonial do ente.
No setor público, basta a aprovação da lei de orçamento na casa legislativa para que se proceda ao reconhecimento do passivo no balanço patrimonial do ente.

 Conheça nossos planos