Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
DPE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - DPE-MG - Analista - Contador |
Q2280235
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada
ao Setor Público (MCASP), despesa orçamentária é
toda transação que depende de autorização legislativa,
na forma de consignação de dotação orçamentária,
para ser efetivada.
Com relação à despesa orçamentária, assinale a alternativa correta.
Com relação à despesa orçamentária, assinale a alternativa correta.
Ano: 2023
Banca:
FGV
Órgão:
TJ-SE
Prova:
FGV - 2023 - TJ-SE - Analista Judiciário - Especialidade - Contabilidade |
Q2280034
Contabilidade Pública
Uma entidade adquiriu um equipamento, a ser registrado como
ativo imobilizado, para uso em suas operações e incorreu nos
gastos descritos a seguir.
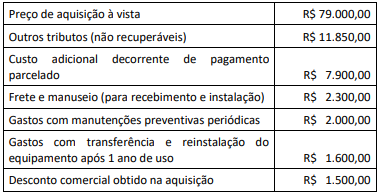
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para mensuração do ativo imobilizado, os valores que podem ser associados ao custo do ativo totalizam:
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para mensuração do ativo imobilizado, os valores que podem ser associados ao custo do ativo totalizam:
Ano: 2023
Banca:
FGV
Órgão:
TJ-SE
Prova:
FGV - 2023 - TJ-SE - Analista Judiciário - Especialidade - Contabilidade |
Q2280033
Contabilidade Pública
Os procedimentos para testar a necessidade de redução ao valor
recuperável de ativos mantidos por entidades públicas
constituem um avanço em termos de acompanhamento e
controle patrimonial. Esses procedimentos permitem analisar se
os recursos investidos em um ativo e ainda não depreciados ou
amortizados poderão ser recuperados por meio de benefícios
econômicos decorrentes do uso ou da venda.
Os procedimentos contábeis patrimoniais, dispostos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), quanto à redução ao valor recuperável de ativos, orientam que:
Os procedimentos contábeis patrimoniais, dispostos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), quanto à redução ao valor recuperável de ativos, orientam que:
Ano: 2023
Banca:
FGV
Órgão:
TJ-SE
Prova:
FGV - 2023 - TJ-SE - Analista Judiciário - Especialidade - Contabilidade |
Q2280028
Contabilidade Pública
O Balanço Orçamentário é um relatório importante para o
acompanhamento da execução orçamentária desde a sua
previsão inicial na Lei nº 4.320/1964. A fim de aperfeiçoar as
informações desse relatório, algumas modificações em sua
estrutura foram feitas pelo MCASP.
No contexto da apresentação das receitas realizadas nessa estrutura, deve-se considerar que:
No contexto da apresentação das receitas realizadas nessa estrutura, deve-se considerar que:
Q2279564
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público
(MCASP) define dívida ativa como o conjunto de créditos
tributários e não tributários em favor da Fazenda Pública.
Quanto à dívida ativa, assinale a alternativa correta.
Q2279274
Contabilidade Pública
Julgue o item abaixo.
Suponha‑se que uma resolução de conselho regional
tenha instituído um programa, que implicará a
realização de despesas correntes pelos próximos três
anos. Nesse caso, é correto afirmar que, por ser de
duração limitada e não envolver despesas de capital,
não será necessário avaliar o impacto orçamentário
ou financeiro do programa nem demonstrar a origem
dos recursos para seu custeio.
Q2279273
Contabilidade Pública
Julgue o item abaixo.
Os Conselhos Regionais das profissões regulamentadas
poderão dispensar o pagamento das contribuições
de exercícios anteriores, que não foram pagas pelos
seus filiados, desde que apresentem superávit em
suas contas, mesmo que a perda não tenha sido
estimada, independentemente de qualquer medida
compensatória.
Q2278393
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual, as
informações divulgadas nos relatórios contábeis das entidades
do setor público devem apresentar certas características
qualitativas, a fim de tornar a informação útil para os usuários.
A disponibilização da informação para os usuários antes que ela
perca sua capacidade de ser útil para fins de prestação de contas
e de tomada de decisão refere-se à
Q2278391
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade
Aplicada ao Setor Público (NBC T 16.9) (Depreciação,
Amortização e Exaustão), a redução do valor dos recursos
naturais esgotáveis decorrente da sua exploração denomina-se
Q2278011
Contabilidade Pública
A Lei nº 4.320/1964 estabelece que a execução da despesa
orçamentária percorra três estágios: empenho, liquidação e
pagamento. Sobre o estágio do empenho, é correto afirmar
que:
Q2278010
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público
(MCASP) apresenta o seguinte trecho sobre a Lei
Orçamentária Anual (LOA):
"Estabelecido, de forma expressa, pelo caput do art. 2o da Lei nº 4.320/ 1964, recepcionado e normatizado pelo § 5º do art. 165 da Constituição Federal, determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público."
MCASP, 9ª edição, 2021.
Pode-se afirmar que o trecho extraído se refere ao princípio orçamentário da
"Estabelecido, de forma expressa, pelo caput do art. 2o da Lei nº 4.320/ 1964, recepcionado e normatizado pelo § 5º do art. 165 da Constituição Federal, determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público."
MCASP, 9ª edição, 2021.
Pode-se afirmar que o trecho extraído se refere ao princípio orçamentário da
Q2277998
Contabilidade Pública
Sobre a execução do orçamento, em conformidade com a Lei
nº 4.320/1964, assinale a alternativa correta.
Q2277988
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor
Público, os gastos com insumos utilizados na fase de pesquisa
de um novo medicamento por uma autarquia pública estadual
devem ser
Q2277979
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual,
Q2277971
Contabilidade Pública
A receita corrente líquida referente ao exercício financeiro de
2022 de um governo estadual é composta
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275323
Contabilidade Pública
No que se refere aos aspectos legais, terminologia, ambiente e características da informação e custos no setor público, julgue o item subsecutivo.
Cabe à alta administração definir e estruturar seus centros de responsabilidade.
Cabe à alta administração definir e estruturar seus centros de responsabilidade.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275310
Contabilidade Pública
Quanto à mensuração de ativos das entidades do setor público,
julgue o item subsequente.
O valor justo de terrenos e edifícios é normalmente determinado com base no custo histórico.
O valor justo de terrenos e edifícios é normalmente determinado com base no custo histórico.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275307
Contabilidade Pública
Julgue o item a seguir, relativos às variações patrimoniais qualitativas e quantitativas do setor público e da receita e despesa sob o enfoque patrimonial.
Além de afetarem o resultado, as variações patrimoniais aumentativas e diminutivas promovem alterações nos elementos patrimoniais do setor público.
Além de afetarem o resultado, as variações patrimoniais aumentativas e diminutivas promovem alterações nos elementos patrimoniais do setor público.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275303
Contabilidade Pública
Em relação à conceituação da contabilidade pública e à composição do patrimônio público, julgue o item seguinte.
As entidades do setor público podem obter ativos por intermédio de transações com ou sem contraprestação.
As entidades do setor público podem obter ativos por intermédio de transações com ou sem contraprestação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275302
Contabilidade Pública
Em relação à conceituação da contabilidade pública e à composição do patrimônio público, julgue o item seguinte.
A propriedade legal é uma característica essencial para que um recurso seja definido como ativo no setor público.
A propriedade legal é uma característica essencial para que um recurso seja definido como ativo no setor público.

 Conheça nossos planos