Questões de Concurso
Sobre normas brasileiras de contabilidade aplicadas ao setor público - nbc t 16 em contabilidade pública
Foram encontradas 1.126 questões


Segundo a Norma Brasileira de Contabilidade, (NBC TSP 14) Custos de Empréstimos. Sobre o que pode ser incluso nos custos de empréstimos, analise as afirmativas abaixo e dê valores de Verdadeiro (V) e Falso (F).
( ) Juros de empréstimos obtidos de curto e longo prazos e de saldo bancário negativo.
( ) Amortização de descontos ou prêmios relacionados com empréstimos obtidos.
( ) Juros extras por atraso em pagamento de parcela de empréstimos obtidos.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Segundo a Norma Brasileira de Contabilidade (NBC TSP 02), Receita de Transação com Contraprestação, analise a aplicação desta Norma na contabilização de receitas.
I. Prestação de Serviço.
II. Venda de Bens.
III. Contrato de Arrendamento Mercantil.
IV. Uso, por parte de terceiros, de outros ativos que gerem juros, royalties e dividendos ou distribuições assemelhadas.
Assinale a alternativa correta.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, os bens em almoxarifado dos Municípios devem ser mensurados pelo seguinte critério:
As entidades abrangidas pelo campo de aplicação devem observar as normas e as técnicas próprias da Contabilidade Aplicada ao Setor Público, considerando-se o seguinte escopo: ____________, as entidades governamentais, os serviços sociais e os conselhos profissionais; ____________, as demais entidades do setor público, para garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social.
I. As características qualitativas da informação contábil-financeira são classificadas como fundamentais e de melhoria. As características qualitativas fundamentais são relevância, representação fidedigna e regime de competência.
II. A informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários, mesmo no caso de alguns deles decidirem não levar a informação em consideração ou já tiverem tomado ciência de sua existência por outras fontes.
III. A representação fidedigna da informação contábil-financeira significa que a informação deve ser precisa e exata, isso é, com nenhuma incerteza em sua mensuração.
É CORRETO o que se afirmar em
I. A entidade concedente deve reconhecer um ativo fornecido pela concessionária e/ou uma melhoria em seus ativos preexistentes como ativo da concessão de serviços se a concedente controla ou regula os serviços que a concessionária deve fornecer com o ativo, a quem deve entregar os serviços e por qual preço; e se a concedente controla qualquer participação residual significativa no ativo ao final da concessão.
II. Acordo de concessão de serviços públicos corresponde ao reconhecimento de um ativo por toda a sua vida útil (whole-of-life) em qualquer situação.
III. Acordo vinculante corresponde a contrato ou outros acordos que conferem às partes direitos e obrigações tal como se estivessem na forma de contrato.
É CORRETO o que se afirma em
Na classificação da despesa e, de acordo com a Portaria 448 STN, serão adotados os seguintes parâmetros excludentes, tomados em conjunto, para a identificação do material permanente:
I. Durabilidade, quando o material em uso normal perde ou tem reduzidas as suas condições de funcionamento, no prazo mínimo de dois anos.
II. Fragilidade, cuja estrutura esteja sujeita à modificação, por ser quebradiço ou deformável, caracterizando-se pela irrecuperabilidade e/ou perda de sua identidade.
III. Perecibilidade, quando sujeito a modificações (químicas ou físicas) ou que se deteriora ou perde sua característica normal de uso.
IV. Incorporabilidade, quando destinado à incorporação a outro bem, não podendo ser retirado sem prejuízo das características do principal; e
V. Transformabilidade, quando adquirido para fim de transformação.
Estão CORRETOS os itens
Leia o texto a seguir, para responder a questão.
Os anos de 1960 foram um período de grande
tensão política no Brasil.
Em 1961, o presidente da República, Jânio Quadros,
renuncia, declarando-se “vencido pela reação e por
forças terríveis”. Os ministros militares, ato contínuo,
declararam à Nação que o vice, João Goulart, o Jango,
que se encontrava naquele momento na China Popular
em visita oficial, não poderá tomar posse. O veto,
conforme eles disseram ao presidente da Câmara dos
Deputados, Ranieri Mazzili, era sumário.
A resistência ao golpe desperta o Rio Grande do Sul,
onde o governador Leonel Brizola mobiliza o povo
gaúcho e a Brigada Militar e cria o Movimento da
Legalidade, ao qual se somam, mais tarde, os comandos
e as forças militares do III Exército. Em todos os estados,
menos no Rio Grande do Sul, patriotas são perseguidos
e presos, jornais e emissoras de rádio são censurados.
Intolerantes, os ministros militares ameaçam bombardear
o palácio Piratini, sede do governo gaúcho. Tal ação, no
entanto, é abortada pela ação corajosa de praças e
sargentos da aeronáutica, que inutilizam os aviões da
base aérea de Canoas. O governador Leonel Brizola faz
um discurso memorável, que denuncia os planos dos
ministros militares e informa que não arredará o pé do
palácio. Diante da iminência de uma guerra civil, as
elites políticas se reorganizam e criam a solução
parlamentarista, monstrengo político-jurídico que o vice-presidente aceita como saída conciliatória para a crise.
AGUIAR, Ronaldo Conde. Os Reis da voz, p.86. Texto adaptado.
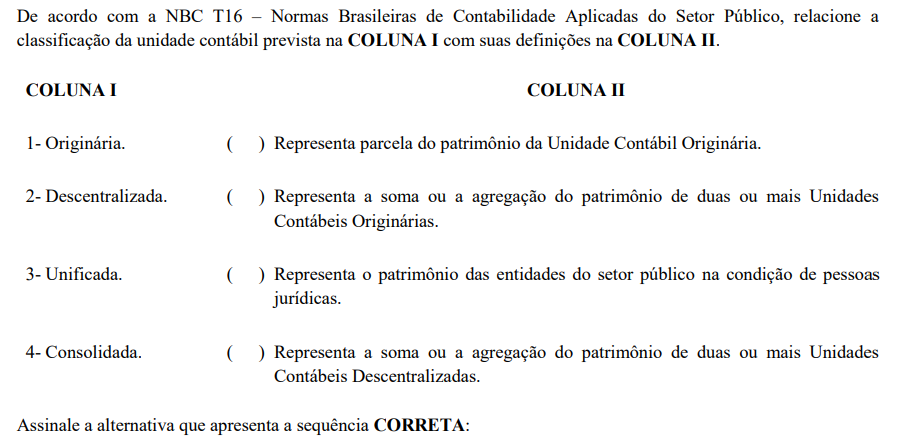
Segundo a NBC T 16 – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a soma, agregação ou divisão de patrimônio de uma ou mais entidades do setor público resultará em novas unidades contábeis.
A unidade contábil é classificada em Originária, Descentralizada, Unificada e Consolidada.
Baseado na determinação da norma, faça a relação entre a classe da unidade contábil apresentado na COLUNA I com sua definição especificada na COLUNA II:
COLUNA I
1 - Originária.
2 - Descentralizada.
3 - Unificada.
4 - Consolidada.
COLUNA II
( ) Representa a soma ou a agregação do patrimônio de duas ou mais unidades contábeis descentralizadas.
( ) Representa a soma ou a agregação do patrimônio de duas ou mais unidades contábeis originárias.
( ) Representa o patrimônio das entidades do setor público na condição de pessoas jurídicas.
( ) Representa parcela do patrimônio de unidade contábil originária.
Assinale a alternativa que apresenta a sequência CORRETA:
Com relação a essas bases de mensuração, considere as afirmativas a seguir. I. O valor em uso consiste no valor presente, para a entidade, do potencial de serviços ou da capacidade de gerar benefícios econômicos remanescentes tanto do ativo, caso este continue a ser utilizado, quanto do valor líquido que a entidade receberá pela sua alienação ao final da sua vida útil. II. O preço líquido de venda é o custo mais econômico exigido para a entidade substituir o potencial de serviços de ativo (inclusive o montante que a entidade recebe a partir de sua alienação ao final da sua vida útil) na data do relatório. III. Custo histórico para o passivo é a importância recebida para se assumir uma obrigação, a qual corresponde ao caixa ou equivalentes de caixa, ou ao valor de outra importância recebida à época na qual a entidade incorreu no passivo.
Está(ão) incorreta(s) a(s) afirmativa(s)

 Conheça nossos planos