Questões de Concurso
Sobre normas brasileiras de contabilidade aplicadas ao setor público - nbc t 16 em contabilidade pública
Foram encontradas 1.126 questões


Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Tuparendi - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Tuparendi - RS - Contador |
Q1996559
Contabilidade Pública
Sobre a Mensuração de Ativos públicos, a NBC TSP – Estrutura Conceitual não propõe
uma única base de mensuração (ou a combinação de bases de mensuração) para todas as transações,
eventos e condições. Ao invés disso, apresenta bases de mensuração para ativos e passivos que
fornecem informações sobre o custo de serviços prestados, a capacidade operacional e a capacidade
financeira da entidade, além da extensão na qual fornecem informação que satisfaça as características
qualitativas. Nesse sentido, considere a afirmação a seguir para determinar qual, dentre os métodos
de avaliação, a sentença a seguir está relacionada: “Montante que a entidade pode obter com a venda
do ativo após deduzir os gastos para a venda”.
Q1918740
Contabilidade Pública
Supondo que a prefeitura de um município construiu um aterro sanitário de
pequeno porte, com a capacidade de receber 10 toneladas de lixo por dia. A construção do
aterro incorreu nos seguintes gastos.
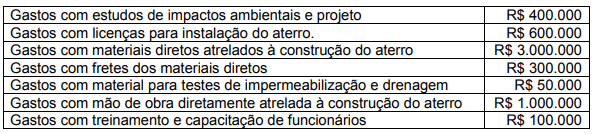
O aterro tem vida útil estimada de 10 anos e, após tal período, a prefeitura deverá fechá-lo e providenciar medidas que diminuam seus impactos ambientais. A estimativa inicial dos custos de desmontagem e remoção de itens do aterro, bem como o de restauração do local onde o aterro está localizado é de R$ 1.000.000.
Considerando somente essas informações, o valor do ativo imobilizado a ser registrado pela prefeitura para o aterro, com base na NBC TSP 07 – Ativo Imobilizado é
O aterro tem vida útil estimada de 10 anos e, após tal período, a prefeitura deverá fechá-lo e providenciar medidas que diminuam seus impactos ambientais. A estimativa inicial dos custos de desmontagem e remoção de itens do aterro, bem como o de restauração do local onde o aterro está localizado é de R$ 1.000.000.
Considerando somente essas informações, o valor do ativo imobilizado a ser registrado pela prefeitura para o aterro, com base na NBC TSP 07 – Ativo Imobilizado é
Q1918738
Contabilidade Pública
Supondo que uma entidade pública efetua a liquidação da despesa
orçamentária concomitantemente com a prestação do serviço, o lançamento de natureza
patrimonial a ser feito pela entidade é:
Ano: 2021
Banca:
COTEC
Órgão:
Prefeitura de Santa Fé de Minas - MG
Prova:
COTEC - 2021 - Prefeitura de Santa Fé de Minas - MG - Controlador Interno (Administração Central) |
Q1914653
Contabilidade Pública
O conceito apresentado abaixo foi retirado da NBC TA 315 (R1), leia atentamente e ao final responda:
“É o risco que resulta de condições, eventos, circunstâncias, ações ou falta de ações significativas que possam afetar adversamente a capacidade da entidade de alcançar seus objetivos e executar suas estratégias, ou do estabelecimento de objetivos ou estratégias inadequadas.”
O conceito refere-se a qual risco?
Q1903180
Contabilidade Pública
Segundo a NBC TG - Estrutura conceitual, o regime
de competência reflete os efeitos de transações e outros eventos e circunstâncias sobre
Ano: 2021
Banca:
IBFC
Órgão:
Prefeitura de São Gonçalo do Amarante - RN
Prova:
IBFC - 2021 - Prefeitura de São Gonçalo do Amarante - RN - Contador |
Q1885139
Contabilidade Pública
A NBC TSP 11 – Apresentação das
Demonstrações Contábeis, em seu item 21
apresenta o conjunto completo das
Demonstrações Contábeis. Com base na
referida norma analise os itens a seguir:
I. Balanço Patrimonial e Demonstração do Resultado.
II. Balanço Orçamentário e Balanço Financeiro.
III. Demonstração da Mutação do Patrimônio Líquido e Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado e Notas Explicativas.
Assinale a alternativa que apresenta apenas os itens onde todas as demonstrações mencionadas se referem ao conjunto da NBC TSP 11.
I. Balanço Patrimonial e Demonstração do Resultado.
II. Balanço Orçamentário e Balanço Financeiro.
III. Demonstração da Mutação do Patrimônio Líquido e Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado e Notas Explicativas.
Assinale a alternativa que apresenta apenas os itens onde todas as demonstrações mencionadas se referem ao conjunto da NBC TSP 11.
Ano: 2021
Banca:
Unesc
Órgão:
Câmara de Criciúma - SC
Prova:
Unesc - 2021 - Câmara de Criciúma - SC - Auditor Contábil - Edital nº 01 |
Q1876348
Contabilidade Pública
Trata-se de uma Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC
TSP) ainda em vigor, mesmo após a reformulação do grupo assessor do Conselho
Federal de Contabilidade (CFC) que iniciou um novo processo de edição de normas
voltadas a convergência às normas internacionais (IPSAS-International Public Sector
Accounting Standards):
Ano: 2021
Banca:
Unesc
Órgão:
Câmara de Criciúma - SC
Prova:
Unesc - 2021 - Câmara de Criciúma - SC - Auditor Contábil - Edital nº 01 |
Q1876347
Contabilidade Pública
A Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC TSP) – Estrutura
Conceitual (Conceptual Framework) foi a primeira da área pública convergida às
normas internacionais IPSAS (International Public Sector Accounting Standards).
Considerando esta temática, assinale a alternativa que não trata de uma iniciativa desta
norma:
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870206
Contabilidade Pública
Para fins de accountability, em consonância com a NBC TSP 11,
o conjunto de receitas e despesas previstas em contraposição às
realizadas é apresentado no quadro
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870202
Contabilidade Pública
Um ente público, responsável pela política de preços
agrícolas, exerce tal atribuição mantendo estoques de produtos
não perecíveis. Esse ente possui estoques de dado produto, em
perfeito estado de uso e comercialização, adquiridos por R$ 45
bilhões. Atualmente, o volume desse produto em estoque está
sendo trocado por R$ 44 bilhões entre os agentes de mercado. Os
gestores observaram que o ente tem despesas de 5% sobre o
valor do estoque para colocá-lo no mercado. Está previsto que a
aquisição do mesmo volume de estoque na safra que se aproxima
custará R$ 50 bilhões.
Considerando-se essa situação hipotética, segundo prescreve a NBC TSP 04 – Estoques, o ente deve
Considerando-se essa situação hipotética, segundo prescreve a NBC TSP 04 – Estoques, o ente deve
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870201
Contabilidade Pública
No tratamento de passivos e ativos contingentes, a avaliação da
presença de riscos e incertezas é determinante. A esse respeito,
segundo definições da NBC TSP 03, conceitua-se risco como
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870200
Contabilidade Pública
De acordo com a NBC TSP, deve ser reconhecida pro rata
tempore, com base em taxa efetiva, a receita de
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870199
Contabilidade Pública
Com relação à terminologia, aos conceitos e às definições
contidas na NBC TSP 01 – Receitas de Transações sem
Contraprestação, julgue os itens seguintes.
I O controle de um ativo ocorre quando a entidade que o detém pode utilizá-lo ou se beneficiar dele para atingir seus objetivos, ainda que sem poder excluir ou regular o acesso de outras partes aos benefícios do ativo.
II Uma transação sem contraprestação ocorre quando o ente público recebe recursos, e entrega, em troca, valor irrisório.
III Um ativo imobilizado deve ser reconhecido somente quando for provável que os benefícios econômicos futuros e o potencial de serviços associados ao ativo fluam para a entidade e quando puder ser mensurado, de modo confiável, o valor justo do ativo.
IV A exigência de que um ativo transferido seja devolvido ao transferente, caso a utilização do ativo não seja feita da forma especificada, configura uma restrição sobre esse ativo transferido.
Estão certos apenas os itens
I O controle de um ativo ocorre quando a entidade que o detém pode utilizá-lo ou se beneficiar dele para atingir seus objetivos, ainda que sem poder excluir ou regular o acesso de outras partes aos benefícios do ativo.
II Uma transação sem contraprestação ocorre quando o ente público recebe recursos, e entrega, em troca, valor irrisório.
III Um ativo imobilizado deve ser reconhecido somente quando for provável que os benefícios econômicos futuros e o potencial de serviços associados ao ativo fluam para a entidade e quando puder ser mensurado, de modo confiável, o valor justo do ativo.
IV A exigência de que um ativo transferido seja devolvido ao transferente, caso a utilização do ativo não seja feita da forma especificada, configura uma restrição sobre esse ativo transferido.
Estão certos apenas os itens
Ano: 2021
Banca:
COTEC
Órgão:
Prefeitura de São João da Ponte - MG
Prova:
COTEC - 2021 - Prefeitura de São João da Ponte - MG - Contador |
Q1864010
Contabilidade Pública
Qual das seguintes demonstrações contábeis é de elaboração e publicação obrigatória no Brasil, mas não possui
previsão ou demonstrativo correspondente na NBC TSP?
Q1846157
Contabilidade Pública
De acordo com a NBC TSP 13 – Apresentação de Informação
Orçamentária nas Demonstrações Contábeis, o Orçamento Final é
Q1846154
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual – Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, a principal
razão das entidades do setor público manterem ativos
imobilizados é
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841550
Contabilidade Pública
Em uma combinação de duas entidades do setor público, A e B, a
entidade A obtém o controle das operações de B.
A combinação foi imposta por uma entidade terceira, sem o
envolvimento de A e B na tomada de decisão. Ainda, não houve
pagamento de contraprestação, uma vez que não havia ninguém
com direito aos ativos líquidos da entidade transferida.
Os contadores das entidades concluem que há evidências
suficientes para classificar a combinação como
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841549
Contabilidade Pública
De acordo com a NBC TSP 13 - Apresentação de Informação
Orçamentária nas Demonstrações Contábeis, relacione os
conceitos de orçamentos às suas respectivas definições.
1. Orçamento original
2. Orçamento aprovado
3. Orçamento final
4. Orçamento plurianual
( ) corresponde à autorização para realização de despesa
oriunda de lei ou outro instrumento que contenha decisões
relacionadas à alocação das receitas orçamentárias estimadas
relativas a determinado período.
( ) é o orçamento inicialmente aprovado para o período a que se
refere.
( ) é o orçamento aprovado para um período maior do que um
ano. Não inclui a publicação de estimativas ou projeções
futuras para períodos posteriores ao período a que se refere
o orçamento.
( ) é o orçamento original ajustado por todas as reservas,
transferências, alocações, créditos adicionais e outras
mudanças autorizadas pelo Poder Legislativo ou autoridade
com prerrogativa semelhante, aplicáveis ao período a que se
refere o orçamento.
Assinale a opção que mostra a relação correta, segundo a ordem
apresentada.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841548
Contabilidade Pública
De acordo com a NBC TSP 20 – Divulgação de Participações em
Outras Entidades, a entidade deve divulgar, para cada uma de
suas controladas que tenha participação de não controladores
que sejam materiais para a entidade que reporta, as informações
listadas a seguir, à exceção de uma. Assinale-a.
Ano: 2021
Banca:
FUNDATEC
Órgão:
Câmara de Candelária - RS
Prova:
FUNDATEC - 2021 - Câmara de Candelária - RS - Contador |
Q1822428
Contabilidade Pública
Conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, NBCT
16, analise as seguintes assertivas:
I. Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. II. O Patrimônio Público é estruturado em dois grupos. (1) Ativos são recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços; (2) Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços. III. O sistema contábil representa a estrutura de informações sobre identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social.
Quais estão corretas?
I. Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. II. O Patrimônio Público é estruturado em dois grupos. (1) Ativos são recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços; (2) Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços. III. O sistema contábil representa a estrutura de informações sobre identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social.
Quais estão corretas?

 Conheça nossos planos