Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


• Valor justo líquido de despesas de venda: R$ 420.000,00.
• Valor em uso: R$ 460.000,00.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 11ª edição, a entidade deverá reconhecer, no resultado do exercício de 2025, o seguinte efeito contábil:
A Prefeitura Municipal adquiriu um veículo com as seguintes informações:
- Valor total do bem: R$ 390.000,00
- Valor residual: R$ 30.000,00
- Valor pago a vista pelo bem: R$ 240.000,00
- Valor financiado do bem: R$ 150.000,00
- Vida útil estimada do bem: 5 (cinco) anos
- Data da aquisição 01/02/2025
Com base nas informações apresentadas, o valor contábil líquido do bem, em 30/06/2026, é de:
No Balanço Patrimonial Consolidado do Município, em 31/12/2025, o terreno é avaliado por
No Balanço Patrimonial, em 31/12/2025, a entidade considerou o montante doado como “Caixa e equivalente de caixa”.
O fato está
Em 31/12/2025, a entidade avaliou a recuperabilidade de seus ativos imobilizados e estimou que o rádio apresentava valor justo líquido de despesas de venda de R$ 26.800, enquanto o seu valor em uso era estimado em R$ 28.200.
No Balanço Patrimonial da entidade, em 31/12/2025, o rádio aeronáutico era avaliado por
Na data da compra, a entidade estimava que o valor justo do terreno, em 31/12/2026, seria de R$ 220.000. O valor presente desse valor na data da compra era de R$ 177.000.
A mensuração inicial do terreno no Balanço Patrimonial da entidade foi de
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
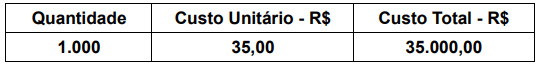
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido:
Tendo em vista que a INFRA S.A. atua na gestão de ativos de infraestrutura rodoviária e ferroviária e que esses ativos são complexos e compostos por diversos elementos, com durações e desgastes distintos, julgue o item a seguir, com base na NBC TSP 07 – Ativo Imobilizado.
Os ativos de infraestrutura geridos pela INFRA S.A., embora façam parte de um sistema ou rede, não podem sofrer restrições à sua alienação e devem possuir, obrigatoriamente, usos alternativos prontamente disponíveis.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
Os ajustes para perdas com ativos, como créditos de liquidação duvidosa e dívida ativa, devem ser classificados como provisões no plano de contas aplicado ao setor público (PCASP), uma vez que se referem a passivos de prazo ou valor incerto.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Na aquisição de imobilizado com prazo de pagamento superior aos prazos normais de crédito, a diferença entre o preço à vista e o total a pagar deve ser incorporada ao custo inicial do respectivo item do ativo.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
O método de reavaliação para ativos intangíveis é abrangente e permite, em situações específicas de interesse público, o reconhecimento inicial de ativos intangíveis por valores baseados no valor justo, bem como a reavaliação de itens que não tenham sido previamente reconhecidos como ativos pela entidade.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Após o reconhecimento inicial de um ativo intangível, a entidade pode optar pelo modelo de reavaliação, desde que o valor justo do ativo intangível possa ser apurado em relação a um mercado ativo.

 Conheça nossos planos