Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
No reconhecimento inicial, o custo de um ativo imobilizado recebido em transação sem contraprestação, como a doação de terrenos por particulares, deve ser mensurado pelo seu valor justo na data da aquisição.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Na contabilização da reavaliação de ativos intangíveis, se o valor contábil aumentar, o ajuste deve ser creditado diretamente à reserva de reavaliação no patrimônio líquido; contudo, se esse aumento reverter um decréscimo de reavaliação da mesma classe anteriormente reconhecido no resultado, ele deve ser registrado como receita do período.
I.As disponibilidades em moeda nacional são avaliadas pelo valor original, sendo as obrigações e os créditos em moeda estrangeira convertidos à taxa de câmbio vigente na data do balanço.
II. Os estoques de almoxarifado são avaliados pelo valor de aquisição, admitindo-se a aplicação do custo médio ponderado para cada item ao longo do exercício financeiro.
III. Os bens do ativo imobilizado submetem-se à depreciação, à amortização ou à exaustão, conforme a natureza do bem e a vida útil econômica estimada para o ativo.
Está correto o que se afirma em:
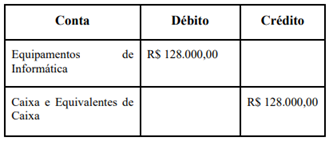
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
Transporte do equipamento do estabelecimento fornecedor até a Câmara, no valor de R$ 4.000;
Custos de preparação do local para instalação, no valor de R$ 10.000;
Gasto com treinamento dos servidores responsáveis pela operação do servidor, no valor de R$ 16.000, realizado após sua instalação.
De acordo com as normas aplicáveis à contabilização do ativo imobilizado, é CORRETO afirmar que o custo de aquisição do servidor a ser registrado pela Câmara corresponde a:
Com base nessas informações, assinale a alternativa que indica CORRETAMENTE o valor contábil do equipamento em 31/12/2023.
I- A utilidade econômica dos ativos públicos deve ser analisada exclusivamente pela capacidade de produzir receitas diretamente mensuráveis para a entidade.
II- A existência de mercado restrito para determinados ativos públicos não impede que eles sejam reconhecidos como relevantes para a entidade, especialmente quando contribuem para a continuidade da prestação de serviços.
III- Os bens de natureza histórica, cultural ou ambiental podem permanecer sob responsabilidade estatal ainda que sua alienação possa gerar recursos financeiros ao ente público.
IV- Os bens de natureza histórica ou cultural utilizados na prestação de serviços administrativos podem ser reconhecidos como ativos, desde que atendam aos critérios de reconhecimento e mensuração aplicáveis.
V- A ausência de intenção de venda de um bem público implica, necessariamente, que ele não deve ser tratado como ativo nas demonstrações contábeis.
Estão CORRETAS apenas as afirmativas
Considere as seguintes operações realizadas por um Ente Público ao longo do mês de maio de 2026:
- Estoque inicial com 200 unidades, com valor unitário de R$ 100,00. - Aquisição de 100 unidades pelo valor total de R$ ______________. - Utilização (saída) de 250 unidades pelo valor total de R$ 30.000,00.
Sabendo que o Ente adota o método do custo médio para mensuração das saídas do seu estoque, assinale o valor total da compra de 100 unidades:
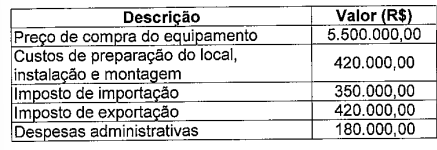
De acordo com a NBC TSP 07 - Ativo Imobilizado, assinale a opção que apresenta o custo do ativo imobilizado a ser reconhecido pela universidade, levando em consideração que houve um desconto comercial de R$ 150.000,00.
À luz do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o procedimento contábil adequado para representar esse fenômeno é:

 Conheça nossos planos