Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


I Na mensuração inicial, o ativo é mensurado pelo preço de transação mais os custos de transação, enquanto o passivo é mensurado pelo preço de transação menos os custos de transação, ressalvadas as situações em que não haja dados confiáveis sobre o preço de transação ou exista outra base de mensuração que seja representativamente mais fiel.
II Quando um ativo é utilizado para a prestação de serviços e também gera benefícios econômicos, a entidade que utiliza o modelo de valor corrente deve avaliar se o ativo é mantido principalmente para capacidade operacional ou para capacidade financeira, selecionando, de acordo com essa análise, a base de mensuração do valor corrente operacional ou a base de mensuração do valor justo.
III Quando o cumprimento de uma obrigação for realizado pela própria entidade, o custo de cumprimento inclui um excedente para representar o recurso necessário que refletirá adequadamente o valor da obrigação.
Assinale a opção correta.
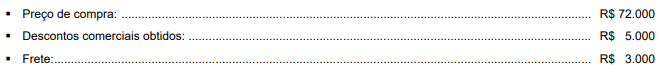
Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.
Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
(__)A assinatura de contrato de aluguel para instalação da sede de um órgão público determina o reconhecimento de passivo no momento da formalização contratual, em razão da obrigação assumida pela entidade.
(__)O recebimento de bem por doação de particular, quando atendidos os critérios para seu reconhecimento como ativo, deve ser mensurado inicialmente pelo valor realizável líquido.
(__)Uma obrigação presente decorrente de evento passado pode ser reconhecida como passivo ainda que o valor necessário à sua liquidação dependa de estimativa, desde que atendidos os critérios de reconhecimento aplicáveis.
(__)O pagamento antecipado por bem ou serviço cujo fato gerador ainda não tenha ocorrido deve ser reconhecido como ativo enquanto representar recurso controlado pela entidade relacionado a benefício econômico ou potencial de serviços futuro.
(__)A existência de expectativa de obtenção de benefícios econômicos ou potencial de serviços, sem que a entidade controle o recurso correspondente, é suficiente para o reconhecimento de um ativo.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Com base na NBC TSP – ESTRUTURA CONCEITUAL, o reconhecimento dos bens do patrimônio cultural, nessas condições, descumpre a seguinte característica qualitativa da informação contábil:
Julgue o item que se segue, considerando as Normas Brasileiras de Contabilidade Aplicáveis às Entidades do Setor Público.
Se, ao adquirir um item de ativo imobilizado, a entidade do setor público assumir a obrigação de restaurar o local no qual o item está localizado, ela deve fazer uma estimativa inicial dos custos dessa restauração, cujo valor será contemplado na mensuração inicial do item adquirido.
Julgue o item que se segue, considerando as Normas Brasileiras de Contabilidade Aplicáveis às Entidades do Setor Público.
O critério de mensuração aplicável aos itens de estoque que não são normalmente intercambiáveis é o PEPS, cuja regra é fazer com que o primeiro item a entrar no estoque seja o primeiro a sair.
Julgue o item que se segue, considerando as Normas Brasileiras de Contabilidade Aplicáveis às Entidades do Setor Público.
Um ativo não gerador de caixa com indicação para ser objeto de teste de redução ao valor recuperável e que apresente valor contábil de R$ 100.000, valor justo líquido de despesas de vendas de R$ 98.000 e valor em uso de R$ 95.000 deve ter o seu valor contábil reduzido em R$ 5.000.
Julgue o item que se segue, considerando as Normas Brasileiras de Contabilidade Aplicáveis às Entidades do Setor Público.
O preço para suportar a incerteza inerente ao ativo é um dos elementos que devem estar refletidos no cálculo do valor em uso dos ativos geradores de caixa submetidos ao teste de redução ao valor recuperável.

 Conheça nossos planos