Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


Denomina-se mensuração o processo contábil que consiste em determinar e apresentar os valores referentes a itens do ativo e do passivo, mediante o emprego de métodos qualitativos e quantitativos. A respeito da mensuração dos ativos e passivos, julgue o item que se segue.
Os ativos obtidos a título gratuito devem ser registrados pelo
seu preço presumido.
Denomina-se mensuração o processo contábil que consiste em determinar e apresentar os valores referentes a itens do ativo e do passivo, mediante o emprego de métodos qualitativos e quantitativos. A respeito da mensuração dos ativos e passivos, julgue o item que se segue.
Como é dispensada a divulgação dos passivos contingentes,
eles estão isentos da avaliação periódica.
Ao final do exercício financeiro de 2016, uma entidade possuía os seguintes investimentos permanentes:
I. Propriedades para investimento;
II. Investimentos em empresas coligadas;
III. Investimentos em empresas controladas;
IV. Participação em consórcio público com influência significativa;
V. Participação em consórcio público sem influência significativa.
De acordo com as disposições do MCASP para mensuração de investimentos permanentes, devem ser avaliados pelo Método da Equivalência Patrimonial somente:
Uma entidade pública realizou uma transação em moeda estrangeira em 30/11/2016, no montante de US$ 1.200,00, data em que a taxa de câmbio era de R$ 3,50, que gerou registro de contas a receber. Em 31/12/2016, a taxa de câmbio foi de R$ 3,30. O pagamento foi feito em 30/01/2017, a uma taxa de câmbio de R$ 3,25.
De acordo com as orientações do MCASP para mensuração de ativos, nas demonstrações contábeis do exercício de 2016, essa transação será evidenciada pelo valor de:
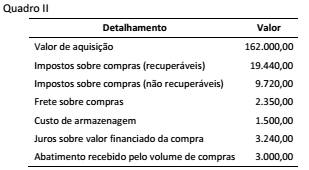
De acordo as informações do Quadro II e as orientações do MCASP para mensuração de ativos e, o valor a ser registrado por essa aquisição de estoques representa:
I - O ativo intangível pode ser baixado quando não há expectativa de benefícios econômicos futuros ou serviços potenciais com a sua utilização.
II - O ativo intangível não pode ser baixado em nenhuma hipótese.
III - Uma das formas das baixas possíveis do ativo intangível é por ocasião de sua alienação.
IV - Os ganhos ou perdas decorrentes da baixa de ativo intangível devem ser determinados pela diferença entre o valor líquido da alienação, se houver, e o valor contábil do ativo.
Está(ão) CORRETO(S):
No que se refere à contabilidade aplicada ao setor público, julgue o item.
O método para mensuração e avaliação das saídas do
almoxarifado é o custo médio ponderado variável.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
No tocante às bases de mensuração dos passivos, o custo
de cumprimento da obrigação e o preço presumido têm
em comum o fato de serem valores de entrada
específicos para a entidade. A diferença é que o preço
presumido é observável e o custo de cumprimento da
obrigação não o é.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
O custo histórico e o custo de reposição, ambos valores
de entrada,são bases de mensuração para os ativos. Eles
se diferenciam porque o custo de reposição não é
observável e o custo histórico não é específico para a
entidade.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
A verificação de forma indireta traduz-se na checagem de
dados e no recálculo dos resultados, utilizando-se a
mesma convenção ou metodologia contábil, como, por
exemplo, a verificação do valor contábil do estoque,
adotando-se métodos diferentes de mensuração.
Analise as afirmações a seguir acerca de ativos intangíveis incorporados ao patrimônio de uma entidade pública.
I Intangíveis são os direitos que têm por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade.
II Um ativo intangível deve ser reconhecido somente quando for possível que os benefícios econômicos futuros esperados, atribuíveis ao ativo, sejam gerados em favor da entidade, e o custo do ativo for mensurado com segurança.
III O critério de mensuração ou de avaliação dos ativos intangíveis, obtidos a título gratuito, e a eventual impossibilidade da valoração desses ativos devem ser evidenciados em notas explicativas.
IV Os gastos posteriores à aquisição ou ao registro de elemento do ativo intangível não podem ser incorporados ao valor desse ativo.
Das afirmações, estão corretas

 Conheça nossos planos