Questões de Concurso
Sobre mensuração e avaliação de itens patrimoniais em contabilidade pública
Foram encontradas 754 questões


Julgue o item a seguir, a respeito da composição e das variações do patrimônio público e da mensuração dos seus elementos.
O valor de mercado, como base de mensuração de ativos,
consiste no custo mais econômico necessário à entidade para
substituir determinado ativo na data do relatório.
Julgue o item a seguir, a respeito da composição e das variações do patrimônio público e da mensuração dos seus elementos.
Um dos requisitos para que um recurso seja classificado como
ativo de uma entidade é o seu controle, o que significa sua
propriedade legal.
Uma entidade pública realizou as seguintes movimentações no estoque de um dos itens de material de consumo durante o mês de novembro de 2017:
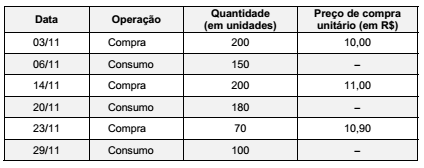
A entidade pública não apresentava estoque inicial e adota o critério do custo médio ponderado para mensuração dos estoques.
Com base na NBC TSP 04 − Estoques, o valor da variação patrimonial diminutiva reconhecida em novembro de 2017 foi, em
reais,
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
Os custos de reinstalação de item do ativo imobilizado devem
ser tratados de forma diversa dos custos da instalação inicial,
uma vez que não devem ser incluídos no valor contábil do
ativo.
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
Os gastos com pesquisa nunca podem ser reconhecidos como
ativo intangível, ao passo que os gastos com atividades de
desenvolvimento podem ser reconhecidos nessa categoria a
depender da demonstração de que é provável que gerem
benefícios econômicos futuros à entidade, por meio da venda
ou da utilização do ativo.
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O ágio derivado da expectativa de rentabilidade futura
(goodwill) gerado internamente deve ser reconhecido como
ativo intangível.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue o item a seguir.
Os direitos e as obrigações de caráter prefixado não requerem
ajustes a valor presente no momento de sua avaliação contábil.
Analise as afirmativas a seguir relativas à avaliação e mensuração de ativos e passivos em entidades do setor público, tomando por base a NBC T 16.10.
I. As participações em empresas sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método da equivalência patrimonial. Para as demais participações, deve ser empregado o método do custo de aquisição.
II. Os gastos posteriores à aquisição do ativo imobilizado devem ser incorporados ao seu valor quando houver possibilidade de geração de benefícios econômicos futuros ou potenciais de serviços.
III. Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade são mensurados ou avaliados com base no valor de aquisição ou de produção.
IV. As reavaliações devem ser feitas utilizando-se o valor justo ou o valor de mercado na data de encerramento do Balanço Patrimonial, pelo menos a cada dois anos para as contas cujos valores de mercado variarem significativamente.
Estão corretas as afirmativas:
A NBC T 16.10 - Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, lista os critérios de avaliação e mensuração dos elementos patrimoniais das entidades do setor público.
Em relação aos investimentos permanentes com base na norma, assinale a afirmativa correta.
Segundo a NBC T 16.10, as participações em empresas e em consórcios públicos ou público-privados sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método do (a):
A prefeitura de uma cidade efetuou o levantamento dos seus itens patrimoniais com o objetivo de reavaliação ou reconhecimento de perdas. Os veículos da entidade estavam contabilizados com valor líquido contábil de R$ 800.000,00, estando 50% depreciados. A entidade prevê recuperar, pelo uso futuro desse ativo nas suas operações, o valor de R$ 760.000,00. O valor de mercado desses veículos atualmente é de R$ 730.000,00, considerando os custos de alienação de 15%. De acordo com essas informações, considerando as formas de avaliação e mensuração de Ativos e Passivos em Entidades do Setor Público, o valor que deve ser reconhecido como perda por desvalorização é
Valor efetivamente pago após descontos e abatimentos: R$ 2.000,00. Tributos não recuperáveis: R$ 100,00. Tributos recuperáveis: R$ 40,00. Descontos comerciais: R$ 10,00. Abatimentos: R$ 5,00. Custos com pessoal decorrentes da aquisição: R$ 20,00. Custos com a preparação do local: R$ 30,00. Frete e manuseio do ativo: R$ 5,00. Honorários com estudos e testes relacionados com o ativo: R$ 2,00. Despesas administrativas: R$ 3,00.
Deverá fazer parte do custo do ativo imobilizado o valor de:
Analise as afirmativas a seguir, com relação ao patrimônio público:
I. As dívidas fundadas e outros pagamentos que independam de autorização orçamentária, fazem parte do passivo financeiro.
II. O patrimônio público, de acordo com as normas brasileiras de contabilidade, é estruturado em três grupos: ativos, passivos e patrimônio líquido.
III. As operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento estão inseridas na dívida pública consolidada.
IV. Os bens de uso comum do povo formam o patrimônio das pessoas jurídicas de direito público, como coisas de direito pessoal, ou real, de cada uma dessas entidades.
Estão corretas

 Conheça nossos planos