Questões de Concurso
Sobre lei nº 4.320-1964 em contabilidade pública
Foram encontradas 1.893 questões


Observe a tabela a seguir.
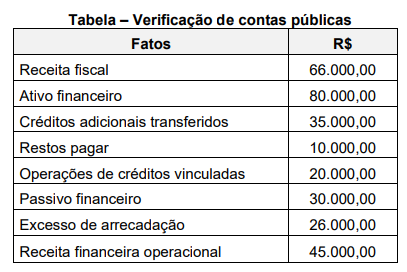
Determinada unidade pública solicitou ao departamento de
Contabilidade e Finanças que verificasse a disponibilidade
de recursos para abertura de créditos adicionais especiais
ou suplementares durante a execução orçamentária.
Imediatamente o contador apresentou as informações
constantes na tabela acima. Com base nas informações
apresentadas e de acordo com a Lei n° 4.320/64, que valor
o contador apurou de superávit financeiro para fins de
abertura de créditos adicionais?
Leia o caso a seguir.
No meio do semestre, os diretores de uma universidade pública identificaram um defeito nas instalações elétricas devido à queda de árvores e ventos fortes após uma intensa chuva no local, prejudicando os seus alunos e afetando a qualidade do ensino. Com isso, os diretores solicitaram serviços de urgência nos reparos elétricos e poda de árvores, gasto que não estava previsto no orçamento.
De acordo com a Lei nº 4.320/64, será necessário um crédito
Acerca do Balanço Orçamentário, assinale a afirmativa incorreta.
( ) Em casos de déficit, a Lei de Orçamento não precisa indicar as fontes de recursos que o Poder Executivo fica autorizado a utilizar para atender a sua cobertura.
( ) A Lei de Orçamento deve conter, entre outros aspectos, o quadro discriminativo da receita por fontes e respectiva legislação.
( ) A Lei de Orçamento compreenderá todas as despesas próprias dos órgãos do Governo e da administração centralizada.
( ) A Lei de Orçamento poderá conter autorização ao Executivo para realizar, em qualquer mês do exercício financeiro, operações de crédito por antecipação da receita.
Assinale a sequência correta.
Consideram-se recursos disponíveis, desde que não comprometidos, os:
1. Provenientes de excesso de arrecadação.
2. Arrecadados como receitas extraorçamentárias.
3. Contabilizados como reservas de lucros ou de resultados positivos.
4. Resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
Assinale a alternativa que indica todas as afirmativas corretas.
I. A etapa de lançamento da receita orçamentária é aquela que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta; é o procedimento administrativo que verifica a ocorrência do fato gerador da obrigação correspondente, procedendo ao registro contábil do crédito tributário em favor da fazenda pública.
II. A etapa de previsão de arrecadação da receita orçamentária consiste em planejar e estimar a arrecadação das receitas orçamentárias que constarão na proposta orçamentária; essa etapa antecede a fixação do montante de despesas que irão constar nas leis de orçamento, além de ser base para se estimar as necessidades de financiamento do governo.
III. A etapa de arrecadação da receita orçamentária é a transferência, pelas instituições financeiras, dos valores arrecadados dos contribuintes ou devedores à conta específica do Tesouro.
Considerando, exclusivamente, as informações apresentadas, bem como o Manual de Contabilidade Aplicada ao Setor Público – MCASP (9ª edição) e a Lei Federal nº 4.320, de 17 de março de 1964, sobre as etapas da receita orçamentária no setor público, está correto o que se afirma em
I. Segrega as dotações orçamentárias em funções e subfunções; é composta de um rol de funções e subfunções prefixadas, que servem como agregador dos gastos públicos por área de ação governamental nas três esferas de governo.
II. Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
III. São as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo-se em auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou lei especial anterior, bem como as dotações para amortização da dívida pública.
IV. São todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente. Distingue-se em dois tipos: os processados (despesas já liquidadas); os não processados (despesas a liquidar ou em liquidação).
Considerando, exclusivamente, as informações apresentadas, o Manual de Contabilidade Aplicada ao Setor Público – MCASP (9ª edição) bem como a Lei Federal nº 4.320, de 17 de março de 1964, podemos afirmar que as informações apresentadas dissertam sobre:
Assinale a alternativa que preencha corretamente a lacuna.

 Conheça nossos planos