Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.280 questões


!. Contribuições de Previdência Social. II. Subvenções Econômicas. III. Subvenções Sociais.
Quais são classificados como Transferências Correntes?
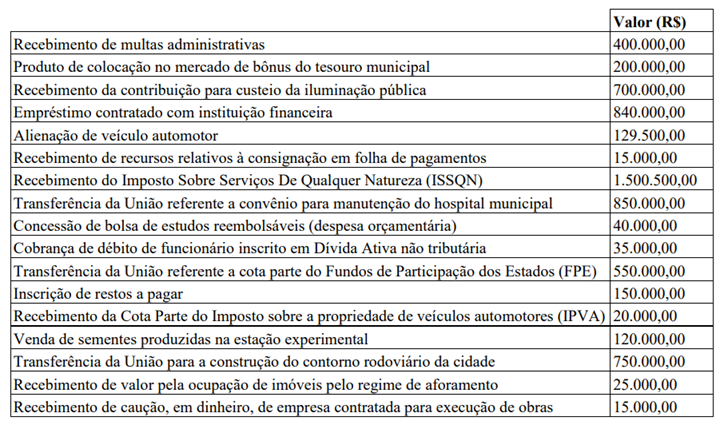
De acordo com a legislação vigente e com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 10 ed.), analise as informações do quadro e assinale a afirmativa correta.
Sobre a contabilização dos recursos advindos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb), assinale a alternativa correta.
Assinale a alternativa que apresenta uma fonte de receitas de capital.
Sobre a etapa da despesa orçamentária denominada empenho, assinale a alternativa incorreta.
Determinado município encerrou o exercício de 2023 com a seguinte execução orçamentária:
- Receita Prevista: R$ 100.000.000,00
- Receita Lançada: 90% da receita prevista
- Receita Arrecadada: 80% das receitas lançadas
Com base nessas informações, é correto afirmar que:
Determinado município encerrou o exercício de 2023 com a seguinte execução orçamentária:
- Despesa Fixada: R$ 100.000.000,00
- Créditos adicionais abertos durante o exercício: R$ 10.000.000,00
- Despesas Empenhadas: 90% das despesas autorizadas - Despesas Liquidadas: 80% das despesas empenhadas
- Despesas Pagas: 95% das despesas liquidadas
Com base nessas informações é correto afirmar que:
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de Bem-te-vi, no exercício financeiro de 2022.
I. Empenho de despesa com Juros e Encargos da Dívida, no valor de R$ 27.500,00, integralmente paga no exercício;
II. Despesa paga referente a Amortização da Dívida Pública, no importe de R$ 30.000,00.
III. Aquisição de uma máquina de tomografia para a Secretaria de Saúde, no valor de R$ 65.000,00, sendo pagos 70% no exercício, e o restante inscrito em restos a pagar;
IV. Lançamento de tributos municipais no montante de R$ 275.000,00, sendo que deste montante, R$ 35.000,00 foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
V. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 125.000,00, referentes à manutenção dos serviços públicos;
VI. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00 referentes ao principal e R$ 10.000,00 referentes aos juros;
VII. Baixa de mobiliário por sinistro em decorrência de um incêndio, no valor total de 12.500,00;
VIII. Recebimento de transferência de capital da União, no valor de R$ 75.000,00, destinada à construção de uma escola municipal em 2023, cuja licitação já está em andamento;
IX. Leilão de veículos inservíveis, arrecadando um montante de R$ 35.000,00 em 2022;
X. Recebimento de três vans para o transporte escolar, doadas pelo Governo do Estado, no valor de R$ 125.000,00;
XI. Contratação de operação de crédito de longo prazo no valor de R$ 60.000,00. A carência para início de amortização é de dois anos;
XII. Saldo de Caixa e Equivalentes de Caixa no início do exercício financeiro: R$ 25.500,00.
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de São João de Barro, no exercício financeiro de 2023.
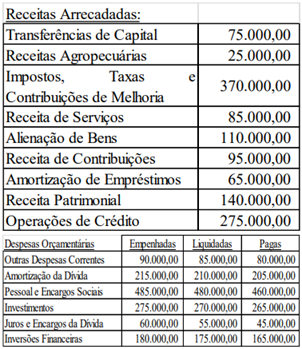
Ainda, no exercício de 2023 o Município:
* Contratou de operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebeu Depósitos em procedimentos administrativos tributários, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício;
* Efetuou consignações de retenção previdenciária em folha de pagamento, no mês de dezembro, no importe de R$ 25.000,00, a ser repassado ao INSS em janeiro seguinte.
* Efetuou pagamento de restos a pagar inscritos em 2021, no valor de R$ 17.500,00.
Conforme estabelecido pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 10ª edição, as receitas de multas e juros de mora das receitas de capital são classificadas na origem:
()Recursos do Tesouro − exercício corrente.
()Recursos condicionados.
()Recursos de outras Fontes − exercícios anteriores.
()Recursos de Estaduais, Municipais e Distritais.
Assinale a alternativa que contém a ordem CORRETA de cima para baixo:
Analise os itens a seguir.
I – Despesas de Custeio é toda receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira, destinandose o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades.
II – Subvenções são dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.

 Conheça nossos planos