Questões de Concurso
Sobre escrituração contábil em contabilidade pública
Foram encontradas 266 questões


Ano: 2026
Banca:
AMAUC
Órgão:
Prefeitura de Ipumirim - SC
Prova:
AMAUC - 2026 - Prefeitura de Ipumirim - SC - Contador Adjunto - Edital nº 1 |
Q3944922
Contabilidade Pública
A escrituração contábil das entidades públicas é
efetuada em conformidade com o Plano de Contas
Aplicado ao Setor Público, utilizando o método das
partidas dobradas para todos os registros. Considerando
as normas de escrituração de atos e fatos, assinale a
alternativa correta.
Q3939030
Contabilidade Pública
Texto associado
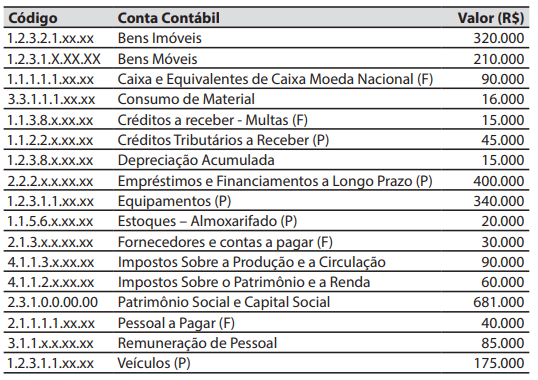
Caso 4
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
Em 30/11/2025, o somatório dos valores das contas contábeis com saldos devedores foi de:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934714
Contabilidade Pública
O MCASP estabelece determinadas regras de integridade para o
plano de contas aplicado ao setor público (PCASP), entre as
quais há regras relativas aos lançamentos contábeis. De acordo
com estas regras, um lançamento a débito na conta clientes
(classe 1) pode ter como contrapartida a conta
Ano: 2026
Banca:
Instituto Access
Órgão:
CRM-PA
Prova:
Instituto Access - 2026 - CRM-PA - Contador |
Q3923181
Contabilidade Pública
A manutenção da integridade dos saldos bancários é
etapa indispensável para a transparência na gestão dos
recursos públicos do Conselho Regional de Medicina do
Estado do Pará (CRM/PA). Diante de uma divergência
recorrente entre os saldos apresentados no sistema
contábil e os extratos bancários referente a tarifas de
manutenção de conta não previstas contratualmente,
assinale a alternativa correta.
Ano: 2026
Banca:
CONSULPAM
Órgão:
Prefeitura de Eusébio - CE
Prova:
CONSULPAM - 2026 - Prefeitura de Eusébio - CE - Analista de Controle Interno - Contabilidade |
Q3913896
Contabilidade Pública
O Sistema de Partidas Dobradas constitui a base da
escrituração contábil e garante a coerência da equação
patrimonial. Considerando seus princípios e
implicações, assinale a alternativa CORRETA:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Tesoureiro |
Q3911674
Contabilidade Pública
Com base nos princípios da contabilidade, analise as assertivas a seguir:
I. A escrituração contábil deve registrar, em ordem cronológica, todos os fatos administrativos que provoquem alterações no patrimônio da entidade.
II. A escrituração dos fatos contábeis deve observar o método das partidas dobradas, no qual todo débito corresponde a um ou mais créditos de igual valor.
III. Somente os fatos que envolvem entrada ou saída de dinheiro devem ser registrados na contabilidade.
Quais estão corretas?
Ano: 2026
Banca:
FGV
Órgão:
ALERJ
Prova:
FGV - 2026 - ALERJ - Especialista Legislativo - Nível IV - Orçamento e Finanças |
Q3881695
Contabilidade Pública
Uma entidade do setor público presta serviços a terceiros de
modo remunerado. Ao realizar o registro contábil de prestação
de serviços em 2025, em seu plano de contas, a entidade realizou
um lançamento na conta Clientes (classe 1) em contrapartida à
conta Receita Realizada (classe 6), de R$ 400.000.
Com relação às regras de integridade relativas ao Plano de Contas Aplicado ao Setor Público (PCASP), o fato foi considerado
Com relação às regras de integridade relativas ao Plano de Contas Aplicado ao Setor Público (PCASP), o fato foi considerado
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Matão - SP
Prova:
VUNESP - 2026 - Câmara de Matão - SP - Contador Legislativo |
Q3880881
Contabilidade Pública
Uma autarquia estadual adotou sistema eletrônico para seu processo de escrituração contábil e passou a utilizar livros
auxiliares para detalhamento de determinadas contas patrimoniais.
Considerando as exigências formais e técnicas aplicáveis à escrituração e aos registros auxiliares, assinale a alternativa correta.
Considerando as exigências formais e técnicas aplicáveis à escrituração e aos registros auxiliares, assinale a alternativa correta.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Contador |
Q3876590
Contabilidade Pública
O sistema de tecnologia da informação onde as informações contábeis de um Ente
Público apresentaram um problema, invertendo as contas que foram creditadas e
debitadas, ou seja, quando o registro deveria ser um crédito na conta, foi realizado um
débito de mesmo valor e lançamento a crédito não ocorreu. Os lançamentos em que as
contas registradas foram invertidas foram os seguintes:
- Pagamento de fornecedor, referente despesa do mês anterior já apropriada, no valor de R$ 50.000,00.
- Compra de mercadorias para estoque, com pagamento a vista, no valor de R$ 30.000,00.
Com base nas informações acima, é CORRETO afirmar que:
- Pagamento de fornecedor, referente despesa do mês anterior já apropriada, no valor de R$ 50.000,00.
- Compra de mercadorias para estoque, com pagamento a vista, no valor de R$ 30.000,00.
Com base nas informações acima, é CORRETO afirmar que:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Vespasiano Correa - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Vespasiano Correa - RS - Tesoureiro |
Q3875222
Contabilidade Pública
Para a padronização nos procedimentos de escrituração
contábil, utiliza-se dos regimes de caixa e de competência.
Sobre o assunto, assinalar a alternativa CORRETA.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868989
Contabilidade Pública
Com relação à estrutura e às regras de escrituração do Plano de Contas Aplicado ao Setor Público (PCASP),
conforme estabelecidas no Manual de Contabilidade Aplicada ao Setor Público, avalie as proposições:
I. O método das partidas dobradas é obrigatório, permitindo que um fato contábil afete contas de classes distintas, como um lançamento a débito na conta "Créditos a Curto Prazo" (Classe 1) e a crédito na conta "Receitas Correntes Realizadas" (Classe 6).
II. Os lançamentos horizontais, que iniciam uma sequência de eventos, envolvem sempre contas de duas classes diferentes, a exemplo do registro da fixação da despesa orçamentária, que se realiza com débito em uma conta da Classe 5 e crédito em uma conta da Classe 6.
III. No atual modelo de registro contábil do Plano de Contas Aplicado ao Setor Público, as contas contábeis são divididas em oito classes, segregadas entre as naturezas de informação patrimonial, orçamentária, financeira e de compensação.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Tesoureiro |
Q3867450
Contabilidade Pública
Considere que um pagamento realizado a um fornecedor, no valor de R$ 15.000,00
mediante PIX, foi registrado equivocadamente no sistema como recebimento de valores
(ingresso de recursos). Quando da realização da conciliação, o saldo da conta bancária nos
sistemas apresentará:
Q3864721
Contabilidade Pública
Um órgão público adquiriu equipamentos para uso
permanente, com pagamento a ser realizado posteriormente
(compra a prazo).
Considerando os lançamentos contábeis típicos aplicáveis ao setor público, qual alternativa representa corretamente os registros dessa operação?
Considerando os lançamentos contábeis típicos aplicáveis ao setor público, qual alternativa representa corretamente os registros dessa operação?
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MG
Prova:
CESPE / CEBRASPE - 2026 - TCE-MG - Analista de Controle Externo - Especialidade: Ciências Contábeis |
Q3861309
Contabilidade Pública
Constituem lançamentos de terceira fórmula
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-PR
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-PR - Agente Fazendário Estadual (Todos os Cargos) |
Q3855886
Contabilidade Pública
A qualidade da informação contábil tem sido discutida
com muita intensidade quanto à utilidade informacional nos
processos de tomada de decisão e de controle no âmbito das
organizações administrativas. Essas discussões revelam a
importância da contabilidade como mecanismo construtor de
informação organizacional.
Ricardo Henrique Miranda de Araújo e Antônio André Cunha Callado. Características qualitativas da informação contábil: a percepção de profissionais de controle interno do setor público. In: Improving the usefulness of accounting research. São Paulo, 26 a 28 de julho de 2017.
A característica qualitativa da informação contábil de custos que justifica que bens abaixo de determinado valor possam ser imediatamente reconhecidos como custo do período, em lugar de serem sujeitos a controles mais complexos, é a
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Potim - SP
Prova:
Avança SP - 2026 - Prefeitura de Potim - SP - Fiscal Tributário |
Q3852963
Contabilidade Pública
Na escrituração contábil de uma entidade pública, a aquisição de um imóvel a prazo, utilizando o método das partidas dobradas, resulta em:
Ano: 2026
Banca:
AMAUC
Órgão:
Prefeitura de Itá - SC
Prova:
AMAUC - 2026 - Prefeitura de Itá - SC - Contador |
Q3835536
Contabilidade Pública
No âmbito da escrituração contábil no setor público, o
registro de eventos deve respeitar os mecanismos de
débito e crédito e o método das partidas dobradas.
Analise as afirmativas a seguir sobre os lançamentos
típicos:
I.O empenho da despesa constitui ato da execução orçamentária e gera lançamento nas contas de natureza orçamentária, com redução do crédito disponível e registro do crédito empenhado a liquidar, sem produzir, nesse momento, reconhecimento patrimonial de ativo ou passivo, permanecendo restrito às contas orçamentárias e às contas de controle correlatas da execução da despesa.
II.A liquidação da despesa corrente com prestação de serviços de terceiros enseja o reconhecimento de um passivo financeiro em contrapartida a uma Variação Patrimonial Diminutiva (VPD), atendendo ao fato gerador sob o regime de competência.
III.A arrecadação de uma receita tributária envolve, simultaneamente, lançamentos nas naturezas de informação orçamentária (realização da receita) e patrimonial (entrada de disponibilidade financeira em contrapartida a uma variação patrimonial aumentativa ou baixa de direito a receber).
Está correto o que se afirma em:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264673
Contabilidade Pública
O que o Princípio da Dualidade Contábil (ou Partidas Dobradas) significa para o registro de um fato
administrativo no setor público?
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Paraná Previdência
Prova:
INSTITUTO AOCP - 2025 - Paraná Previdência - Contador |
Q4097815
Contabilidade Pública
Em dezembro de 2023, um ente público
reconheceu a contribuição patronal devida ao
RPPS no valor de R$ 100.000, referente à folha de
pagamento do mês de dezembro. O pagamento foi
realizado em janeiro de 2024, junto com encargos
moratórios de R$ 5.000 devido ao atraso no
recolhimento de contribuições de meses
anteriores.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), como devem ser realizados os lançamentos no ente público e no RPPS?
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), como devem ser realizados os lançamentos no ente público e no RPPS?
Q4091637
Contabilidade Pública
No âmbito da execução orçamentária de uma
universidade federal, foi realizado um empenho
para a despesa de prestação de serviços de
vigilância, com pagamento mensal previsto para
ser realizado até o décimo dia útil do mês
subsequente à efetiva prestação do serviço. Nesse
contexto, assinale a alternativa que apresenta o
lançamento contábil a ser realizado na natureza de
informação orçamentária no momento do empenho
dessa despesa.

 Conheça nossos planos