Questões de Concurso
Sobre escrituração contábil em contabilidade pública
Foram encontradas 266 questões


O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:
(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.
(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).
(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.
Assinale a alternativa que apresenta a sequência correta:
- Débito: Serviços de terceiros (Resultado).
- Crédito: Banco conta corrente (Ativo Circulante).
Com base nas informações apresentadas, é CORRETO afirmar que:
- Valor bruto da folha de pagamento: R$ 1.200.000,00.
- Previdência social retida dos servidores: R$ 100.000,00.
- Previdência social custeada pelo Ente público: R$ 300.000,00.
- Provisão (registro) 1/12 avos para décimo terceiro salário: R$ 200.000,00.
Durante o fechamento contábil do mês de março de 2026, um técnico em contabilidade de uma autarquia federal recebeu, para análise de conformidade, o processo administrativo referente à contratação de serviços de manutenção preventiva dos equipamentos de tecnologia da informação da entidade. A documentação do processo demonstrava que os serviços haviam sido, integralmente, executados e atestados em 31/3/2026, mediante nota fiscal no valor bruto de R$ 52.000. Na conferência da documentação, verificou‑se a incidência de retenções tributárias obrigatórias no valor total de R$ 4.160, de modo que o valor líquido devido ao fornecedor correspondia a R$ 47.840, com pagamento previsto para 15/4/2026. Ao consultar o sistema contábil, um técnico identificou que havia sido registrado apenas um lançamento, consistente no débito da conta variação patrimonial diminutiva – serviços de TI, no valor de R$ 47.840, e no crédito da conta obrigações com fornecedores, no mesmo valor. Não foi localizado lançamento referente às retenções tributárias, tampouco registro do recolhimento desses tributos. Ademais, nenhuma outra inconsistência foi identificada. Considerou-se, ainda, que, segundo a legislação tributária aplicável e os procedimentos contábeis adotados, a obrigação correspondente às retenções deveria ser reconhecida contabilmente em 31/3/2026.
Com base nessa situação hipotética, julgue os itens seguintes.
Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
( ) A retificação de erro de escrituração deve preservar a integridade do histórico contábil, de modo que seja possível identificar o lançamento originalmente realizado e a correspondente correção.
( ) A constatação de erro de classificação contábil autoriza a substituição do lançamento original, desde que não tenha ocorrido o encerramento do exercício financeiro.
( ) Os procedimentos de retificação devem assegurar que as demonstrações contábeis representem adequadamente os atos e os fatos da gestão pública, observadas as normas contábeis aplicáveis.
( ) A correção de erro de escrituração deve observar procedimentos que mantenham a confiabilidade e a verificabilidade das informações contábeis.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
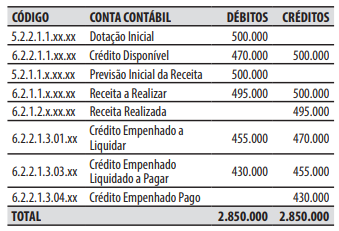
Ao examinar a contabilização da etapa de empenho, verificou que, de forma correta, foram efetuados lançamentos a

 Conheça nossos planos