Questões de Concurso
Sobre escrituração contábil em contabilidade pública
Foram encontradas 266 questões


No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Um crédito em rubrica do grupo patrimonial 1.02.02.01.00.00.00 – gestão administrativa/contas a receber resulta em mutação patrimonial decrescente.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Toda valorização de um investimento é contabilmente reconhecida por meio de débito em conta adequada do grupo patrimonial 1.02.03.00.00.00.00 – investimentos, em contrapartida à respectiva conta do grupo de resultados 5.01.00.00.00.00.00 – rendas/variações positivas.
( )A escrituração contábil pública prescinde do método das partidas dobradas, adotando o registro unilateral nas contas patrimoniais e de resultado.
( )O empenho da despesa orçamentária produz registro nas contas de controle, evidenciando a execução orçamentária paralelamente à escrituração patrimonial.
( )O recebimento de receita orçamentária dispensa registro nas contas patrimoniais, sendo escriturado em sistema contábil paralelo de natureza extraorçamentária.
( )A baixa de bens móveis inservíveis configura variação patrimonial diminutiva, registrada em conta de resultado conforme o regime de competência.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Com base no MCASP, 11ª edição, Parte IV, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. Os lançamentos de natureza patrimonial podem, excepcionalmente, debitar e creditar contas de naturezas distintas quando o fato registrado tiver reflexos simultâneos no patrimônio e no orçamento, desde que haja autorização expressa do gestor contábil responsável pela unidade.
II. O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, estando os lançamentos restritos à natureza de informação a qual pertençam: patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) ou de controle (classes 7 e 8).
III. Não é permitido um lançamento na conta Clientes (classe 1) em contrapartida à conta Receita Realizada (classe 6), pois apesar de ser utilizado o método das partidas dobradas e de os valores lançados a débito e a crédito não apresentarem diferença no balancete, observa-se uma inconsistência de natureza de informação.
IV. Os atributos conceituais da conta contábil compreendem: código, título/nome, função e natureza do saldo, sendo que a natureza do saldo identifica se a conta tem saldo devedor, credor ou ambos.
V. Os passivos que dependam de autorização orçamentária para amortização ou resgate integram o passivo permanente.
A escrituração contábil registra os fatos que afetam o patrimônio, observando técnicas e formalidades próprias. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:
(__) O método das partidas dobradas registra cada fato contábil mediante débito em uma ou mais contas e crédito equivalente em outra ou outras, preservando a igualdade patrimonial.
(__) A conciliação contábil confronta os saldos das contas com documentos e relatórios externos, como extratos bancários, identificando pendências e divergências a regularizar.
(__) O livro diário admite escrituração resumida por totais que alcancem períodos de um ano, ficando os registros analíticos a cargo da memória dos sistemas informatizados.
(__) Os lançamentos de ajuste se realizam depois da publicação das demonstrações contábeis, corrigindo no exercício seguinte as receitas e despesas reconhecidas por competência.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
No registro contábil da apropriação mensal para 13º salário, referente aos direitos do trabalhador em decorrência do mês trabalhado, a apropriação mensal por competência é o reconhecimento da obrigação do duodécimo de 13º salário para cada mês trabalhado.
De acordo com o PCASP, sabendo que deve ocorrer o empenho, liquidação e pagamento, como deve ser contabilizada a apropriação mensal do mensal do 13º (1/12 avos)?
I.O método das partidas dobradas orienta os registros contábeis, assegurando a equivalência entre débitos e créditos em cada lançamento.
II.Os registros orçamentários evidenciam a execução das receitas e despesas previstas na lei orçamentária anual do ente federativo.
III.Os atos administrativos suscetíveis de afetar o patrimônio futuro do ente registram-se em contas de controle específicas.
Está correto o que se afirma em:
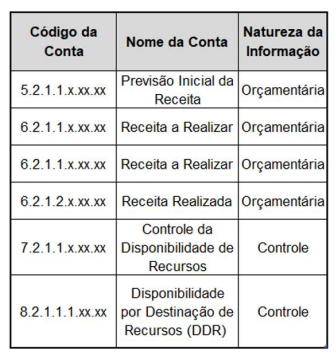
Considerando exclusivamente as informações fornecidas e observando a lógica dos registros contábeis previstos no PCASP, assinale a alternativa que apresenta corretamente os lançamentos contábeis.
Conforme disposto MCASP 11ª edição, o suprimento de fundos é um adiantamento de valores a servidor para futura prestação de contas. O art. 68 da Lei nº 4.320 de 1964 ainda determina que esse tipo de adiantamento tem a finalidade de realizar despesas que não possam se subordinar ao processo normal de aplicação. Porém, por se tratar de despesa orçamentária, necessariamente o recurso deverá percorrer os três estágios da execução da despesa pública, a saber: empenho, liquidação e pagamento. Contudo, no momento da concessão do suprimento de fundos, pelo enfoque patrimonial, não ocorre uma despesa, pois, não há redução no patrimônio líquido.
Sendo assim, indique qual registro contábil, conforme o Plano de Contas Aplicado ao Setor Público, melhor representa, sob o enfoque patrimonial, o momento da prestação de contas do saldo de adiantamento utilizado.

 Conheça nossos planos