Questões de Concurso Sobre escrituração contábil em contabilidade pública

Foram encontradas 266 questões

Q4408593 Contabilidade Pública
Assinale a opção que apresenta corretamente o lançamento por meio do qual deve ser registrada a fixação da despesa.
Alternativas
Q4401956 Contabilidade Pública

Considere as assertivas a seguir sobre a organização dos serviços de contabilidade e a apuração de custos, nos termos da Lei nº 4.320/1964, e assinale (V) para verdadeiro ou (F) para falso.


( ) Os serviços de contabilidade serão organizados de forma a permitir o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços administrativos, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros (Art. 85).


( ) A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas (Art. 86).


( ) Os serviços públicos industriais, ainda que não organizados como empresa pública ou autárquica, manterão contabilidade especial para determinação dos custos, ingressos e resultados, sem prejuízo da escrituração patrimonial e financeira comum (Art. 99).


Assinale a alternativa que apresenta a sequência correta, de cima para baixo.

Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Técnico em Contabilidade |
Q4400510 Contabilidade Pública
Um técnico em contabilidade, atuando em órgão público, é pressionado por superior hierárquico a registrar uma despesa em rubrica orçamentária diversa daquela efetivamente correspondente à natureza do gasto, sob a justificativa de “necessidade administrativa urgente”. O superior informa ainda que a determinação decorre de decisão administrativa e que o servidor deve apenas cumprir a ordem recebida.

Considerando os deveres éticos e a responsabilidade técnica do profissional da contabilidade, a conduta mais adequada é:
Alternativas
Q4395397 Contabilidade Pública
Em alguns casos, o reconhecimento da variação patrimonial aumentativa pode ocorrer após a ocorrência da arrecadação da receita orçamentária. Um destes casos é o recebimento antecipado de valores provenientes da venda a termo de serviços. A contabilização da natureza de informação patrimonial do reconhecimento da variação patrimonial aumentativa do caso mencionado, quando impacta o resultado da entidade pública, é: 
Alternativas
Q4386980 Contabilidade Pública
Ao revisar os lançamentos efetuados no sistema contábil municipal, constatou-se que uma operação foi registrada mediante débito em conta de natureza patrimonial e crédito diretamente em conta de natureza orçamentária. À luz da estrutura e das regras de integridade do Plano de Contas Aplicado ao Setor Público - PCASP, a providência adequada consiste em:
Alternativas
Q4382931 Contabilidade Pública
Ao realizar a conciliação bancária em 31 de dezembro, o contador de uma autarquia encontrou saldo contábil positivo de R$ 1.284.000 na conta Bancos e saldo positivo de R$ 1.402.000 no extrato bancário. Foram identificados os seguintes eventos:

I. Cheques emitidos e corretamente contabilizados pela autarquia, no total de R$ 168.000, ainda não apresentados ao banco;
II. Depósito de R$ 96.000 efetuado e corretamente contabilizado em 31 de dezembro, ainda não creditado pelo banco;
III. Tarifa bancária de R$ 12.000 debitada pelo banco, ainda não contabilizada pela autarquia;
IV. Crédito de R$ 40.000 efetuado pelo banco e já integrante do saldo do extrato, relativo a receita pertencente à autarquia, ainda não contabilizado;
V. Pagamento a fornecedor no valor de R$ 24.000 corretamente processado pelo banco, mas registrado pela contabilidade, por equívoco, como saída de R$ 42.000.

Após distinguir as diferenças temporárias de conciliação dos fatos que efetivamente exigem ajuste na escrituração, o saldo contábil ajustado da conta Bancos será: 
Alternativas
Q4382220 Contabilidade Pública
Um ente público contratou, em 30.06.20X1, um mútuo financeiro no valor de R$ 3.000.000,00 para reforço de caixa. A operação será liquidada em 12 prestações mensais e iguais, calculadas pelo Sistema Price, com o vencimento da primeira parcela em 31.07.20X1. Os juros compostos são pré-fixados em 1% ao mês, totalizando R$ 198.556,44 ao final do contrato. Com base nas normas de registro contábil de operações de crédito, assinale a alternativa que apresenta o lançamento patrimonial correto para o reconhecimento dos encargos da dívida no momento da contratação (30.06.20X1).
Alternativas
Q4376256 Contabilidade Pública
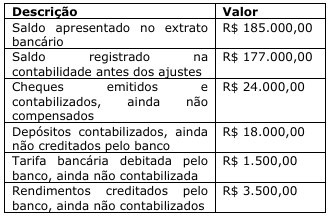
Ao realizar a conciliação de determinada conta bancária municipal, o tesoureiro identificou as seguintes informações em 31 de março:
Imagem associada para resolução da questão

Considerando os itens de conciliação apresentados, os saldos conciliados apurados a partir do extrato bancário e dos registros contábeis serão, respectivamente:  
Alternativas
Q4373669 Contabilidade Pública

Acerca do PCASP, sua estrutura, sua natureza e sua codificação, bem como das demonstrações contábeis e dos atributos da informação contábil, julgue o item a seguir. 


O registro contábil no PCASP deve observar o método das partidas dobradas, sendo permitido que um lançamento debite uma conta de natureza patrimonial e credite uma conta de natureza orçamentária, desde que os valores a débito e a crédito sejam iguais. 

Alternativas
Q4309101 Contabilidade Pública
No dia 20/07/2026 um Ente público realizou o pagamento da fatura de energia elétrica do mês de junho de 2026 em atraso. O pagamento em atraso resultou na incidência de encargos de mora (juros), no valor de R$ 500,00. Por um equívoco, o departamento de contabilidade registrou todo o valor pago como se fosse devido ao fornecedor, sem considerar a despesa financeira (juros). Sabendo que o valor original da fatura havia sido registrado na época adequada, assinale o reflexo que o registro equivocado provocou na contabilidade do Ente:
Alternativas
Q4309099 Contabilidade Pública
No mês de julho de 2026 foram realizados os seguintes registros contábeis relativos a folho de pagamento de um Ente público:
- Concessão de adiantamento do décimo terceiro salário: R$ 800.000,00. - Provisão (registro contábil) do valor mensal do décimo terceiro salário dos servidores: R$ 1.400.000,00. - Valor bruto da folha de pagamento do mês (pagamento no mês seguinte): R$ 8.000.000,00. - Valor da previdência social parte empregados (descontada dos servidores): R$ 1.200.000,00.
Com base somente nos dados apresentados, assinale o valor da variação do Passivo do Ente público após o registro das operações apresentadas:
Alternativas
Q4309098 Contabilidade Pública
No transcorrer do mês de julho de 2026, um Ente público realizou as seguintes operações:
- Compra à vista de mercadorias para o estoque, valor de R$ 300.000,00. - Pagamento de fornecedor, relativo a serviço prestado no mês anterior, valor de R$ 150.000,00. - Registro da depreciação mensal dos bens do Ativo Imobilizado, valor de R$ 250.000,00. - Compra, a prazo, de bem para o Ativo Imobilizado, no valor de R$ 800.000,00.
Com base nas informações acima, é possível afirmar que:
Alternativas
Q4305180 Contabilidade Pública
De acordo com a Resolução Previc nº 23/2023, os registros contábeis das entidades fechadas de previdência complementar (EFPC) devem
Alternativas
Q4303863 Contabilidade Pública
No âmbito da contabilidade aplicada ao setor público, a aquisição de bens e serviços pode gerar efeitos patrimoniais distintos dos registros orçamentários. Considerando somente o momento do empenho de despesa com aquisição de combustível por um município, assinale a alternativa que apresenta corretamente como deve ser realizada a contabilização sob o enfoque patrimonial, de acordo com o PCASP: 
Alternativas
Q4303862 Contabilidade Pública
No âmbito da contabilidade aplicada ao setor público, o empenho da despesa corresponde ao primeiro estágio da execução orçamentária da despesa. Considerando o empenho de despesa com aquisição de combustível por um município, assinale a alternativa que apresenta corretamente as contas contábeis a serem utilizadas, para contabilização sob o enfoque orçamentário, de acordo com o PCASP: 
Alternativas
Q4301243 Contabilidade Pública
Assinale a alternativa correta em relação aos lançamentos contábeis previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP - 11ª edição).
Alternativas
Q4293543 Contabilidade Pública
No início do exercício de 20X2, uma entidade pública possuía um saldo de Restos a Pagar Processados (RPP) referente a uma aquisição de materiais de consumo entregues e liquidados no exercício de 20X1. Em março de 20X2, a entidade realizou o pagamento integral dessa dívida. Considerando a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP) e o regime de competência, assinale a alternativa que apresenta o lançamento correto de natureza de informação patrimonial para o momento do pagamento.
Alternativas
Q4287346 Contabilidade Pública
Caso 1


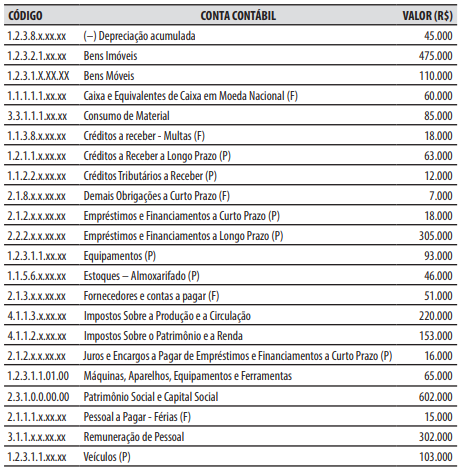
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4287343 Contabilidade Pública
Caso 1


Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 30/11/2025, o valor total das contas contábeis com saldo devedor era de:
Alternativas
Q4279417 Contabilidade Pública
Considerando o disposto na Lei Complementar nº 101/2000 a respeito da transparência, do controle e da fiscalização, além de obedecer às demais normas de contabilidade pública, a escrituração das contas públicas observará as seguintes:

I. A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.

Quais estão corretas? 

Alternativas
Respostas
1: E
2: E
3: E
4: E
5: D
6: C
7: D
8: C
9: E
10: D
11: C
12: D
13: E
14: E
15: A
16: B
17: E
18: A
19: C
20: B