Questões de Concurso Sobre depreciação, amortização e exaustão em contabilidade pública

Foram encontradas 446 questões

Q4242301 Contabilidade Pública
Caso 1

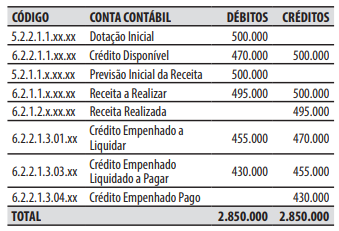
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo.


No decorrer do mês de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho, liquidação e pagamento da despesa com o 13º salário dos servidores públicos do ente, no valor de 12.000.

2. Arrecadação da receita com impostos, que já havia sido previamente lançada, no valor de R$ 9.000.

3. Empenho da despesa com serviço de consultoria, no valor de R$ 8.000.

4. Recebimento, por meio de transferência bancária, de uma caução de licitação, no valor de R$ 3.000.

5. Reconhecimento da depreciação do período, no valor de R$ 6.000.
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo
Alternativas
Q4233868 Contabilidade Pública
Para atualizar a planta de equipamentos urbanos, um Município comprou licenças de software por R$ 40.000,00. O contrato prevê uma depreciação anual acumulada de 10% sob o regime composto sobre o valor do ano anterior. A equipe de contabilidade patrimonial precisa lançar o valor residual desse lote de ferramentas tecnológicas no balanço público após decorridos exatamente 2 anos da data da aquisição. Diante disso, qual será o valor contábil registrado para esse Iote?
Alternativas
Q4232847 Contabilidade Pública
Uma unidade administrativa da Polícia Penal adquiriu, em 01/01/20X1, um veículo especializado para o transporte de detentos pelo valor de R$ 240.000,00, tendo o bem ficado disponível para uso na mesma data. A administração estimou uma vida útil de 5 anos para o veículo e um valor residual de R$ 40.000,00. A entidade utiliza o método das cotas constantes para a apuração da depreciação. Considerando exclusivamente essas informações e as normas vigentes, o Valor Líquido Contábil (VLC) desse veículo, em 30/06/20X3 (após 30 meses de uso), será de:
Alternativas
Q4228419 Contabilidade Pública
De acordo com as normas vigentes aplicadas à contabilidade no setor público, o valor depreciável de um ativo 
Alternativas
Q4228228 Contabilidade Pública
Os dados que se seguem serão utilizados para responder à questão:

        Uma Secretaria Municipal adquiriu frota com 20 (vinte) novos veículos para transporte de servidores públicos em suas atividades laborais. Sabe-se que o preço, por veículo, totalizou R$ 230.000,00 cada. Para que eles fossem colocados em uso, o órgão incorreu em custos adicionais totais de R$ 368.900,00 com customização obrigatória da Secretaria.

        Sabe-se que os veículos foram colocados em uso no dia 01/06/2025 e que a vida útil desses veículos é de 10 anos, com valor residual de 20%.
A variação patrimonial diminutiva relativa à depreciação dessa frota no exercício de 2025 totalizou, aproximadamente, em R$:
Alternativas
Q4223013 Contabilidade Pública
Assinale a única alternativa que apresenta uma despesa orçamentária e variação patrimonial diminutiva: 
Alternativas
Q4223005 Contabilidade Pública

A Prefeitura Municipal adquiriu um veículo com as seguintes informações:


- Valor total do bem: R$ 390.000,00


- Valor residual: R$ 30.000,00


- Valor pago a vista pelo bem: R$ 240.000,00


- Valor financiado do bem: R$ 150.000,00


- Vida útil estimada do bem: 5 (cinco) anos


- Data da aquisição 01/02/2025


Com base nas informações apresentadas, o valor contábil líquido do bem, em 30/06/2026, é de:

Alternativas
Q4215595 Contabilidade Pública
A depreciação de bens públicos sob regime contábil patrimonial visa refletir sua perda de valor com o uso ou obsolescência. Assinale a alternativa que apresenta corretamente essa abordagem. 
Alternativas
Q4208412 Contabilidade Pública

Julgue o item a seguir, referente à reavaliação de ativos em EFPC.


Os bens imobilizados devem ser depreciados pelo método das cotas constantes, vedado qualquer outro procedimento. 

Alternativas
Q4205436 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), 10a Edição, Parte II, item 11.5.2, vários métodos de depreciação podem ser utilizados para alocar de forma sistemática o valor depreciável de um ativo ao longo da sua vida útil. Conforme a literalidade do referido item, dentre os métodos utilizados, destacam-se os seguintes:
Alternativas
Q4203467 Contabilidade Pública
Um Ente Público realizou a aquisição de um bem para o Ativo Imobilizado. Os dados da aquisição foram os seguintes:
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido: 
Alternativas
Q4202341 Contabilidade Pública
Em 01/01/2022, o Município Celta adquiriu um equipamento destinado ao Hospital Municipal pelo valor de R$ 1.440.000,00. Na data do reconhecimento inicial, foram estimados vida útil de 12 anos e valor residual de R$ 120.000,00, tendo sido adotado o método linear de depreciação. Em 31/12/2025, após quatro exercícios completos de utilização, o laudo técnico concluiu que o equipamento apresentava melhor desempenho do que o inicialmente esperado. Em razão disso, a Administração revisou as estimativas, passando a considerar, a partir de 01/01/2026, vida útil total de 15 anos, contados da data de aquisição, e valor residual de R$ 180.000,00. Considerando as disposições do MCASP e da NBC TSP 07 – Ativo Imobilizado, segundo as quais a revisão da vida útil e do valor residual constitui mudança de estimativa contábil com aplicação prospectiva, assinale a alternativa que apresenta a despesa de depreciação do exercício de 2026. 
Alternativas
Q4199641 Contabilidade Pública
No ano de 2025, um órgão público adquiriu um lote de 20 (vinte) computadores pelo valor de R$ 5.000,00 (cinco mil reais), cada. No ano de 2027, esses computadores passarão a valer contabilmente R$ 3.000,00 (três mil reais), cada. Esse processo de minoração de valor ao longo da vida útil é denominado 
Alternativas
Q4195675 Contabilidade Pública
O patrimônio público é composto por bens de uso comum do povo, bens de uso especial e bens dominicais que integram a estrutura estatal. No que se refere à classificação dos bens e aos registros de depreciação e exaustão previstos nas normas de contabilidade, assinale a alternativa correta. 
Alternativas
Q4195200 Contabilidade Pública
A redução do valor de ativos ao longo do tempo deve ser registrada contabilmente para refletir o desgaste, a obsolescência ou o esgotamento de recursos. Considerando a distinção entre esses conceitos aplicados a diferentes categorias de bens e direitos, analise as afirmativas a seguir:
I.A depreciação refere-se à perda de valor de bens tangíveis decorrente de seu uso, da ação da natureza ou de obsolescência técnica prevista.
II.A amortização consiste na recuperação do capital investido em bens imateriais ou direitos que possuam prazo de existência ou exercício limitado.
III.A exaustão é aplicada a ativos de longo prazo que não perdem valor físico, como terrenos urbanos destinados à construção de sedes administrativas.
Está correto o que se afirma em: 
Alternativas
Q4192086 Contabilidade Pública

Tendo em vista que a INFRA S.A. atua na gestão de ativos de infraestrutura rodoviária e ferroviária e que esses ativos são complexos e compostos por diversos elementos, com durações e desgastes distintos, julgue o item a seguir, com base na NBC TSP 07 – Ativo Imobilizado. 


Os ativos de infraestrutura geridos pela INFRA S.A., embora façam parte de um sistema ou rede, não podem sofrer restrições à sua alienação e devem possuir, obrigatoriamente, usos alternativos prontamente disponíveis. 

Alternativas
Q4192085 Contabilidade Pública

Tendo em vista que a INFRA S.A. atua na gestão de ativos de infraestrutura rodoviária e ferroviária e que esses ativos são complexos e compostos por diversos elementos, com durações e desgastes distintos, julgue o item a seguir, com base na NBC TSP 07 – Ativo Imobilizado. 


A depreciação de uma ponte rodoviária não deve ser interrompida caso o ativo se torne ocioso ou seja retirado de uso devido a reformas, a menos que o ativo esteja totalmente depreciado. 

Alternativas
Q4188087 Contabilidade Pública
Os critérios de avaliação dos componentes patrimoniais asseguram a fidedignidade das demonstrações. Sobre o tema, Analise as afirmativas a seguir:

I.As disponibilidades em moeda nacional são avaliadas pelo valor original, sendo as obrigações e os créditos em moeda estrangeira convertidos à taxa de câmbio vigente na data do balanço.
II. Os estoques de almoxarifado são avaliados pelo valor de aquisição, admitindo-se a aplicação do custo médio ponderado para cada item ao longo do exercício financeiro.
III. Os bens do ativo imobilizado submetem-se à depreciação, à amortização ou à exaustão, conforme a natureza do bem e a vida útil econômica estimada para o ativo.

Está correto o que se afirma em:
Alternativas
Q4185285 Contabilidade Pública
Um técnico em contabilidade de uma universidade federal verifica que diversos aparelhos condicionadores de ar instalados em um prédio administrativo apresentam desgaste acentuado após anos de utilização contínua. Durante análise patrimonial, a chefia solicita ao servidor informações sobre o reconhecimento contábil da perda de valor dos equipamentos e sobre os procedimentos necessários caso alguns aparelhos sejam considerados irrecuperáveis economicamente.

Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e no Decreto n. 12.785/2025, assinale a alternativa CORRETA.

Alternativas
Q4182999 Contabilidade Pública
Na contabilidade pública, depreciação, amortização e exaustão são procedimentos que: 
Alternativas
Respostas
41: B
42: C
43: C
44: D
45: D
46: C
47: C
48: A
49: E
50: B
51: A
52: C
53: A
54: D
55: C
56: E
57: C
58: C
59: B
60: A