Questões de Concurso
Sobre depreciação, amortização e exaustão em contabilidade pública
Foram encontradas 446 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287347
Contabilidade Pública
Texto associado
Caso 1
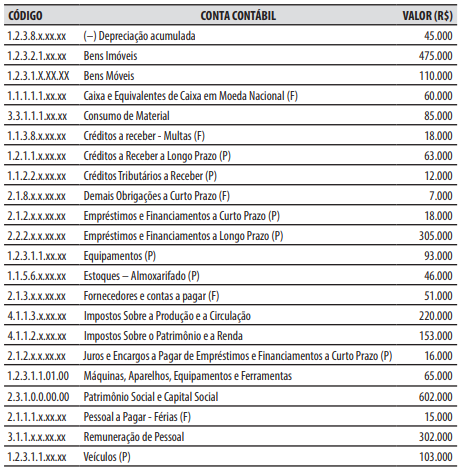
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, assinale a alternativa em que
há apenas operações que contribuíram para a redução do resultado orçamentário do exercício.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287344
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, na demonstração das variações
patrimoniais, o valor do resultado patrimonial do exercício, foi:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279430
Contabilidade Pública
O ativo imobilizado é o item tangível que é mantido para o uso na produção ou
fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de
operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja
utilização se dará por mais de um período (exercício). Considerando o preconizado pelo MCASP,
assinale a alternativa INCORRETA.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278479
Contabilidade Pública
Na conciliação entre o razão contábil e o sistema de
patrimônio, surgem diferenças em aquisições, baixas,
transferências, depreciação e bens em andamento. Nesse
contexto, o procedimento tecnicamente correto consiste em:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278474
Contabilidade Pública
Na vistoria de uma ala hospitalar classificada como ativo não
gerador de caixa, uma falha estrutural reduz sua capacidade
de atendimento. O imóvel permanece em uso parcial e seu
valor contábil supera o potencial remanescente de serviços.
Qual é o procedimento contábil correto?
Qual é o procedimento contábil correto?
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267910
Contabilidade Pública
Os bens permanentes de um Ente Público são evidenciados em seu Ativo Não
Circulante, com destaque para os bens do Ativo Imobilizado. Tais bens, estão sujeitos a
perda de valor por seu uso ou obsolescência, que deve ser registrada no patrimônio do
Ente. Nesse sentido, assinale a alternativa que apresenta as contas contábeis do registro
da depreciação dos imóveis no sistema patrimonial de um Ente Público:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258558
Contabilidade Pública
O resultado patrimonial dos Entes públicos deve ser auferido na Demonstração das
Variações Patrimoniais, elaborada ao final de cada exercício financeiro. Considere as
seguintes informações de um Ente Público ao longo do exercício financeiro de 2025:
- Recebimento de impostos do exercício de 2024, no valor de R$ 300.000,00 (desconsiderar encargos por atraso).
- Impostos de competência do exercício de 2025, valor total de R$ 2.000.000,00, sendo que R$ 1.500.000,00 foi recebido ao longo do exercício e o restante ficou registrado para recebimento em exercícios futuros.
- Apropriação (registro) da nota fiscal de prestador de serviços no exercício de 2025, com pagamento previsto para janeiro de 2026, com valor de R$ 200.000,00.
- Prestação de contas por parte de servidor que recebeu, no ano de 2024, valor para suprimento de fundos. O valor das despesas do exercício de 2025 comprovadas, foi de R$ 50.000,00.
- Recebimento de receitas financeiras do exercício, no valor de R$ 100.000,00.
- Depreciação de bens do Ativo Imobilizado no exercício de 2025: R$ 350.000,00.
- Despesas financeiras no exercício de 2025, no valor de R$ 50.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258555
Contabilidade Pública
Considere as seguintes informações relativas a um bem do Ativo Imobilizado da Prefeitura Municipal:
- Valor bruto (custo de aquisição do bem): R$ 3.600.000,00.
- Data da aquisição (início do uso): 01/08/2025.
- Vida útil estimada: 5 (cinco) anos.
- Valor residual: R$ 600.000,00.
Ao verificar o valor líquido do bem no Balanço Patrimonial de 31/12/2025, o valor apresentado foi de R$ 2.750.000,00.
Sobre a situação apresentada, é CORRETO afirmar que:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Bom Princípio - RS
Prova:
Instituto Legalle - 2026 - Câmara de Bom Princípio - RS - Analista Legislativo |
Q4256266
Contabilidade Pública
Em 01/01/2021, uma Câmara Municipal de
Vereadores adquiriu uma máquina pelo valor de R$
500.000,00. Na data de aquisição, o bem encontrava-se em
plenas condições de uso, tendo sido definida vida útil
econômica inicial de 10 anos, com valor residual estimado
em R$ 100.000,00. Em 01/01/2022, em decorrência da
reavaliação das condições de uso e desempenho do ativo,
a entidade promoveu revisão das estimativas contábeis,
passando a considerar vida útil remanescente de 8 anos e
valor residual revisado para R$ 60.000,00. Considerando
que a entidade adota o método de depreciação pelo
regime linear (cotas constantes), assinale a alternativa que
indica CORRETAMENTE o valor contábil da máquina em
31/12/2025.
Ano: 2026
Banca:
IAN
Órgão:
Câmara de Jardim - MS
Prova:
IAN - 2026 - Câmara de Jardim - MS - Contador |
Q4249190
Contabilidade Pública
Ao elaborar as demonstrações contábeis da
Câmara Municipal, o contador verificou que
determinado bem do ativo imobilizado teve sua vida
útil econômica revisada, um ativo intangível
possuía vida útil definida, uma jazida explorada
pelo ente encontrava-se em fase de exploração
econômica e existia demanda judicial cuja perda
era apenas possível. No encerramento do exercício,
observou-se que um conjunto de registros
contábeis aumentou o ativo total, reduziu o
patrimônio líquido, manteve inalterado o passivo
exigível e foi considerado compatível com os
critérios de reconhecimento, mensuração e
evidenciação previstos nas normas convergidas
aos padrões internacionais de Contabilidade. À luz
da Contabilidade Geral, marque a opção CORRETA.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEPLAG-AL
Prova:
CESPE / CEBRASPE - 2026 - SEPLAG-AL - Especialista em Gestão Pública - Especialidade: Contabilidade |
Q4248556
Contabilidade Pública
Julgue o item a seguir, relativos à mensuração de ativos.
Suponha que a vida útil de um bem no valor de R$ 2 milhões colocado em uso no primeiro dia de determinado ano seja estimada em 5 anos pelo ente que o adquiriu. Suponha, ainda, que, sendo usual que 5% do custo inicial seja reservado a título de valor residual, o ente opte pelo uso do método da soma dos dígitos crescente para o cálculo da depreciação do ativo. Nesse caso, ao final do terceiro ano de depreciação, o valor contábil líquido do bem será de R$ 1,24 milhão.
Q4247765
Contabilidade Pública
Texto associado
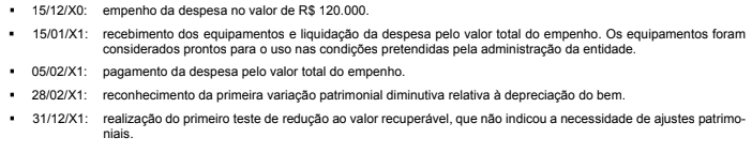
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determinado ente público municipal:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a apuração da depreciação dos equipamentos deve começar
em
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Curitibanos - SC
Prova:
FURB - 2026 - Câmara de Curitibanos - SC - Controlador Interno |
Q4246955
Contabilidade Pública
Sobre o sistema patrimonial da Contabilidade Pública,
julgue os itens a seguir:
I.O registro das transações no sistema patrimonial da administração pública segue o regime misto, reconhecendo as variações patrimoniais aumentativas (VPA) no momento da arrecadação e as diminutivas (VPD) no momento do empenho.
II.O sistema patrimonial evidencia a perda da capacidade de geração de serviços ou dos benefícios econômicos dos ativos por meio do reconhecimento contábil da depreciação, da amortização e da exaustão como variações patrimoniais diminutivas (VPD) nos períodos em que ocorrem.
III.No sistema patrimonial governamental, os estoques mantidos para distribuição gratuita devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
É correto o que se afirma em:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245884
Contabilidade Pública
Considere que determinado Município, ao
final do exercício de 2025, realizou a reavaliação de um
bem imóvel integrante de seu ativo imobilizado. Na data
da reavaliação, o imóvel apresentava custo histórico de
aquisição de R$ 800.000,00, depreciação acumulada de R$
50.000,00 e valor reavaliado, conforme laudo técnico, de
R$ 1.200.000,00. Considerando apenas essas informações,
é CORRETO afirmar que o acréscimo líquido decorrente da
reavaliação a ser reconhecido foi de:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245523
Contabilidade Pública
Uma determinada autarquia federal adquiriu o direito de exploração de uma jazida mineral por R$ 2.000.000,00. A estimativa
técnica indica que a jazida possui uma capacidade total de extração de 500.000 toneladas de minério. No primeiro ano de operação,
a entidade extraiu e vendeu 40.000 toneladas. Considerando que não há valor residual previsto para o final da exploração, para o
valor da exaustão acumulada a ser reconhecido ao final do primeiro ano, assinale a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245522
Contabilidade Pública
No que diz respeito à gestão patrimonial no setor público, as diretrizes do Manual de Contabilidade Aplicada ao Setor Público
(MCASP) determinam que a redução do valor aplicado na aquisição de direitos de propriedade e outros ativos intangíveis, que
possuam prazo de existência ou exercício limitado, deve ser registrada contabilmente. Diante do exposto, quanto ao termo que
apresenta a denominação técnica desse procedimento, marque a opção correta.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Rio Azul - PR
Prova:
FAU - 2026 - Prefeitura de Rio Azul - PR - Contador |
Q4245111
Contabilidade Pública
Considere que um Ente Público adquiriu um bem para seu ativo imobilizado com as
seguintes informações:
- Aquisição e colocação em uso, em 01/03/2025, de uma máquina, com valor de R$ 2.400.000,00, sendo pago o valor de R$ 1.200.000,00 a vista e o restante a prazo.
- A vida útil estimada do bem é de 10 (dez) anos.
Sabendo que o valor da depreciação acumulada do bem em 31/12/2025 era de R$ 150.000,00, assinale a alternativa que apresenta o valor residual do bem para fins de depreciação:
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244791
Contabilidade Pública
Uma autarquia municipal adquiriu, no mesmo exercício, os seguintes bens e direitos:
• Um veículo destinado às atividades administrativas.
• Uma licença de software com prazo determinado de utilização.
• Um terreno para futura construção de sua sede administrativa.
• Um edifício destinado ao funcionamento de suas unidades.
Ao analisar os procedimentos contábeis relativos ao reconhecimento da perda do potencial de serviços desses ativos, o técnico em contabilidade deve chegar a qual conclusão?
Q4242303
Contabilidade Pública
Texto associado
Caso 1
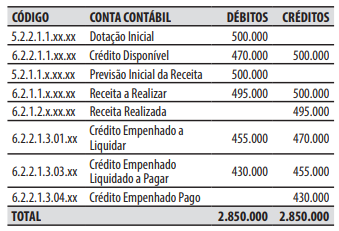
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, é correto afirmar que:

 Conheça nossos planos