Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.029 questões

Q3280956 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) é um relatório contábil que fornece informações sobre as entradas e saídas de caixa de uma empresa durante um período específico, evidenciando a capacidade da empresa de gerar caixa e como esse caixa é utilizado. A DFC pode ser elaborada por meio de dois métodos principais. Assinale a alternativa correspondente.
Alternativas
Q3273998 Contabilidade Pública
Para responder à questão, considere as informações a seguir, obtidas dos demonstrativos contábeis da entidade pública Delta em 31/12/2021. 


Q30_31.png (689×93)
Assinale a alternativa que apresenta o valor a ser inscrito em Restos a Pagar Processados (RPP).
Alternativas
Q3273994 Contabilidade Pública
As demonstrações contábeis aplicáveis ao setor público buscam fornecer informações úteis e fidedignas para a tomada de decisão dos gestores e para o pleno exercício do controle social. Nesse sentido, os relatórios fiscais são utilizados, principalmente, para:

I. Determinar o impacto sobre a economia.
II. Comparar os resultados fiscais nacional e internacionalmente.
III. Analisar opções de política fiscal, definir essas políticas e avaliar os seus impactos.

Quais estão corretas?
Alternativas
Q3271766 Contabilidade Pública
A Prefeitura Municipal de Marabá está analisando suas variações patrimoniais para preparar o balanço anual. Dentre as variações, pode-se dizer que se refere a uma variação patrimonial ativa (VPA) quando
Alternativas
Q3265216 Contabilidade Pública
Em relação ao Balanço Financeiro, é correto afirmar que seu objetivo é evidenciar as movimentações de entradas e saídas que impactam, em um exercício financeiro,
Alternativas
Q3265215 Contabilidade Pública
Uma entidade do setor público apresenta os seguintes subtotais de suas receitas no Balanço Orçamentário:

• Previsão Inicial: R$20.000;
• Previsão Atualizada: R$25.000;
• Receitas Realizadas: R$32.000.

No Balanço Orçamentário, o saldo apresentado, relacionado às receitas, é de
Alternativas
Q3260720 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Na Demonstração das Variações Patrimoniais, o custo dos serviços prestados será classificado como:
Alternativas
Q3260719 Contabilidade Pública
No Balanço Patrimonial dos Entes Públicos, as aplicações financeiras com resgate imediato, ou seja, aquelas que não possuem restrição de prazo para sua livre movimentação, devem ser classificadas como:
Alternativas
Q3260706 Contabilidade Pública

A contabilidade acompanha e demonstra a mutação patrimonial ocorrida ao longo de determinado período, servindo como importante fonte para a tomada de decisão. Considere as seguintes informações para a resolução da questão:


- Compra de mercadorias para estoque, com pagamento a ser realizado em 30 (trinta) dias: R$ 200.000,00.


- Pagamentos de fornecedor referente serviço prestado no mês anterior (despesa já apropriada): R$ 140.000,00.


- Adiantamento salarial concedido: R$ 180.000,00.


- Apropriação (registro contábil) de despesa do mês a ser paga no quinto dia do mês seguinte: R$ 150.000,00.


- Transferência de recursos para aplicação financeira com liquidez imediata: R$ 100.000,00.


- Compra de Ativo Imobilizado para pagamento em 10 (dez) parcelas mensais e consecutivas: valor original da operação: R$ 250.000,00.


- Recebimento receita ocorrida no mês anterior (receita já apropriada): R$ 350.000,00.


Com base nas informações acima, é possível afirmar que a variação do Ativo Circulante e Passivo Circulante, respectivamente, corresponde a:

Alternativas
Q3260705 Contabilidade Pública

Ao final do mês de Janeiro de 2025 foram realizados os seguintes registros contábeis no sistema patrimonial de um Ente público:


- Folha de pagamento bruta: R$ 3.100.000,00.


- Previdência Social descontada dos trabalhadores: R$ 350.000,00.


- Imposto de Renda Retido na Fonte: R$ 200.000,00.


- Previdência Social patronal: R$ 600.000,00.


- Provisão (apropriação) mensal de férias a pagar: R$ 250.000,00.


- Consignações retidas para repasse a terceiros: R$ 100.000,00.


Com base somente nas informações acima, o valor do aumento do Passivo do Ente público foi de:

Alternativas
Q3260541 Contabilidade Pública

As informações a seguir servem de base para responder à questão.
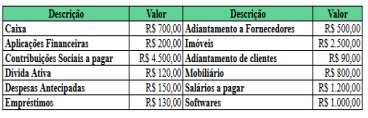

Um órgão apresentou os seguintes valores patrimoniais referentes ao exercício de 2024. 

Em relação ao órgão acima e às informações dadas, podese afirmar que:
Alternativas
Q3260540 Contabilidade Pública

As informações a seguir servem de base para responder à questão.


Um órgão apresentou os seguintes valores patrimoniais referentes ao exercício de 2024. 

Considerando as informações do Balanço Patrimonial acima, referente ao exercício de 2024, pode-se afirmar que o passivo é de:
Alternativas
Q3256781 Contabilidade Pública
Determinada entidade pública registrou, em seu primeiro exercício financeiro, já encerrado, as seguintes transações:

I aprovação da lei orçamentária anual no valor de $ 200 mil, sendo a despesa fixada no mesmo valor da receita prevista;

II lançamento de receita de impostos no valor de $ 100 mil, sendo arrecadado 80% desse valor;

III transferências de capital recebidas no valor de $ 70 mil; IV empenho, liquidação e pagamento de folha de pessoal no valor de $ 60 mil;

V empenho e liquidação de equipamentos no valor de $ 80 mil, metade paga à vista e metade inscrita em restos a pagar;

VI recebimento de bem em doação no valor de $ 100 mil.

Tendo como referência as informações precedentes, julgue o item a seguir, relativo à elaboração das demonstrações contábeis aplicadas ao setor público (DCASP). 


O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais será superavitário em $ 110 mil.

Alternativas
Q3256780 Contabilidade Pública
Determinada entidade pública registrou, em seu primeiro exercício financeiro, já encerrado, as seguintes transações:

I aprovação da lei orçamentária anual no valor de $ 200 mil, sendo a despesa fixada no mesmo valor da receita prevista;

II lançamento de receita de impostos no valor de $ 100 mil, sendo arrecadado 80% desse valor;

III transferências de capital recebidas no valor de $ 70 mil; IV empenho, liquidação e pagamento de folha de pessoal no valor de $ 60 mil;

V empenho e liquidação de equipamentos no valor de $ 80 mil, metade paga à vista e metade inscrita em restos a pagar;

VI recebimento de bem em doação no valor de $ 100 mil.

Tendo como referência as informações precedentes, julgue o item a seguir, relativo à elaboração das demonstrações contábeis aplicadas ao setor público (DCASP). 


O resultado orçamentário do exercício apurado no balanço orçamentário será superavitário em $ 10 mil.  

Alternativas
Q3256779 Contabilidade Pública
Determinada entidade pública registrou, em seu primeiro exercício financeiro, já encerrado, as seguintes transações:

I aprovação da lei orçamentária anual no valor de $ 200 mil, sendo a despesa fixada no mesmo valor da receita prevista;

II lançamento de receita de impostos no valor de $ 100 mil, sendo arrecadado 80% desse valor;

III transferências de capital recebidas no valor de $ 70 mil; IV empenho, liquidação e pagamento de folha de pessoal no valor de $ 60 mil;

V empenho e liquidação de equipamentos no valor de $ 80 mil, metade paga à vista e metade inscrita em restos a pagar;

VI recebimento de bem em doação no valor de $ 100 mil.

Tendo como referência as informações precedentes, julgue o item a seguir, relativo à elaboração das demonstrações contábeis aplicadas ao setor público (DCASP). 


O resultado financeiro do exercício apurado no balanço financeiro será superavitário em $ 150 mil.

Alternativas
Q3256762 Contabilidade Pública

Acerca da composição do patrimônio público e das suas variações, bem como da mensuração de passivos, julgue o item a seguir, de acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP).


O passivo permanente é composto pelas dívidas e demais obrigações cuja amortização ou resgate só poderão ser realizados após a eliminação de todo o passivo financeiro.

Alternativas
Q3247156 Contabilidade Pública

A avaliação das demonstrações financeiras de um órgão legislativo é essencial para a elaboração de pareceres técnicos que subsidiam o controle e a fiscalização da gestão pública. A transparência desse processo permite que a sociedade compreenda como os recursos são administrados e utilizados na execução orçamentária. Considerando esse contexto, analise as afirmativas a seguir:


I. A análise das Demonstrações Financeiras de um órgão legislativo permite verificar o equilíbrio patrimonial e orçamentário, identificando variações significativas nas receitas e despesas que possam comprometer a execução das políticas públicas.

II. O exame do Balanço Patrimonial e da Demonstração das Variações Patrimoniais possibilita avaliar a composição dos ativos e passivos do órgão, além de fornecer informações sobre a evolução patrimonial ao longo do exercício financeiro.

III. A elaboração de pareceres técnicos sobre as contas anuais de um órgão legislativo deve se concentrar exclusivamente nos demonstrativos contábeis, pois aspectos extraorçamentários e de conformidade jurídica não influenciam a transparência e a prestação de contas.


Está correto o que se afirma em:

Alternativas
Ano: 2025 Banca: IBAM Órgão: Prodesan - SP Prova: IBAM - 2025 - Prodesan - SP - Contador |
Q3246494 Contabilidade Pública
A apuração das variações favoráveis e desfavoráveis é um processo utilizado na contabilidade e na gestão financeira para analisar as diferenças entre os valores orçados ou planejados e os valores reais obtidos durante um determinado período. Analise dos itens abaixo qual corresponde a exemplo de variações favoráveis.
I. Quando as vendas superam as expectativas, resultando em maior receita.
II. Quando a empresa consegue reduzir seus custos ou despesas em relação ao orçamento, aumentando a margem de lucro.
III. Quando a produção ou desempenho das operações supera as metas estabelecidas, sem aumento proporcional de custos.
A seguir assinale a alternativa correta.

Alternativas
Q3239286 Contabilidade Pública
Sobre as classes e os grupos do balanço orçamentário do PCASP, assinalar a alternativa CORRETA.
Alternativas
Q3236158 Contabilidade Pública
Uma prefeitura municipal elaborou, no início do exercício financeiro, um planejamento estratégico para três anos, com metas de redução de despesas correntes em 15% e aumento da arrecadação tributária em 20%. Para tanto, foram projetados os resultados esperados em função de diversas hipóteses de trabalho, como o aumento da eficiência na arrecadação de tributos e a renegociação de contratos com fornecedores. Ao final do primeiro ano, a prefeitura comparou os resultados alcançados com os projetados, identificando que as despesas correntes foram reduzidas em apenas 8%, enquanto a arrecadação cresceu 10%. Diante disso, os gestores ajustaram as projeções e as estratégias para os anos seguintes. Com base no caso apresentado e nas formas de análise das demonstrações financeiras, assinale a afirmativa correta.
Alternativas
Respostas
1121: B
1122: C
1123: E
1124: C
1125: C
1126: B
1127: B
1128: A
1129: B
1130: D
1131: C
1132: A
1133: E
1134: C
1135: E
1136: E
1137: A
1138: D
1139: C
1140: D