Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


Ano: 2025
Banca:
IBADE
Órgão:
Câmara de Rolim de Moura - RO
Prova:
IBADE - 2025 - Câmara de Rolim de Moura - RO - Contador |
Q3364876
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao
Setor Público (MCASP), a evidenciação contábil é
fundamental para o cumprimento dos objetivos das
demonstrações contábeis no setor público.
Nesse contexto, analise as afirmativas e assinale a alternativa correta.
Nesse contexto, analise as afirmativas e assinale a alternativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
ARCE
Prova:
Instituto Consulplan - 2025 - ARCE - Analista de Regulação – Especialista Contábil-financeiro |
Q3363258
Contabilidade Pública
A ARCE apresentou as seguintes informações em seu Balanço Orçamentário no ano de X1:
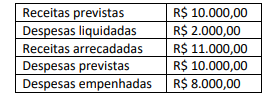
Considerando somente essas informações, é correto afirmar que ocorreu:
Considerando somente essas informações, é correto afirmar que ocorreu:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Porto Barreiro - PR
Prova:
FAU - 2025 - Prefeitura de Porto Barreiro - PR - Contador |
Q3359564
Contabilidade Pública
Qual é a única alternativa que apresenta uma conta que pertence ao Ativo no Balanço
Patrimonial de um Ente público:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Porto Barreiro - PR
Prova:
FAU - 2025 - Prefeitura de Porto Barreiro - PR - Contador |
Q3359563
Contabilidade Pública
Na Demonstração das Variações Patrimoniais, o Custo dos Serviços Prestados será
parte classificado como:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Porto Barreiro - PR
Prova:
FAU - 2025 - Prefeitura de Porto Barreiro - PR - Contador |
Q3359560
Contabilidade Pública
No Balanço Orçamentário que deve ser elaborado pelos Entes Públicos, a Reserva de
Contingência pertence ao grupo de:
Ano: 2025
Banca:
FGV
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FGV - 2025 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Área Administrativa - Sem Especialidade (Reaplicação) |
Q3349637
Contabilidade Pública
Em 2024, um Estado brasileiro recebeu do Governo Federal um
empréstimo de longo prazo no valor total de R$ 500.000,00.
Assinale a opção que indica a classificação da saída e do recebimento de caixa pelo Governo Federal e Estadual, respectivamente, na Demonstração dos Fluxos de Caixa.
Assinale a opção que indica a classificação da saída e do recebimento de caixa pelo Governo Federal e Estadual, respectivamente, na Demonstração dos Fluxos de Caixa.
Ano: 2025
Banca:
FGV
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FGV - 2025 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Área Administrativa - Sem Especialidade (Reaplicação) |
Q3349636
Contabilidade Pública
A Secretaria de Habitação do estado Beta apresenta, em seu
balanço patrimonial, habitações que são utilizadas para fornecer
moradia para famílias de baixa renda por aluguéis com preço
abaixo do mercado.
O valor contábil destas habitações é de R$ 600.000,00. A entidade possui, também, um imóvel, cujo valor contábil é de R$ 100.000,00, que é alugado a seus empregados, que trabalham no local, por um valor de aluguel semelhante ao de mercado.
Assinale a opção que indica a classificação dos ativos no balanço patrimonial da Secretaria de Habitação.
O valor contábil destas habitações é de R$ 600.000,00. A entidade possui, também, um imóvel, cujo valor contábil é de R$ 100.000,00, que é alugado a seus empregados, que trabalham no local, por um valor de aluguel semelhante ao de mercado.
Assinale a opção que indica a classificação dos ativos no balanço patrimonial da Secretaria de Habitação.
Ano: 2025
Banca:
FGV
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FGV - 2025 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Área Administrativa - Contabilidade (Reaplicação) |
Q3349602
Contabilidade Pública
Em uma entidade do setor público, a Demonstração das Variações
Patrimoniais é acompanhada de notas explicativas, divulgando
separadamente a natureza e os valores dos itens relevantes que
compõem as variações patrimoniais aumentativas e as
diminutivas.
Algumas circunstâncias poderão ser apresentadas em notas explicativas, ainda que seus valores não sejam relevantes. Em relação a elas, analise o que se afirma a seguir.
I. Baixas de itens do ativo imobilizado.
II. Baixas de investimento.
III. Constituição ou reversão de provisões.
Está correto o que se afirma em
Algumas circunstâncias poderão ser apresentadas em notas explicativas, ainda que seus valores não sejam relevantes. Em relação a elas, analise o que se afirma a seguir.
I. Baixas de itens do ativo imobilizado.
II. Baixas de investimento.
III. Constituição ou reversão de provisões.
Está correto o que se afirma em
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Conhecimentos Gerais para Todos os Cargos |
Q3340599
Contabilidade Pública
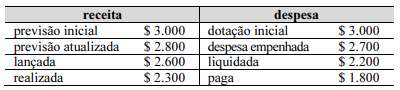
Com base nos dados apresentados na tabela precedente, relativos ao planejamento e à execução da receita e da despesa orçamentárias no ano 1 em determinada entidade do setor público, é correto afirmar que, no balanço orçamentário da entidade, o resultado orçamentário do exercício foi
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340249
Contabilidade Pública
Acerca do tratamento contábil das disponibilidades, assinale a
opção correta, de acordo com o previsto pelo Comitê de
Pronunciamentos Contábeis.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340246
Contabilidade Pública
Em relação à estrutura das demonstrações contábeis, a suas
características e a sua forma de apresentação, assinale a opção
correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340233
Contabilidade Pública
Em relação à consolidação das demonstrações contábeis, julgue os
itens a seguir à luz do MCASP (10.ª edição).
I Consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, com a exclusão das transações recíprocas, para fornecer uma visão global dos resultados do setor público.
II A consolidação nacional, de competência da Secretaria do Tesouro Nacional, abrange todas as entidades incluídas nos três orçamentos da União — fiscal, da seguridade social e de investimentos —, bem como todas as esferas de governo, inclusive empresas estatais não dependentes.
III O Plano de Contas Aplicado ao Setor Público (PCASP) estabelece, para fins de consolidação, um mecanismo de segregação de transações por meio do 5.º nível (subtítulo) das classes de contas patrimoniais, o que permite a identificação de saldos recíprocos a serem excluídos na consolidação.
Assinale a opção correta.
I Consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, com a exclusão das transações recíprocas, para fornecer uma visão global dos resultados do setor público.
II A consolidação nacional, de competência da Secretaria do Tesouro Nacional, abrange todas as entidades incluídas nos três orçamentos da União — fiscal, da seguridade social e de investimentos —, bem como todas as esferas de governo, inclusive empresas estatais não dependentes.
III O Plano de Contas Aplicado ao Setor Público (PCASP) estabelece, para fins de consolidação, um mecanismo de segregação de transações por meio do 5.º nível (subtítulo) das classes de contas patrimoniais, o que permite a identificação de saldos recíprocos a serem excluídos na consolidação.
Assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340232
Contabilidade Pública
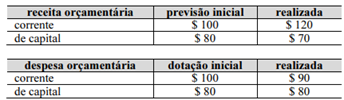
A partir dos dados precedentes, extraídos de um balanço orçamentário hipotético de órgão da administração pública direta, assinale a opção correta a respeito dos indicadores orçamentários do exercício.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340231
Contabilidade Pública
Considerando o previsto no MCASP (10.ª edição) acerca da
demonstração das mutações do patrimônio líquido (DMPL),
julgue os itens que se seguem.
I A DMPL evidencia a evolução do patrimônio líquido da entidade ao longo do período, incluindo não apenas o resultado patrimonial do exercício, mas também outras alterações diretas no patrimônio líquido que não transitam pela demonstração das variações patrimoniais, além das contribuições ou distribuições dos proprietários.
II A elaboração da DMPL é obrigatória para empresas estatais dependentes constituídas sob a forma de sociedades anônimas, sendo facultativa para os demais órgãos e entidades dos entes federativos.
III A DMPL complementa o anexo de metas fiscais, integrante do projeto de lei de diretrizes orçamentárias, evidenciando os reflexos patrimoniais das decisões e as medidas fiscais implementadas.
Assinale a opção correta.
I A DMPL evidencia a evolução do patrimônio líquido da entidade ao longo do período, incluindo não apenas o resultado patrimonial do exercício, mas também outras alterações diretas no patrimônio líquido que não transitam pela demonstração das variações patrimoniais, além das contribuições ou distribuições dos proprietários.
II A elaboração da DMPL é obrigatória para empresas estatais dependentes constituídas sob a forma de sociedades anônimas, sendo facultativa para os demais órgãos e entidades dos entes federativos.
III A DMPL complementa o anexo de metas fiscais, integrante do projeto de lei de diretrizes orçamentárias, evidenciando os reflexos patrimoniais das decisões e as medidas fiscais implementadas.
Assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340230
Contabilidade Pública
A respeito da demonstração dos fluxos de caixa (DFC), julgue os
itens subsequentes, com base no MCASP (10.ª edição).
I A DFC deve identificar as fontes de geração dos fluxos de entrada de caixa, os itens de consumo de caixa ao longo do período e o saldo final de caixa na data de encerramento das demonstrações contábeis.
II A DFC deve ser elaborada pelo método direto e apresentar as alterações ocorridas em caixa e equivalentes de caixa, classificadas conforme as atividades operacionais, de investimento e de financiamento.
III São exemplos de fluxos de caixa relacionados às atividades operacionais os recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas, bem como da venda de mercadorias e da prestação de serviços.
Assinale a opção correta.
I A DFC deve identificar as fontes de geração dos fluxos de entrada de caixa, os itens de consumo de caixa ao longo do período e o saldo final de caixa na data de encerramento das demonstrações contábeis.
II A DFC deve ser elaborada pelo método direto e apresentar as alterações ocorridas em caixa e equivalentes de caixa, classificadas conforme as atividades operacionais, de investimento e de financiamento.
III São exemplos de fluxos de caixa relacionados às atividades operacionais os recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas, bem como da venda de mercadorias e da prestação de serviços.
Assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340229
Contabilidade Pública
A respeito da demonstração das variações patrimoniais (DVP),
julgue os itens seguintes, conforme o MCASP (10.ª edição).
I A DVP evidencia alterações no patrimônio que decorrem ou não da execução orçamentária, enquanto o resultado patrimonial do exercício, que compõe o saldo patrimonial do balanço patrimonial, é obtido pelo confronto entre as variações patrimoniais aumentativas e diminutivas.
II Na terminologia da contabilidade aplicada ao setor público, receita representa as variações patrimoniais aumentativas, ao passo que despesa define-se como as variações patrimoniais diminutivas, sendo ambas sempre resultantes da execução orçamentária do ente público.
III Caso uma sociedade de economia mista distribua dividendos aos seus proprietários ou possua capital representado por ações, tais valores devem ser divulgados na DVP, na demonstração das mutações do patrimônio líquido ou nas notas explicativas.
Assinale a opção correta.
I A DVP evidencia alterações no patrimônio que decorrem ou não da execução orçamentária, enquanto o resultado patrimonial do exercício, que compõe o saldo patrimonial do balanço patrimonial, é obtido pelo confronto entre as variações patrimoniais aumentativas e diminutivas.
II Na terminologia da contabilidade aplicada ao setor público, receita representa as variações patrimoniais aumentativas, ao passo que despesa define-se como as variações patrimoniais diminutivas, sendo ambas sempre resultantes da execução orçamentária do ente público.
III Caso uma sociedade de economia mista distribua dividendos aos seus proprietários ou possua capital representado por ações, tais valores devem ser divulgados na DVP, na demonstração das mutações do patrimônio líquido ou nas notas explicativas.
Assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340228
Contabilidade Pública
Assinale a opção correta a partir do que dispõe o MCASP
(10.ª edição) a respeito do balanço financeiro.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340227
Contabilidade Pública
Em relação ao balanço orçamentário, conforme o disposto no
MCASP (10.ª edição), assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340226
Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público,
julgue os itens a seguir.
I Os entes públicos devem elaborar demonstração da execução das medidas compensatórias de renúncia de receita e do aumento de despesa obrigatória de caráter continuado, exigida pela Lei de Responsabilidade Fiscal (LRF).
II O balanço financeiro não está previsto nas normas brasileiras de contabilidade, por isso sua elaboração não é obrigatória aos entes públicos brasileiros.
III O Manual de Contabilidade Aplicada ao Setor Público — MCASP (10.ª edição) define as seguintes demonstrações como rol exaustivo das demonstrações contábeis aplicadas ao setor público: balanço patrimonial, demonstração das variações patrimoniais, demonstração das mutações do patrimônio líquido, demonstração dos fluxos de caixa, balanço orçamentário e balanço financeiro.
Assinale a opção correta.
I Os entes públicos devem elaborar demonstração da execução das medidas compensatórias de renúncia de receita e do aumento de despesa obrigatória de caráter continuado, exigida pela Lei de Responsabilidade Fiscal (LRF).
II O balanço financeiro não está previsto nas normas brasileiras de contabilidade, por isso sua elaboração não é obrigatória aos entes públicos brasileiros.
III O Manual de Contabilidade Aplicada ao Setor Público — MCASP (10.ª edição) define as seguintes demonstrações como rol exaustivo das demonstrações contábeis aplicadas ao setor público: balanço patrimonial, demonstração das variações patrimoniais, demonstração das mutações do patrimônio líquido, demonstração dos fluxos de caixa, balanço orçamentário e balanço financeiro.
Assinale a opção correta.
Ano: 2025
Banca:
FGV
Órgão:
MPU
Prova:
FGV - 2025 - MPU - Analista do MPU - Perito em Contabilidade |
Q3335605
Contabilidade Pública
No encerramento de um dado exercício, um ente público
municipal concluiu um processo de conciliação contábil entre as
operações orçamentárias de aquisição de bens permanentes e os
registros de controle patrimonial, possibilitando uma base
adequada para o registro e controle das despesas de
depreciação.
Nesse contexto, para fins de consolidação das contas públicas, à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) quanto à depreciação de bens móveis, a entidade deve considerar que:
Nesse contexto, para fins de consolidação das contas públicas, à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) quanto à depreciação de bens móveis, a entidade deve considerar que:

 Conheça nossos planos