Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


Q3391008
Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, além
de obedecer às demais normas de contabilidade pública,
a escrituração das contas públicas, entre outras, observará o seguinte: as demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração
direta, autárquica e fundacional, inclusive
Q3391005
Contabilidade Pública
As fontes de recursos para abertura de créditos adicionais estão previstas na Lei no 4.320/1964. O excesso de
arrecadação é uma dessas fontes e é entendido como o
saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
Q3391003
Contabilidade Pública
A Superintendência de Contabilidade de determinado
ente público forneceu as seguintes informações, em R$,
relativas ao último exercício financeiro:
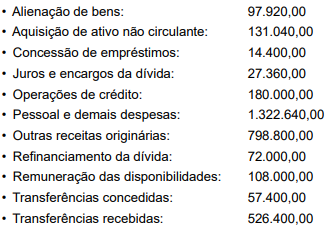
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais dessa entidade corresponde, em R$, ao seguinte valor:
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais dessa entidade corresponde, em R$, ao seguinte valor:
Q3390999
Contabilidade Pública
Determinado ente da administração pública apresentou as variações patrimoniais a seguir, relativas ao último exercício
financeiro:
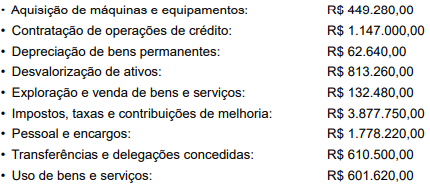
Com base nessas informações, a apuração do resultado do período, em R$, apresenta um valor superavitário de
Com base nessas informações, a apuração do resultado do período, em R$, apresenta um valor superavitário de
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Vanini - RS
Prova:
OBJETIVA - 2025 - Prefeitura de Vanini - RS - Tesoureiro |
Q3390762
Contabilidade Pública
Em relação às demonstrações financeiras, assinalar a
alternativa CORRETA.
Ano: 2025
Banca:
Prefeitura de Trombudo Central - SC
Órgão:
Prefeitura de Trombudo Central - SC
Prova:
Prefeitura de Trombudo Central - SC - 2025 - Prefeitura de Trombudo Central - SC - Contador |
Q3389737
Contabilidade Pública
O Balanço Patrimonial é uma das principais demonstrações contábeis utilizadas na contabilidade pública. Sobre sua
estrutura e finalidade, assinale a alternativa correta:
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Vanini - RS
Prova:
OBJETIVA - 2025 - Prefeitura de Vanini - RS - Contador |
Q3389564
Contabilidade Pública
Em relação às notas explicativas, avaliar se as afirmativas
são certas (C) ou erradas (E) e assinalar a sequência
correspondente.
( ) As notas explicativas devem indicar a taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo.
( ) As notas explicativas devem indicar as opções de compra de ações outorgadas e exercidas no exercício anterior.
( ) As notas explicativas devem indicar os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
( ) As notas explicativas devem indicar a taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo.
( ) As notas explicativas devem indicar as opções de compra de ações outorgadas e exercidas no exercício anterior.
( ) As notas explicativas devem indicar os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Piratuba - SC
Prova:
AMAUC - 2025 - Prefeitura de Piratuba - SC - Tesoureiro |
Q3389074
Contabilidade Pública
Durante a elaboração dos relatórios contábeis de uma
prefeitura, o tesoureiro constata que a execução
orçamentária do exercício apresentou superávit na
arrecadação de tributos, mas um déficit na realização de
despesas devido a restos a pagar processados. O
relatório que confronta a receita prevista com a
arrecadada e a despesa fixada com a realizada,
incluindo essas movimentações, é essencial para a
transparência fiscal. Sobre o balanço orçamentário,
assinale a alternativa correta.
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Piratuba - SC
Prova:
AMAUC - 2025 - Prefeitura de Piratuba - SC - Tesoureiro |
Q3389061
Contabilidade Pública
Na tesouraria de uma prefeitura, o setor financeiro
prepara os relatórios contábeis do exercício. Sobre o
balanço orçamentário, que apresenta a execução da
receita e despesa pública, assinale a alternativa correta.
Q3382437
Contabilidade Pública
Conforme prevê o artigo 104 da Lei Federal nº 4.320/1964, a Demonstração das
Variações Patrimoniais (DVP) evidenciará:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376704
Contabilidade Pública
As receitas e despesas previstas em confronto com as realizadas serão demonstradas, segundo preceitos da
contabilidade pública:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376699
Contabilidade Pública
Em determinado ente público, ao final do exercício, os saldos contábeis foram:
• Ativo Total: R$ 1.200.000
• Passivo Exigível: R$ 450.000
Com base nessas informações, o valor do Patrimônio Líquido e a situação patrimonial da entidade são, respectivamente:
• Ativo Total: R$ 1.200.000
• Passivo Exigível: R$ 450.000
Com base nessas informações, o valor do Patrimônio Líquido e a situação patrimonial da entidade são, respectivamente:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376698
Contabilidade Pública
Durante a análise do Balanço Patrimonial de um órgão público ao final do exercício, foram observadas as
seguintes informações:
• Disponibilidades: R$ 120.000
• Créditos a Receber: R$ 80.000
• Obrigações a Pagar: R$ 100.000
• Patrimônio Líquido: R$ 100.000
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e nos princípios da contabilidade patrimonial, assinale a alternativa correta:
• Disponibilidades: R$ 120.000
• Créditos a Receber: R$ 80.000
• Obrigações a Pagar: R$ 100.000
• Patrimônio Líquido: R$ 100.000
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e nos princípios da contabilidade patrimonial, assinale a alternativa correta:
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376692
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, quais são as demonstrações contábeis obrigatórias a serem
apresentadas pelos entes públicos ao final de cada exercício?
Q3373730
Contabilidade Pública
Referente às Demonstrações Contábeis Aplicadas ao Setor Público, previstas no
MCASP, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
( ) O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do resultado financeiro do exercício. Nesse sentido, ressalta-se que o Indicador de Superávit Financeiro (ISF) não foi criado para subsidiar a elaboração do Balanço Financeiro, logo este demonstrativo não conterá todas as contas contábeis de natureza patrimonial com ISF.
( ) O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente, em função da dependência ou não de autorização legislativa ou orçamentária para realização dos itens que o compõem.
( ) O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos. A entidade deve divulgar, no Balanço Patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas (subclassificações), classificadas de forma adequada às operações da entidade. O Quadro Principal do Balanço Patrimonial será elaborado utilizando-se a classe 1 (Ativo) e a classe 2 (Passivo e Patrimônio Líquido) do Plano de Contas Aplicado ao Setor Público (PCASP). Os ativos e passivos serão apresentados em níveis sintéticos (3º nível – Subgrupo ou 4º nível – Título). Os saldos das contas intragovernamentais deverão ser excluídos para viabilizar a consolidação das contas no ente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
( ) O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do resultado financeiro do exercício. Nesse sentido, ressalta-se que o Indicador de Superávit Financeiro (ISF) não foi criado para subsidiar a elaboração do Balanço Financeiro, logo este demonstrativo não conterá todas as contas contábeis de natureza patrimonial com ISF.
( ) O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente, em função da dependência ou não de autorização legislativa ou orçamentária para realização dos itens que o compõem.
( ) O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos. A entidade deve divulgar, no Balanço Patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas (subclassificações), classificadas de forma adequada às operações da entidade. O Quadro Principal do Balanço Patrimonial será elaborado utilizando-se a classe 1 (Ativo) e a classe 2 (Passivo e Patrimônio Líquido) do Plano de Contas Aplicado ao Setor Público (PCASP). Os ativos e passivos serão apresentados em níveis sintéticos (3º nível – Subgrupo ou 4º nível – Título). Os saldos das contas intragovernamentais deverão ser excluídos para viabilizar a consolidação das contas no ente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Q3373397
Contabilidade Pública
Sobre a atual estrutura e metodologia de elaboração do
Balanço Financeiro em consonância com o MCASP (11ª
Edição) e com a Lei nº 4.320/1964, assinale a alternativa
correta.
Q3373395
Contabilidade Pública
Em dado período, determinado ente público apresentou
os seguintes saldos em suas contas contábeis no Plano
de Contas Aplicado ao Setor Público (PCASP):
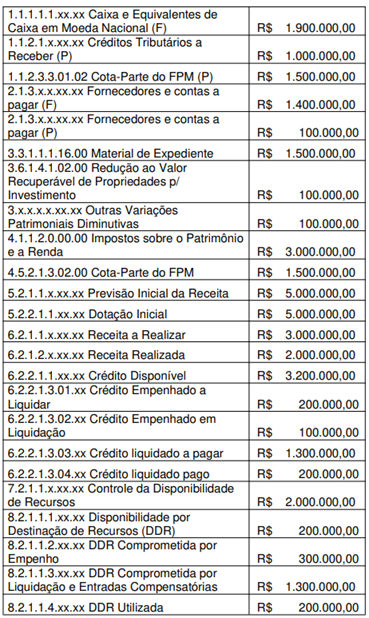
Considerando apenas as contas apresentadas, o valor do Resultado Patrimonial (conforme as NBCTSPs), o valor do Resultado Orçamentário (Lei nº 4.320/1964) e o valor do Superávit Financeiro (Lei nº 4.320/1964) foram, respectivamente,
Considerando apenas as contas apresentadas, o valor do Resultado Patrimonial (conforme as NBCTSPs), o valor do Resultado Orçamentário (Lei nº 4.320/1964) e o valor do Superávit Financeiro (Lei nº 4.320/1964) foram, respectivamente,
Q3373371
Contabilidade Pública
Em dado exercício, o Balanço Orçamentário de
determinado ente público apresentou, em suas colunas,
os seguintes saldos:
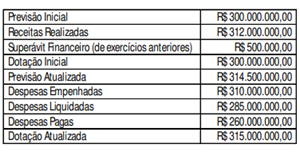
Considerando os saldos apresentados, as determinações da Lei nº 4.320/1964 e a atual estrutura do Balanço Orçamentário segundo o MCASP (11ª edição), assinale a alternativa correta.
Considerando os saldos apresentados, as determinações da Lei nº 4.320/1964 e a atual estrutura do Balanço Orçamentário segundo o MCASP (11ª edição), assinale a alternativa correta.
Q3371684
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor
Público, assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBADE
Órgão:
Prefeitura de Rolim de Moura - RO
Prova:
IBADE - 2025 - Prefeitura de Rolim de Moura - RO - Contador - FCJRM |
Q3365328
Contabilidade Pública
De acordo com o Art. 103 da Lei Federal nº 4.320/64, o
Balanço Financeiro evidencia a movimentação financeira
do ente público.
Considerando o dispositivo legal e seu Parágrafo Único, analise as afirmativas e assinale a alternativa correta.
Considerando o dispositivo legal e seu Parágrafo Único, analise as afirmativas e assinale a alternativa correta.

 Conheça nossos planos