Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina
( ) a receita orçamentária realizada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) os recebimentos e os pagamentos extraorçamentários.
( ) as transferências ativas e passivas decorrentes, ou não, da execução orçamentária.
( ) o saldo inicial e o saldo final em espécie.
A classificação correta obtida, de cima para baixo, é:
De acordo com o texto apresentado, classifique os itens a seguir como verdadeiros (V) ou falsos (F).
( ) Ativo – são recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.
( ) Passivo – são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos espera-se que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
( ) Passivo não circulante – são obrigações de longo prazo presentes da entidade, derivadas de eventos passados, cujos pagamentos espera-se que resultem para a entidade em saídas de recursos com prazo superiores a doze meses.
( ) Patrimônio Líquido – é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
( ) Contas de Compensação – compreendem os atos que possam vir a afetar o patrimônio.
A classificação correta obtida, de cima para baixo, é:

O fechamento do fluxo de caixa, um componente da estrutura orçamentária das empresas estatais, objetiva compatibilizar os valores econômicos constantes nos demonstrativos da discriminação das origens de recursos e na discriminação das aplicações dos recursos com os valores financeiros apresentados na demonstração do fluxo de caixa.

Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Com base apenas nos dados mostrados na tabela apresentada, não é possível afirmar que a elaboração do balanço orçamentário da
referida prefeitura demonstrará economia de despesas. Por outro lado, é possível afirmar que a execução orçamentária demonstra
descapitalização.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
No balanço orçamentário, haverá resultado orçamentário correspondente a superávit de R$ 20.000 e déficit no orçamento de capital.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Se a demonstração das variações patrimoniais evidenciar igualdade entre as variações ativas e passivas, independentemente da
execução orçamentária, o resultado patrimonial será um superávit de R$ 70.000.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Na demonstração das variações patrimoniais, o valor das mutações ativas (fatos permutativos da despesa) é igual a R$ 320.000.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Com base nos dados apresentados na tabela, e sabendo-se que houve inscrição em restos a pagar de parte da despesa executada, é
possível afirmar que, na elaboração do balanço financeiro da referida prefeitura, a soma dos ingressos e dispêndios extraorçamentários
será igual a zero.
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Com base apenas nos dados apresentados na tabela, é possível afirmar que a parcela da despesa inscrita em restos a pagar (se houver
inscrição), fará parte da dívida flutuante que, na elaboração do balanço patrimonial da referida prefeitura, integra o passivo financeiro.
No balanço orçamentário, os restos a pagar do exercício corrente serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
O balanço financeiro é elaborado a partir de todas as transações do setor público registradas nos subsistemas patrimonial, orçamentário e de compensação.
No balanço patrimonial, o ativo real é dado pelo somatório das parcelas que compõem o ativo financeiro e o ativo não financeiro ou permanente. Já o passivo real é constituído pelo somatório das parcelas que compõem o passivo financeiro e o passivo não financeiro ou permanente.
Julgue o item seguinte, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
A contabilidade federal tem a finalidade reconhecer, mensurar, registrar e controlar as operações relativas à administração orçamentária, financeira e patrimonial da União, apresentando como produto final as demonstrações contábeis.
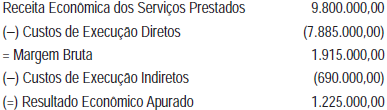
Considerando-se exclusivamente a demonstração apresentada e as determinações do Manual de Contabilidade Aplicado ao Setor Público, conclui-se que
Uma entidade do setor público vendeu um bem do imobilizado, adotando todos os procedimentos estabelecidos pelas normas e legislação vigentes para tal tipo de operação, apresentando, no mesmo dia da venda, as seguintes informações referentes somente a ela:
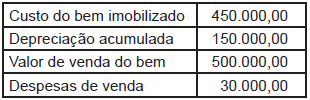
Considerando-se exclusivamente as informações recebidas da entidade e as determinações do Manual de Contabilidade Aplicada ao Setor Público referentes ao assunto, o reconhecimento no resultado patrimonial do ganho apurado pela entidade, na alienação desse bem, em reais, é

 Conheça nossos planos