Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q498327
Contabilidade Pública
Observe as variações patrimoniais a seguir e responda à questão.
Arrecadação de impostos $2.000
Empréstimos contraídos $1.500
Restituição de depósitos de terceiros $1.200
Liquidação de Pessoal Ativo $1.000
Baixa de bens sucateados $ 500
Aquisição de veículos $1.400
Alienação de bens móveis $1.000
Consumo de estoque de combustível $ 300
A soma das variações quantitativas diminutivas orçamentárias é de
Arrecadação de impostos $2.000
Empréstimos contraídos $1.500
Restituição de depósitos de terceiros $1.200
Liquidação de Pessoal Ativo $1.000
Baixa de bens sucateados $ 500
Aquisição de veículos $1.400
Alienação de bens móveis $1.000
Consumo de estoque de combustível $ 300
A soma das variações quantitativas diminutivas orçamentárias é de
Ano: 2013
Banca:
Makiyama
Órgão:
IF-RO
Provas:
Makiyama - 2013 - IF-RO - Contador
|
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q495753
Contabilidade Pública
No balanço patrimonial, o ativo financeiro compreende os:
Ano: 2013
Banca:
CETREDE
Órgão:
SC-CE
Prova:
CETREDE - 2013 - SC-CE - Analista Financeiro Pleno - I |
Q494522
Contabilidade Pública
Em determinado exercício financeiro, as despesas orçamentárias empenhadas foram de R$ 200 milhões, sabendo-se que das despesas empenhadas foram liquidadas despesas no montante de R$ 195 milhões e que não houve nenhuma anulação de despesa empenhada e que foram pagas despesas executadas no exercício no montante de R$ 160 milhões, os restos a pagar inscritos no exercício foram de:
Ano: 2013
Banca:
CETREDE
Órgão:
SC-CE
Prova:
CETREDE - 2013 - SC-CE - Analista Financeiro Pleno - I |
Q494520
Contabilidade Pública
Uma das demonstrações contábeis da Contabilidade Aplicada ao Setor Público é o Balanço Orçamentário. Sobre este demonstrativo, é correto afirmar que:
Q489602
Contabilidade Pública
No balanço orçamentário público, quando a receita prevista for maior que a receita arrecadada há:
Q489601
Contabilidade Pública
No balanço orçamentário público, quando a receita arrecadada é maior do que a despesa executada há:
Q489595
Contabilidade Pública
Assinale a alternativa que apresenta a definição CORRETA para o Ativo Real do Balanço Patrimonial.
Q486505
Contabilidade Pública
Acerca das demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público (NBC T 16), considere:
I. O Balanço Financeiro evidencia as receitas e as despesas de natureza orçamentárias e extraorçamentárias confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado financeiro.
II. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.
III. O Balanço Patrimonial, estruturado em Ativo, Passivo e contas de compensação, evidencia as receitas e as despesas orçamentárias e a situação patrimonial da entidade pública.
IV. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
V. O Balanço Patrimonial, estruturado em Ativo, Passivo e Patrimônio Líquido, evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública.
Está correto o que se afirma APENAS em
I. O Balanço Financeiro evidencia as receitas e as despesas de natureza orçamentárias e extraorçamentárias confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado financeiro.
II. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.
III. O Balanço Patrimonial, estruturado em Ativo, Passivo e contas de compensação, evidencia as receitas e as despesas orçamentárias e a situação patrimonial da entidade pública.
IV. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
V. O Balanço Patrimonial, estruturado em Ativo, Passivo e Patrimônio Líquido, evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública.
Está correto o que se afirma APENAS em
Q486501
Contabilidade Pública
Texto associado
Com relação ao Balanço Orçamentário e Financeiro, encerrado ao final de cada exercício financeiro, nos termos da Lei Federal no4.320/64, considere os dados abaixo para responder a questão.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:

A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
Com relação ao Balanço Financeiro do exercício de 2012, o saldo do disponível (caixa e bancos) do exercício anterior era de R$ 20.000. Considerando que apenas as despesas de capital empenhadas não foram totalmente pagas, ou seja, foi pago o valor de R$ 15.000, conclui-se que o disponível para o exercício seguinte totalizou
Q486500
Contabilidade Pública
Texto associado
Com relação ao Balanço Orçamentário e Financeiro, encerrado ao final de cada exercício financeiro, nos termos da Lei Federal no4.320/64, considere os dados abaixo para responder a questão.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
Considerando que, do total das despesas de capital empenhadas foi pago o valor de R$ 15.000, conclui-se que o montante das despesas de capital inscrito em restos a pagar é, de
Q486499
Contabilidade Pública
Texto associado
Com relação ao Balanço Orçamentário e Financeiro, encerrado ao final de cada exercício financeiro, nos termos da Lei Federal no4.320/64, considere os dados abaixo para responder a questão.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
A arrecadação das receitas correntes apresentou
Q486498
Contabilidade Pública
Texto associado
Com relação ao Balanço Orçamentário e Financeiro, encerrado ao final de cada exercício financeiro, nos termos da Lei Federal no4.320/64, considere os dados abaixo para responder a questão.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
O Balanço Orçamentário de 2012 demonstra que houve uma economia orçamentária de
Q486497
Contabilidade Pública
Texto associado
Com relação ao Balanço Orçamentário e Financeiro, encerrado ao final de cada exercício financeiro, nos termos da Lei Federal no4.320/64, considere os dados abaixo para responder a questão.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:
O resultado de execução apurado no Balanço Orçamentário de 2012 foi um
Q486042
Contabilidade Pública
Na Demonstração das Variações Patrimoniais, são classificados como variações patrimoniais aumentativas financeiras:
Q486041
Contabilidade Pública
Texto associado
Para responder a questão, considere o Balanço Orçamentário da Prefeitura Alfa referente ao
exercício financeiro de X1.

exercício financeiro de X1.
Em adição às informações do Balanço Orçamentário, considere que no Balanço Financeiro Consolidado referente a X1 foram apresentados:
- Recebimentos Extraorçamentários no valor de R$ (mil) 2.000,00, incluso o valor da inscrição de restos a pagar referente ao exercício financeiro de X1.
- Pagamentos Extraorçamentários no valor de R$ (mil) 2.800,00.
Com base nessas informações, o Saldo em Espécie, no exercício de X1 e em milhares de reais, foi
- Recebimentos Extraorçamentários no valor de R$ (mil) 2.000,00, incluso o valor da inscrição de restos a pagar referente ao exercício financeiro de X1.
- Pagamentos Extraorçamentários no valor de R$ (mil) 2.800,00.
Com base nessas informações, o Saldo em Espécie, no exercício de X1 e em milhares de reais, foi
Q486040
Contabilidade Pública
Texto associado
Para responder a questão, considere o Balanço Orçamentário da Prefeitura Alfa referente ao
exercício financeiro de X1.
exercício financeiro de X1.
Pela análise do Balanço Orçamentário, é correto afirmar que
Q486039
Contabilidade Pública
Um fornecedor entregou e instalou um software, não integrante de um hardware, em uma autarquia estadual para que pudesse ser utilizado no gerenciamento da prestação de serviços pela instituição nos próximos 5 anos. Neste momento, houve a verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, cujo pagamento seria realizado em, aproximadamente, 90 dias. Na autarquia estadual, a entrega e instalação do software gerou um aumento no ativo
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477879
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa, são classificados como fluxos de caixa das operações a arrecadação de receitas
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477878
Contabilidade Pública
Considere os dados apresentados, a seguir, referentes
ao exercício financeiro de X1 de um determinado ente
público:
Receita Prevista R$ 1.350.000,00
Receita Lançada R$ 1.340.000,00
Receita Arrecadada R$ 1.320.000,00
Despesa Fixada R$ 1.350.000,00
Despesa Empenhada R$ 1.280.000,00
Despesa Liquidada R$ 1.210.000,00
Despesa Paga R$ 1.160.000,00
Durante o exercício de X1, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 120.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 3.000,00; reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 15.000,00; e recebeu depósitos caução no valor de R$ 5.000,00.
Com base nestas informações, é correto afirmar que em X1,
Receita Prevista R$ 1.350.000,00
Receita Lançada R$ 1.340.000,00
Receita Arrecadada R$ 1.320.000,00
Despesa Fixada R$ 1.350.000,00
Despesa Empenhada R$ 1.280.000,00
Despesa Liquidada R$ 1.210.000,00
Despesa Paga R$ 1.160.000,00
Durante o exercício de X1, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 120.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 3.000,00; reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 15.000,00; e recebeu depósitos caução no valor de R$ 5.000,00.
Com base nestas informações, é correto afirmar que em X1,
Q476108
Contabilidade Pública
Com base nos fatos listados a seguir, responda à questão.
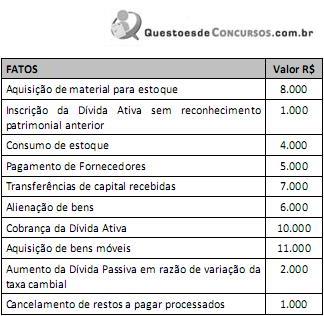
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de

 Conheça nossos planos