Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q413491
Contabilidade Pública
Leia o texto e classifique os itens que o completam como verdadeiros (V) ou falsos (F).
No que tange à divulgação de informações, conforme preconizado na NBC T 16.6, a divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade e compreende, entre outras, as seguintes formas:
( ) publicação na imprensa oficial em qualquer das suas modalidades;
( ) publicação em jornal de grande circulação na região, cidade ou estado de situação da Entidade;
( ) remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos;
( ) disponibilização das Demonstrações Contábeis para acesso da sociedade em local e prazos indicados;
( ) disponibilização em meios de comunicação eletrônicos de acesso público;
( ) protocolização das demonstrações contábeis na Junta Comercial em específico, de forma a fazer valer o direito da consulta pública, da peça contábil.
A classificação correta obtida, de cima para baixo, é:
No que tange à divulgação de informações, conforme preconizado na NBC T 16.6, a divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade e compreende, entre outras, as seguintes formas:
( ) publicação na imprensa oficial em qualquer das suas modalidades;
( ) publicação em jornal de grande circulação na região, cidade ou estado de situação da Entidade;
( ) remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos;
( ) disponibilização das Demonstrações Contábeis para acesso da sociedade em local e prazos indicados;
( ) disponibilização em meios de comunicação eletrônicos de acesso público;
( ) protocolização das demonstrações contábeis na Junta Comercial em específico, de forma a fazer valer o direito da consulta pública, da peça contábil.
A classificação correta obtida, de cima para baixo, é:
Q412304
Contabilidade Pública
No âmbito do setor público, as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é evidenciada
Q405811
Contabilidade Pública
Assinale a alternativa correta.
Q395896
Contabilidade Pública
A Demonstração das Mutações do Patrimônio Líquido (DMPL) evidencia a movimentação havida
Q395894
Contabilidade Pública
O Balanço Orçamentário evidencia
Q395892
Contabilidade Pública
Classifique em (V) para verdadeiro e (F) para falso.
As demonstrações contábeis devem divulgar, para cada classe de imobilizado, em nota explicativa:
( ) o método utilizado, a vida útil econômica e a taxa utilizada;
( ) o valor contábil bruto e a depreciação, a amortização e a exaustão acumuladas no início e no fim do período;
( ) o valor contábil líquido e a depreciação, a amortização e a exaustão acumuladas no período;
( ) as mudanças nas estimativas em relação a valores residuais, vida útil econômica, método e taxa utilizados;
( ) as variações nas estimativas em relação ao valor contábil líquido, vida útil reavaliada, método e taxa utilizados;
A classificação correta, de cima para baixo, é:
As demonstrações contábeis devem divulgar, para cada classe de imobilizado, em nota explicativa:
( ) o método utilizado, a vida útil econômica e a taxa utilizada;
( ) o valor contábil bruto e a depreciação, a amortização e a exaustão acumuladas no início e no fim do período;
( ) o valor contábil líquido e a depreciação, a amortização e a exaustão acumuladas no período;
( ) as mudanças nas estimativas em relação a valores residuais, vida útil econômica, método e taxa utilizados;
( ) as variações nas estimativas em relação ao valor contábil líquido, vida útil reavaliada, método e taxa utilizados;
A classificação correta, de cima para baixo, é:
Q395891
Contabilidade Pública
Uma determinada entidade do setor público, com respeito a todas as determinações legais e constitucionais, inclusive seu estatuto, determinou a construção de uma máquina de grande porte que vá ao encontro do objeto fim da sociedade. Para a construção da referida máquina, foram gastos:
I. Materiais diversos = R$ 14.560.000.
II. Mão de obra contratada de terceiro, incluindo serviços de engenharia = R$ 2.440.000.
III. Mão de obra direta, pessoal próprio = R$ 1.000.000.
IV. Gastos adicionais = R$ 2.000.000.
Fundamentado na NBC T 16.10, aprovada pela Resolução CFC n.º 1.137/08, o valor a ser registrado como Ativo Imobilizado é de R$
I. Materiais diversos = R$ 14.560.000.
II. Mão de obra contratada de terceiro, incluindo serviços de engenharia = R$ 2.440.000.
III. Mão de obra direta, pessoal próprio = R$ 1.000.000.
IV. Gastos adicionais = R$ 2.000.000.
Fundamentado na NBC T 16.10, aprovada pela Resolução CFC n.º 1.137/08, o valor a ser registrado como Ativo Imobilizado é de R$
Q394670
Contabilidade Pública
No primeiro exercício financeiro encerrado da entidade governamental hipotética Zx, foram registrados os seguintes eventos:
< impostos lançados, no valor de R$ 90.000,00, dos quais foram arrecadados 80%;
< compra de equipamentos, com recebimento imediato do bem, no valor de R$ 60.000,00, tendo sido metade do valor paga à vista e o restante, inscrito em restos a pagar;
< despesas com água, luz e telefone no período, no valor de R$ 28.000,00, pagas no referido exercício.
Considerando que, na situação acima descrita, deverá haver o relacionamento do regime orçamentário com o regime contábil, julgue os itens subsecutivos.
Mesmo inscrita em restos a pagar, a compra de equipamentos afetou positivamente a apuração do resultado patrimonial do exercício em R$ 60.000,00.
< impostos lançados, no valor de R$ 90.000,00, dos quais foram arrecadados 80%;
< compra de equipamentos, com recebimento imediato do bem, no valor de R$ 60.000,00, tendo sido metade do valor paga à vista e o restante, inscrito em restos a pagar;
< despesas com água, luz e telefone no período, no valor de R$ 28.000,00, pagas no referido exercício.
Considerando que, na situação acima descrita, deverá haver o relacionamento do regime orçamentário com o regime contábil, julgue os itens subsecutivos.
Mesmo inscrita em restos a pagar, a compra de equipamentos afetou positivamente a apuração do resultado patrimonial do exercício em R$ 60.000,00.
Q394660
Contabilidade Pública

Com base nas disposições da Lei n.º 4.320/1964 relacionadas à elaboração das demonstrações contábeis e considerando os dados da tabela acima, referentes ao encerramento do primeiro exercício financeiro da entidade governamental hipotética QT, julgue os próximos itens.
O resultado patrimonial do exercício da entidade QT foi deficitário em R$ 29.000.
O resultado patrimonial do exercício da entidade QT foi deficitário em R$ 29.000.
Q394659
Contabilidade Pública
Com base nas disposições da Lei n.º 4.320/1964 relacionadas à elaboração das demonstrações contábeis e considerando os dados da tabela acima, referentes ao encerramento do primeiro exercício financeiro da entidade governamental hipotética QT, julgue os próximos itens.
O resultado orçamentário do exercício da entidade QT foi deficitário em R$ 53.000.
O resultado orçamentário do exercício da entidade QT foi deficitário em R$ 53.000.
Q394658
Contabilidade Pública
Com base nas disposições da Lei n.º 4.320/1964 relacionadas à elaboração das demonstrações contábeis e considerando os dados da tabela acima, referentes ao encerramento do primeiro exercício financeiro da entidade governamental hipotética QT, julgue os próximos itens.
O resultado financeiro do exercício da entidade QT foi superavitário em R$ 33.000.
O resultado financeiro do exercício da entidade QT foi superavitário em R$ 33.000.
Q394656
Contabilidade Pública
Considerando que os registros contábeis na administração pública devem ser efetuados segundo a natureza das informações que evidenciem, julgue os itens subsequentes.
No momento da liquidação da obrigação a pagar, o passivo modifica sua característica de permanente para financeiro
No momento da liquidação da obrigação a pagar, o passivo modifica sua característica de permanente para financeiro
Q394654
Contabilidade Pública
Julgue os itens seguintes, relativos à natureza e às tipicidades das transações no setor público.
Quando envolverem valores de terceiros, as transações no setor público devem ser demonstradas de forma segregada.
Quando envolverem valores de terceiros, as transações no setor público devem ser demonstradas de forma segregada.
Ano: 2013
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
SMA-RJ
Prova:
FJG - RIO - 2013 - SMA-RJ - Técnico em Contabilidade |
Q379420
Contabilidade Pública
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, sejam elas quantitativas ou qualitativas, resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício. Na sua elaboração, para indicar as variações qualitativas deverão ser utilizadas as informações contidas nas contas da seguinte classe do Plano de Contas Aplicado ao Setor Público:
Ano: 2013
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
SMA-RJ
Prova:
FJG - RIO - 2013 - SMA-RJ - Técnico em Contabilidade |
Q379418
Contabilidade Pública
Texto associado
A Lei Orçamentária Anual - LOA de 2011 de uma determinada prefeitura previa receitas e fixava despesas no montante de R$ 90.000,00. No final do exercício estavam registrados os seguintes dados:

Sabendo-se que, durante o exercício, o orçamento não foi retificado, pode-se afirmar que:
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375649
Contabilidade Pública
Considere as transações ocorridas no mês de outubro de 2013 em uma determinada entidade pública:
I. Pagamento de obrigações trabalhistas, no valor de R$ 900.000,00, reconhecidas como passivo no mês de setembro de 2013.
II. Reconhecimento da despesa com seguros no valor de R$ 120.000,00. Tal despesa foi paga antecipa- damente em agosto de 2013.
III. Aquisição de material de consumo no valor de R$ 330.000,00, cujo pagamento ocorreu em novembro de 2013.
IV. Prestação de serviços pelo valor de R$ 860.000,00, cujo recebimento ocorreu em novembro de 2013.
V. Recebimento de R$ 110.000,00 de créditos inscritos em dívida ativa não tributária no exercício financeiro de 2012.
Estas transações, em outubro de 2013, provocaram um aumento no Ativo, em reais, de
I. Pagamento de obrigações trabalhistas, no valor de R$ 900.000,00, reconhecidas como passivo no mês de setembro de 2013.
II. Reconhecimento da despesa com seguros no valor de R$ 120.000,00. Tal despesa foi paga antecipa- damente em agosto de 2013.
III. Aquisição de material de consumo no valor de R$ 330.000,00, cujo pagamento ocorreu em novembro de 2013.
IV. Prestação de serviços pelo valor de R$ 860.000,00, cujo recebimento ocorreu em novembro de 2013.
V. Recebimento de R$ 110.000,00 de créditos inscritos em dívida ativa não tributária no exercício financeiro de 2012.
Estas transações, em outubro de 2013, provocaram um aumento no Ativo, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375648
Contabilidade Pública
Considere as informações extraídas do Balanço Orçamentário, referentes ao exercício financeiro de 2012, de uma entidade pública:
- Previsão Atualizada da Receita: R$ 8.700.000,00.
- Receita Arrecadada: R$ 8.750.000,00.
- Dotação Atualizada: R$ 8.600.000,00.
- Despesas Empenhadas: R$ 8.500.000,00.
- Despesas Liquidadas: R$ 8.150.000,00.
- Despesas Pagas: R$7.900.000,00.
Considere, ainda, as seguintes transações realizadas no exercício financeiro de 2012:
- Recebimento de Depósito Caução: R$ 350.000,00.
- Pagamento de Restos a Pagar Processados: R$ 480.000,00.
- Inscrição de Dívida Ativa Tributária: R$ 80.000,00.
Com base nestas informações, em 2012 e em reais, o Saldo em Espécie, conforme evidenciado no Balanço Financeiro, foi aumentado em
- Previsão Atualizada da Receita: R$ 8.700.000,00.
- Receita Arrecadada: R$ 8.750.000,00.
- Dotação Atualizada: R$ 8.600.000,00.
- Despesas Empenhadas: R$ 8.500.000,00.
- Despesas Liquidadas: R$ 8.150.000,00.
- Despesas Pagas: R$7.900.000,00.
Considere, ainda, as seguintes transações realizadas no exercício financeiro de 2012:
- Recebimento de Depósito Caução: R$ 350.000,00.
- Pagamento de Restos a Pagar Processados: R$ 480.000,00.
- Inscrição de Dívida Ativa Tributária: R$ 80.000,00.
Com base nestas informações, em 2012 e em reais, o Saldo em Espécie, conforme evidenciado no Balanço Financeiro, foi aumentado em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375647
Contabilidade Pública
Um processo trabalhista, cuja saída de recursos do governo para liquidar a obrigação é possível e cuja estimativa do montante da obrigação não seja confiável, gera
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375644
Contabilidade Pública
Em 31/12/2012, uma entidade pública governamental apresentava as seguintes contas com seus respectivos saldos (valores expressos em milhares de reais):
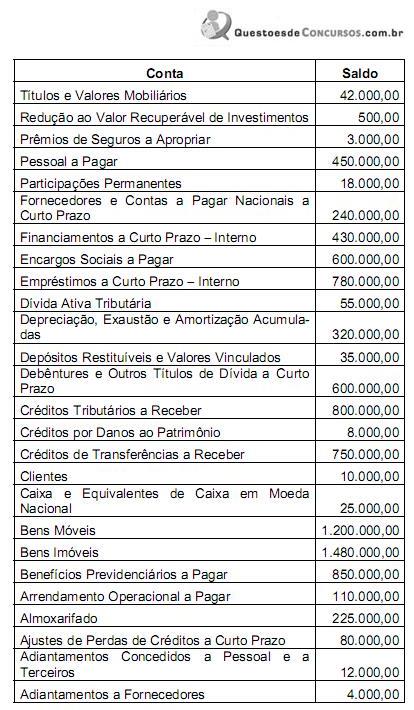
Com base nestas informações, é correto afirmar que o Patrimônio Líquido, em 31/12/2012, era, em milhares de reais,
Com base nestas informações, é correto afirmar que o Patrimônio Líquido, em 31/12/2012, era, em milhares de reais,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375642
Contabilidade Pública
De acordo com a NBC T 16.7, as demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, admitindo- se a defasagem de até três meses, desde que, sejam divulgadas em notas explicativas

 Conheça nossos planos