Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Com base nas NBC T SP 16, as receitas tributárias e as despesas com pessoal ativo alteram o resultado financeiro do balanço patrimonial nos estágios, respectivamente,
A Contabilidade Aplicada ao Setor Público tem como um dos seus objetivos fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações em apoio ao processo de tomada de decisões.
Analise as seguintes afirmações sobre o patrimônio das entidades do setor público.
I. O Patrimônio Público é o conjunto de direitos e bens, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
II. Passivos são obrigações passadas e presentes da entidade, derivadas de eventos passados, cujos pagamentos se espera que resultem para a entidade saídas de recursos próprios (do ativo) oriundos das receitas públicas.
III. Ativos são recursos controlados pela entidade como resultado de eventos passados e futuros e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.
A partir dessa análise, conclui-se que estão INCORRETAS.
O tempo entre a aquisição de ativos para processamento e sua realização em caixa ou seus equivalentes corresponde
O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações (MCASP – 2012). O Patrimônio Público compõe-se dos seguintes elementos:
I. Ativo. II. Passivo. III. Patrimônio Líquido, Saldo Patrimonial ou Situação Líquida Patrimonial. IV. Variação Patrimonial. Estão corretas:
- • Fatos de dezembro de 2012:
1. Arrecadação de dívida ativa no valor de $30;
2. Pagamento de pessoal ativo já provisionado;
3. Amortização total de operação de crédito contraído;
4. Liquidação de equipamentos no valor de $100 para pagamento no ano seguinte;
5. Consumo de metade do estoque;
6. Redução da dívida fundada em $20 em razão a variação cambial;
7. Arrecadados $80 do saldo de receita lançada em direitos do ano;
8. Liquidados e pagos no mesmo mês o valor de $100 referente a pessoal ativo com retenção de $10 referente a consignação de folha de pagamento;
9. Recebimento de $20 de depósitos de diversas origens;
10. Pagamento de fornecedores no valor da disponibilidade financeira de fonte de recurso orçamentária.
- • Fatos de dezembro de 2012:
1. Arrecadação de dívida ativa no valor de $30;
2. Pagamento de pessoal ativo já provisionado;
3. Amortização total de operação de crédito contraído;
4. Liquidação de equipamentos no valor de $100 para pagamento no ano seguinte;
5. Consumo de metade do estoque;
6. Redução da dívida fundada em $20 em razão a variação cambial;
7. Arrecadados $80 do saldo de receita lançada em direitos do ano;
8. Liquidados e pagos no mesmo mês o valor de $100 referente a pessoal ativo com retenção de $10 referente a consignação de folha de pagamento;
9. Recebimento de $20 de depósitos de diversas origens;
10. Pagamento de fornecedores no valor da disponibilidade financeira de fonte de recurso orçamentária.
- • Fatos de dezembro de 2012:
1. Arrecadação de dívida ativa no valor de $30;
2. Pagamento de pessoal ativo já provisionado;
3. Amortização total de operação de crédito contraído;
4. Liquidação de equipamentos no valor de $100 para pagamento no ano seguinte;
5. Consumo de metade do estoque;
6. Redução da dívida fundada em $20 em razão a variação cambial;
7. Arrecadados $80 do saldo de receita lançada em direitos do ano;
8. Liquidados e pagos no mesmo mês o valor de $100 referente a pessoal ativo com retenção de $10 referente a consignação de folha de pagamento;
9. Recebimento de $20 de depósitos de diversas origens;
10. Pagamento de fornecedores no valor da disponibilidade financeira de fonte de recurso orçamentária.
I. Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a Administração Pública sobre a avaliação dos resultados obtidos na execução das ações do setor público com relação à economicidade, à eficiência, à eficácia e à efetividade. II. O método para mensuração e avaliação das saídas do almoxarifado é o custo médio ponderado, mas não sendo viável a identificação de custos específicos dos estoques, pode ser utilizado o primeiro a entrar e o primeiro a sair. III. A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária e extraorçamentária.
Assinale:
Analise as informações abaixo para responder à questão:
No encerramento do exercício de 2012 na contabilidade de um determinado ente da federação, estavam registradas as seguintes operações (valores em R$):

Analise as informações abaixo para responder à questão:
No encerramento do exercício de 2012 na contabilidade de um determinado ente da federação, estavam registradas as seguintes operações (valores em R$):
No final do exercício financeiro de 2012 de um determinado ente da federação, as seguintes contas do subsistema orçamentário apresentavam como saldos (valores em R$):
Previsão Inicial da Receita...................................... 260.000
Dotação Orçamentária Inicial.................................. 260.000
Receita Realizada................................................... 328.000
Crédito Disponível..................................................... 8.000
Crédito Empenhado a Liquidar.................................. 44.000
Crédito Empenhado Liquidado a Pagar...................... 4.000
Crédito Empenhado Pago........................................ 204.000
Crédito Empenhado em Liquidação........................... 20.000
Considerando apenas esses dados, o valor do superávit orçamentário e o montante dos restos a pagar não processados foram, respectivamente, iguais a:
No exercício financeiro de 2012, um determinado ente federativo realizou as seguintes operações:
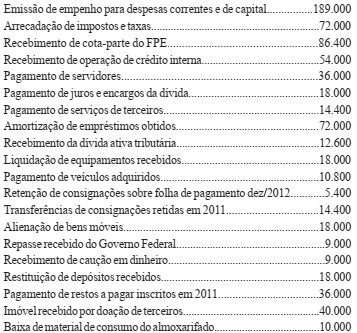
Com base nesses dados, o resultado financeiro indicado, implicitamente, no balanço financeiro elaborado, conforme a estrutura
preconizada no MCASP, correspondeu a um:
No encerramento do exercício financeiro de 2012 de um determinado ente governamental, foram levantadas as seguintes informações:
- Créditos orçamentários constantes da LOA aprovada para o exercício: R$ 400.000,00
- Aprovação e abertura de crédito suplementar, amparado por superávit financeiro do exercício anterior: R$ 40.000,00
- Aprovação e abertura de crédito especial, por anulação parcial de dotação: R$ 30.000,00
- Descentralização de créditos efetuada por Destaque: R$ 30.000,00
- Economia orçamentária: R$ 60.000,00.
Com base nesses dados pode-se afirmar que o montante das despesas empenhadas no exercício foi igual a:
As variações patrimoniais são transações que alteram a composição dos elementos patrimoniais e modificam o patrimônio líquido do órgão público.

 Conheça nossos planos