Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Analise o Balanço Financeiro a seguir:
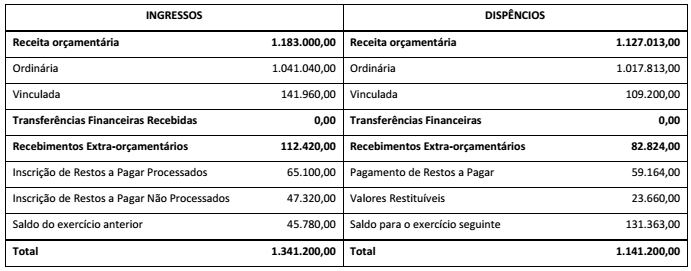
O valor a ser somado ao Passivo Circulante do Balanço Patrimonial, conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor
Público e o Resultado Orçamentário de acordo com a Lei n. 4.320/64 são, respectivamente,
A Demonstração do Fluxo de Caixa permite que os usuários projetem cenários de fluxos futuros de caixa e elaborem análise sobre eventuais mudanças da capacidade de manutenção do regular financiamento dos serviços públicos.
Assinale a alternativa que indica as movimentações ocorridas no caixa e seus equivalentes, na seguinte ordem de atividades: operações, investimentos e financiamentos.
Demonstração contábil é a técnica que evidencia, em período determinado, as informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio de entidades do setor público e suas mutações.
De acordo com a NBC T16.6, assinale a alternativa que apresenta as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público.
Acerca do balancete e das demonstrações contábeis, julgue o item a seguir.
O balancete é estruturado de modo a contemplar as contas
contábeis e seus respectivos códigos, repetidos nas estruturas
dos balanços.
Acerca do balancete e das demonstrações contábeis, julgue o item a seguir.
De acordo com a estrutura do SIAFI, a demonstração das
variações patrimoniais apresenta o resultado patrimonial
decorrente da execução orçamentária, que é semelhante ao
resultado orçamentário apurado no balanço orçamentário.
Acerca do balancete e das demonstrações contábeis, julgue o item a seguir.
O balanço financeiro evidencia o fluxo das disponibilidades,
apurado a partir dos recebimentos e pagamentos orçamentários
ou extraorçamentários, não contemplando as variações
patrimoniais aumentativas nem as diminutivas, pois essas
variações não representam movimentação financeira.
Acerca do balancete e das demonstrações contábeis, julgue o item a seguir.
No balanço orçamentário, na comparação do executado com o
orçado, tem-se insuficiência de arrecadação quando a receita
prevista for maior que a receita arrecadada.
Julgue o próximo item, relativos ao plano de contas único do governo federal.
O resultado diminutivo do exercício é subdividido em
resultado orçamentário — despesas orçamentárias,
interferências passivas e mutações passivas — e resultado
extraorçamentário — despesas extraorçamentárias,
interferências passivas e decréscimos patrimoniais.
Acerca da contabilidade pública e das variações patrimoniais, julgue o item que se segue.
As variações patrimoniais extraorçamentárias são quantitativas,
originadas de fatos supervenientes ou insubsistentes, tais como
aumento da dívida fundada por atualização cambial e
desincorporação de bens por motivo de extravio.
Acerca da contabilidade pública e das variações patrimoniais, julgue o item que se segue.
O recebimento de bem por doação caracteriza-se como
alteração patrimonial qualitativa, porque afeta a qualidade do
patrimônio líquido da entidade pública.

Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Observe as informações extraídas de uma unidade gestora executora e responda à questão.

Para responder a questão, considere os atos e fatos extraídos de uma entidade da administração direta a seguir.
I. Aprovação da LOA com receita corrente $140, receita de capital $60, despesa corrente $130 e despesa de capital $70.
II. Execução orçamentária por caixa da receita corrente efetiva de $120.
III. Recebidos $50 referente a alienação de bens.
IV. Recebidos $20 de depósitos de terceiros.
V. Execução orçamentária por competência de toda despesa corrente efetiva.
VI. Liquidação de $60 com aquisição de bens. VII. Baixa de bens sucateados no valor de $10.
VIII.Pagamento das despesas orçamentárias de acordo com a disponibilidade financeira por categoria econômica e a regra de ouro da LRF.
IX. Retenção de $10 referente a consignações da folha de pagamento.
X. Pagamento ou restituição de metade dos recursos
extraorçamentários.
Para responder a questão, considere os atos e fatos extraídos de uma entidade da administração direta a seguir.
I. Aprovação da LOA com receita corrente $140, receita de capital $60, despesa corrente $130 e despesa de capital $70.
II. Execução orçamentária por caixa da receita corrente efetiva de $120.
III. Recebidos $50 referente a alienação de bens.
IV. Recebidos $20 de depósitos de terceiros.
V. Execução orçamentária por competência de toda despesa corrente efetiva.
VI. Liquidação de $60 com aquisição de bens. VII. Baixa de bens sucateados no valor de $10.
VIII.Pagamento das despesas orçamentárias de acordo com a disponibilidade financeira por categoria econômica e a regra de ouro da LRF.
IX. Retenção de $10 referente a consignações da folha de pagamento.
X. Pagamento ou restituição de metade dos recursos
extraorçamentários.
Para responder a questão, considere os atos e fatos extraídos de uma entidade da administração direta a seguir.
I. Aprovação da LOA com receita corrente $140, receita de capital $60, despesa corrente $130 e despesa de capital $70.
II. Execução orçamentária por caixa da receita corrente efetiva de $120.
III. Recebidos $50 referente a alienação de bens.
IV. Recebidos $20 de depósitos de terceiros.
V. Execução orçamentária por competência de toda despesa corrente efetiva.
VI. Liquidação de $60 com aquisição de bens. VII. Baixa de bens sucateados no valor de $10.
VIII.Pagamento das despesas orçamentárias de acordo com a disponibilidade financeira por categoria econômica e a regra de ouro da LRF.
IX. Retenção de $10 referente a consignações da folha de pagamento.
X. Pagamento ou restituição de metade dos recursos
extraorçamentários.

 Conheça nossos planos