Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Ano: 2015 Banca: UFMT Órgão: DETRAN-MT Prova: UFMT - 2015 - DETRAN-MT - Contador |
Q609560 Contabilidade Pública
As Cotas em Tesouraria comporão, na Estrutura do Balanço Patrimonial, o grupo 
Alternativas
Q609103 Contabilidade Pública
De acordo com a NBC T 16.6, o Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, por categoria econômica, confrontando o orçamento inicial e as suas alterações com a execução. Além disso, demonstra o resultado orçamentário e discrimina:
Alternativas
Q609099 Contabilidade Pública
A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos. Os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública, caracterizam o seguinte fluxo de caixa:
Alternativas
Ano: 2015 Banca: BIO-RIO Órgão: IF-RJ Prova: BIO-RIO - 2015 - IF-RJ - Contador |
Q606372 Contabilidade Pública
O Demonstrativo da contabilidade pública que identifica as receitas e despesas orçamentárias e extraorçamentárias conjugadas com os saldos das disponibilidades do exercício anterior e do exercício atual é:
Alternativas
Ano: 2015 Banca: BIO-RIO Órgão: IF-RJ Prova: BIO-RIO - 2015 - IF-RJ - Contador |
Q606360 Contabilidade Pública
Observe os dados a seguir relativos ao orçamento público:
     Receitas Previstas = R$ 100.000,00
     Despesas Fixadas = R$ 100.000,00
     Despesas Empenhadas = R$ 80.000,00
     Receitas Realizadas = R$ 75.000,00

É correto afirmar que houve:
Alternativas
Q601432 Contabilidade Pública

Analise os dados do quadro abaixo de um Balanço Orçamentário de uma entidade pública de um determinado exercício e responda


Com base nos dados informados no quadro acima, pergunta-se: qual o resultado da execução orçamentária?
Alternativas
Q601430 Contabilidade Pública
Considerando o MCASP- Manual de Contabilidade Aplicada ao Setor Público 6ª Ed., relacione a demonstração contábil que consta na primeira coluna, com o conceito que consta na segunda coluna e assinale a opção CORRETA

(1) Demonstração das Variações Patrimoniais

(2) Balanço Patrimonial

(3) Balanço Financeiro

( ) Evidencia as receitas e as despesas orçamentárias, bem como os ingressos e os dispêndios extra orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

( ) Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.

( ) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação .

A sequência CORRETA é: 


Alternativas
Q601196 Contabilidade Pública
A Portaria STN nº 553/2014 aprovou a 6ª edição do Manual de Demonstrativos Fiscais (MDF), em que se apresentam orientações para elaboração de informações para acompanhamento da execução orçamentária e da gestão fiscal. Um dos anexos apresentados no MDF é o Balanço Orçamentário. Esse demonstrativo:
Alternativas
Q601194 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público apresentou algumas mudanças em relação às demonstrações contábeis aplicadas ao setor público. Tais mudanças são representadas pela modificação na estrutura e no conteúdo de algumas demonstrações, bem como pela proposição de novas. É apresentada como obrigatória pelo MCASP a demonstração:
Alternativas
Q601188 Contabilidade Pública
Na apresentação do Balanço Patrimonial, distinguem-se dois grupos no Ativo: Circulante (AC) e Não Circulante (ANC). O grupo ANC compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis e são classificados em subgrupos. Um dos subgrupos do ANC é Investimentos, que, no Balanço Patrimonial de um município, pode agregar itens como:
Alternativas
Q600959 Contabilidade Pública
No Balanço Patrimonial da União, os créditos e valores realizáveis e as dívidas fundadas devem ser contabilizados, respectivamente,
Alternativas
Ano: 2015 Banca: BIO-RIO Órgão: IF-RJ Prova: BIO-RIO - 2015 - IF-RJ - Auditor |
Q600838 Contabilidade Pública
O Demonstrativo contábil não aplicado a Contabilidade Pública é o seguinte:
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600503 Contabilidade Pública

No balancete do subsistema de informações patrimoniais referente ao mês de dezembro de 2014 do Estado do Cerrado do Norte constam, entre outras, as seguintes contas e respectivos saldos (Valores em reais):
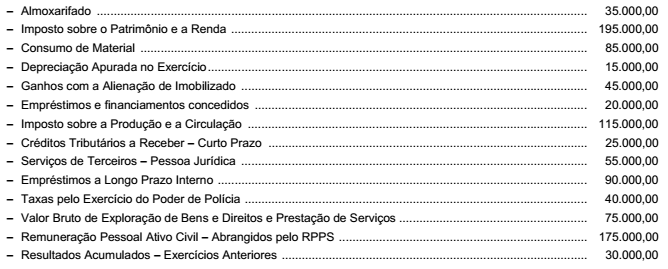
Imagem associada para resolução da questão

Considerando as contas classificadas na classe 4 − Variações Patrimoniais Aumentativas e na classe 3 − Variações Patrimoniais Diminutivas, conforme estrutura do Plano de Contas Aplicado ao Setor Público, e a estrutura da Demonstração das Variações Patrimoniais, o resultado patrimonial apurado no período é de, em reais,

Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600501 Contabilidade Pública

Atenção: Para responder à questão, considere as seguintes informações, relativamente às receitas e às despesas orçamentárias (Valores em reais):       


No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais,
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600499 Contabilidade Pública
No Balanço Patrimonial do exercício de 2014 de determinado Estado da região Nordeste do Brasil, o ativo e passivo apresentou o valor de R$ 816.750.000,00. Com relação à classificação dos elementos patrimoniais, os
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600496 Contabilidade Pública

Atenção: Para responder à questão, considere a classificação orçamentária das seguintes receitas arrecadadas, por determinado ente público, no mês de setembro de 2015 (Valores em reais): 


O montante da arrecadação das receitas patrimoniais foi de, em reais,
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600495 Contabilidade Pública

Atenção: Para responder à questão, considere a classificação orçamentária das seguintes receitas arrecadadas, por determinado ente público, no mês de setembro de 2015 (Valores em reais): 


As receitas tributárias arrecadadas totalizam, em reais,
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600492 Contabilidade Pública
Com o objetivo de evidenciar o impacto no patrimônio, a contabilidade deve registrar a variação patrimonial, resultante ou independentemente da execução orçamentária. No que tange aos regimes da Contabilidade Aplicada ao Setor Público, no Balanço
Alternativas
Q599600 Contabilidade Pública
Para fins de elaboração do Balanço Orçamentário, que constitui um dos anexos do Relatório Resumido da Execução Orçamentária, a Portaria STN nº 553/2014 orienta que as receitas devem ser apresentadas considerando as seguintes classificações:
Alternativas
Q599593 Contabilidade Pública
Um ente público apresentou ao final do exercício os seguintes saldos em R$:

Receitas Corrente Previstas Atualizadas                                                                20.000
Receitas de Capital Previstas Atualizadas                                                                4.500
Receitas Corrente Realizadas (exceto intra)                                                          21.300
Receitas de Capital Realizadas (exceto intra)                                                          2.300
Receitas intraorçamentárias Realizadas                                                                  2.600
Saldos de Exercícios Anteriores utilizados para créditos adicionais                         4.600
Dotação Atualizada                                                                                                 29.100
Despesas Correntes Empenhadas                                                                         28.500
Despesas Correntes Liquidadas                                                                             23.900
Despesas Correntes Pagas                                                                                    22.000
Inscrição de Despesas Correntes em Restos a Pagar não Processados.                4.600 

Considerando esses dados, é correto afirmar em relação ao Balanço Orçamentário estabelecido como um dos demonstrativos previstos no MCASP, que: 
Alternativas
Respostas
5321: B
5322: D
5323: C
5324: E
5325: B
5326: D
5327: E
5328: A
5329: A
5330: E
5331: C
5332: B
5333: B
5334: C
5335: D
5336: C
5337: E
5338: A
5339: A
5340: B