Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Caixa e Equivalente de Caixa (F)........................20.000
Fornecedores e Contas a Pagar (F)......................6.000
Pessoal e Encargos a Pagar (F)............................5.000
Investimento (P)......................................................6.000
Estoques (P)...........................................................4.000
Créditos a Receber a Curto Prazo (P)...................2.000
Empréstimos Obtidos a Longo Prazo (P)..............26.500
Empréstimos Obtidos a Curto Prazo (P).................2.000
Resultado Acumulado...........................................16.500
Imobilizado (P)......................................................22.000
Intangível (P)..........................................................2.000
Em consequência da execução orçamentária do exercício, em 31/12, também foram observados, entre outros, os seguintes saldos das contas do subsistema orçamentário:
Créditos Empenhados a Liquidar......................2.500
Créditos Empenhados em Liquidação...............1.000
No balanço patrimonial elaborado em 31/12/2014, pode-se afirmar que o montante do superávit financeiro correspondia a:
I. As fontes de geração dos fluxos de entrada de caixa.
II. Os itens de consumo de caixa durante o período das demonstrações contábeis.
III. O saldo do caixa na data das demonstrações contábeis.
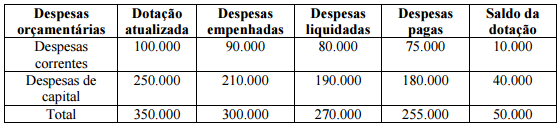
Com base nas informações acima, está correto afirma que:
No que diz respeito ao aspecto da contabilidade aplicada ao setor público, analise o enunciado abaixo e em seguida assinale a alternativa correta.
Compreende o registro e a evidenciação da composição patrimonial do ente público. Sendo, nesse aspecto da contabilidade aplicada ao setor público que devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor público (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto (MCASP, 6ª edição).
O enunciado acima trata do aspecto da contabilidade aplicada ao setor público denominado:
− Liquidação da despesa com Material de Consumo entregue pelo fornecedor em 15/05/X1, no valor de R$ 20.000,00, para pagamento em junho de X1.
− Lançamento e Arrecadação de Taxas no valor de R$ 600.000,00.
− Pagamento de Despesa com Pessoal que atua na manutenção das atividades governamentais no valor de R$ 160.000,00. A liquidação da despesa ocorreu em abril de X1.
− Distribuição gratuita de material no valor de R$ 34.000,00.
− Prestação de Serviços no valor de R$ 50.000,00 para recebimento em junho de X1.
− Reconhecimento da Depreciação do Ativo Imobilizado no valor de R$ 64.000,00.
− Reconhecimento do aumento da Dívida Fundada em R$ 3.000,00, decorrente de variação cambial.
Com base nessas informações, em maio de X1 e em reais, o saldo do ativo total foi aumentado em
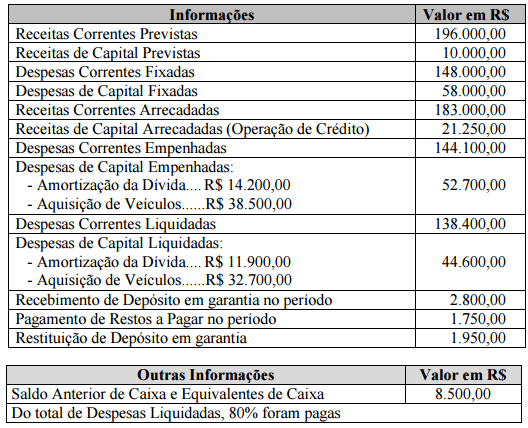

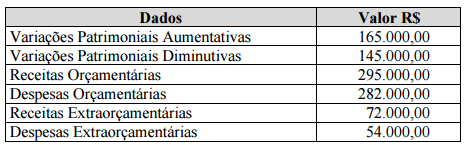
O Resultado Financeiro foi superavitário em:

 Conheça nossos planos