Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Considere o modelo de Balanço Orçamentário a seguir:
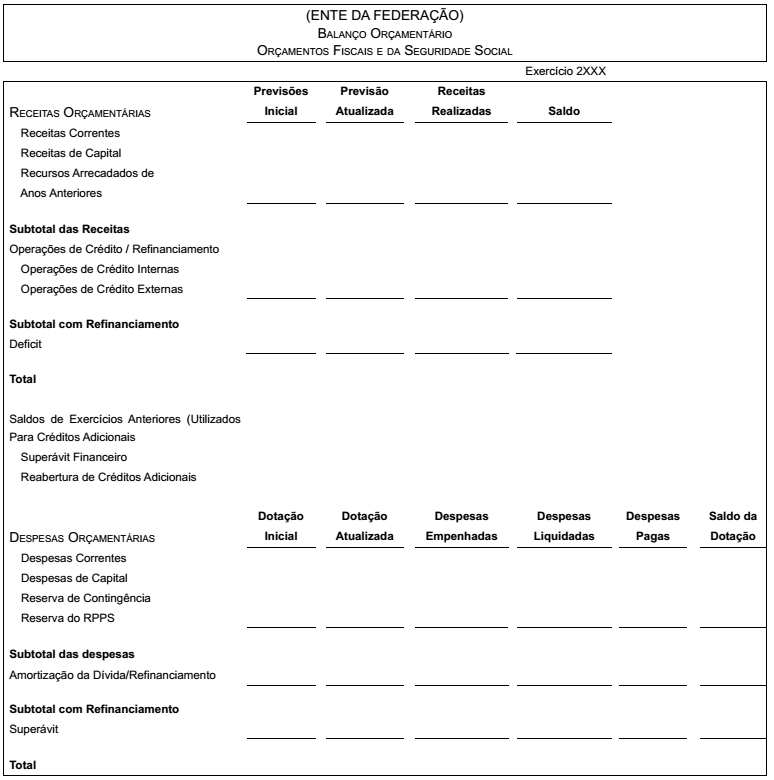
Utilizando esse modelo de Balanço Orçamentário, é correto afirmar que o equilíbrio entre receita prevista e despesa fixada
no Balanço Orçamentário pode ser verificado (sem influenciar o seu resultado) somando-se os valores da linha TOTAL e
da linha SALDOS DE EXERCÍCIOS ANTERIORES, constantes da coluna PREVISÃO ATUALIZADA, e confrontando-se
esse montante com
Considere os seguintes dados (em R$
1.000.000,00).

Os dados abaixo foram extraídos do Balanço Orçamentário da Prefeitura de Curitiba – PR, referente ao exercício de 2013.
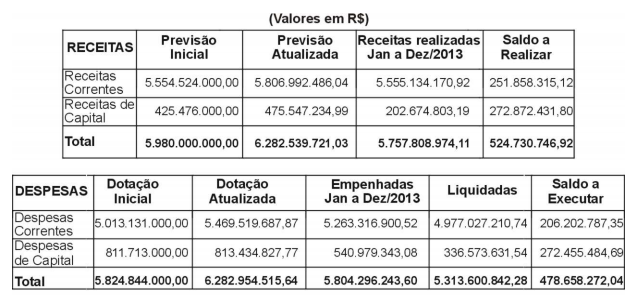
Com base nos dados do Balanço Orçamentário acima, assinale a alternativa que apresenta o
resultado orçamentário apurado neste exercício.
No que se refere à composição do patrimônio público, analise as assertivas abaixo.
I. Ações em tesouraria integram o patrimônio líquido.
II. Ativo financeiro compreende os créditos e valores realizáveis que não necessitam de autorização orçamentária.
III. Do ponto de vista patrimonial, a obrigação decorrente de pedido de compra de produto, ainda que não recebido, é, em observância dos princípios contábeis, obrigatoriamente considerada passivo.
IV. Ajustes de avaliação patrimonial não integram o patrimônio líquido.
É correto o que se afirma em
As informações a seguir servirão de base para responder a questão .
Recebimento em dinheiro das seguintes receitas:
Receita tributária (arrecadada concomitantemente com o fato gerador) – R$ 150.000,00;
Alienação de bens imóveis (pelo mesmo valor líquido bem) – R$ 25.000,00;
Operações de créditos (empréstimo de longo prazo) – R$ 80.000,00.
Pagamento em dinheiro das seguintes despesas:
Pessoal e Encargos – R$ 95.000,00;
Aquisição de imóveis (à vista) – R$ 110.000,00;
Amortização de empréstimos – R$ 25.000,00.
Saldo inicial do caixa: R$ 180.000,00.
As informações a seguir servirão de base para responder a questão .
Recebimento em dinheiro das seguintes receitas:
Receita tributária (arrecadada concomitantemente com o fato gerador) – R$ 150.000,00;
Alienação de bens imóveis (pelo mesmo valor líquido bem) – R$ 25.000,00;
Operações de créditos (empréstimo de longo prazo) – R$ 80.000,00.
Pagamento em dinheiro das seguintes despesas:
Pessoal e Encargos – R$ 95.000,00;
Aquisição de imóveis (à vista) – R$ 110.000,00;
Amortização de empréstimos – R$ 25.000,00.
Saldo inicial do caixa: R$ 180.000,00.
A figura a seguir é formada por recortes de algumas Demonstrações Contábeis da Prefeitura de Valinhos, referentes ao ano de 2013. Utilize-a para responder às questões de número 36 a 40.

O Balanço Orçamentário está entre as demonstrações contábeis aplicadas ao setor público, conforme expõem as NBCASP. Analise as afirmações sobre Balanço Orçamentário a seguir.
I O Balanço Orçamentário demonstra as receitas e despesas previstas em confronto com as orçadas.
II Em sua estrutura, deve evidenciar as receitas e as despesas orçamentárias por categoria econômica, confrontar o orçamento inicial e as suas alterações com a execução e demonstrar o resultado financeiro.
III O Balanço Orçamentário deve discrimina as receitas por fonte (espécie) e as despesas por grupo de natureza.
IV O Balanço Orçamentário demonstrará as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Analisando as afirmações apresentadas, verifica-se que
As NBCASP determinam quais são as demonstrações contábeis aplicadas ao setor público. Dentre elas, está o Balanço Financeiro.
Analise as afirmações sobre Balanço Financeiro a seguir.
I O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
II O Balanço Financeiro é um quadro com duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos dispêndios e o saldo em espécie para o exercício seguinte na coluna dos ingressos.
III Dentre outras, são discriminadas no Balanço Financeiro a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária), os recebimentos e os pagamentos extraorçamentários, e as transferências financeiras decorrentes, ou não, da execução orçamentária.
IV Para a elaboração do Balanço Financeiro, devido à sua abrangência, são utilizadas todas as Classes que compõem o Plano de Contas Aplicado ao Setor Público.
Analisando as afirmações apresentadas, verifica-se que
O balanço financeiro de uma prefeitura, elaborado em 31/12/2014, apresentava a seguinte estrutura (valores em R$):
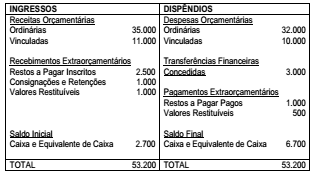
Com base nesses dados, pode-se concluir que o valor das
despesas pagas do exercício foi igual a:

 Conheça nossos planos