Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q815027 Contabilidade Pública
Sobre balanço patrimonial na administração pública, assinale a alternativa INCORRETA.
Alternativas
Q815026 Contabilidade Pública
Sobre balanço financeiro na administração pública, assinale a alternativa INCORRETA.
Alternativas
Q815025 Contabilidade Pública
Sobre as demonstrações contábeis na administração pública, é correto afirmar que
Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788842 Contabilidade Pública
No Balanço Financeiro não são demonstrados saldos de contas. As exceções são:
Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788834 Contabilidade Pública
Assinale a alternativa em que todas as demonstrações contábeis mencionadas estão no campo da Contabilidade aplicada ao Setor Público, segundo a NBC T 16.6 (R1).
Alternativas
Q770367 Contabilidade Pública
Assinale a alternativa que contém uma Conta da Demonstração das Variações Patrimoniais do Setor Público, relativo a uma Variação Patrimonial Aumentativa.
Alternativas
Q770365 Contabilidade Pública
Considerando o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar sobre as demonstrações contábeis aplicadas ao setor público que:
Alternativas
Q766804 Contabilidade Pública
Em relação ao balanço orçamentário, analise as afirmativas. I. Tem como objetivo registrar os elementos do orçamento público, nos termos em que o mesmo foi aprovado pelo Poder Legislativo, demonstrando a execução do orçamento e as alterações orçamentárias ocorridas no exercício. II. Demonstra a receita e a despesa orçamentárias realizadas, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte. III. Apresenta as receitas detalhadas por categoria econômica, origem e espécie, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo a realizar. IV. Demonstra as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, o crédito pago e o saldo da dotação. Estão corretas apenas as afirmativas
Alternativas
Q766790 Contabilidade Pública
“Demonstrativo que visa contribuir para o controle financeiro dos órgãos e entidades do setor público. Permite aos usuários a avaliação da situação de caixa e equivalentes de caixa, bem como as necessidades de liquidez em cenários futuros. Deve evidenciar as movimentações havidas no caixa e equivalentes nos fluxos das operações, dos investimentos e dos financiamentos.” (Andrade, 2014.) O conceito anterior refere‐se à demonstração contábil denominada
Alternativas
Q766788 Contabilidade Pública
Os ingressos extraorçamentários são recolhimentos efetuados, que não integram o orçamento público. Constituem‐se em ingressos extraorçamentários, EXCETO:
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: Faceli Prova: FUNCAB - 2015 - Faceli - Contador |
Q761212 Contabilidade Pública
Assinale a alternativa que apresenta um demonstrativo contábil NÃO aplicado ao setor público, de acordo com a NBC T 16.6 – demonstrações contábeis.
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750650 Contabilidade Pública

Os dados a seguir foram extraídos do Balanço Financeiro (art. 103 da Lei n°4.320/1964).
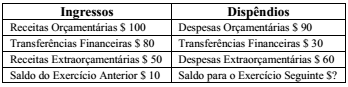
Imagem associada para resolução da questão

De acordo com os dados apresentados, o Resultado Financeiro do Exercício (RFE) foi

Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750648 Contabilidade Pública
Considerando a estrutura do Balanço Orçamentário (art. 102 da Lei n° 4.320/1964), assinale a alternativa correta.
Alternativas
Ano: 2015 Banca: FAFIPA Órgão: CISLIPA Prova: FAFIPA - 2015 - CISLIPA - Contador |
Q742615 Contabilidade Pública
A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial, ao separar o ativo e o passivo em dois grupos: Financeiro e Permanente, em função da dependência ou não de autorização legislativa, ou orçamentária para realização dos itens que o compõem.
AF - Ativo Financeiro AP - Ativo Permanente PF - Passivo Financeiro PP - Passivo Permanente
( ) Compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. ( ) Compreende as dívidas fundadas e outros compromissos exigíveis, cujo pagamento independa de autorização orçamentária. Caso o Balanço Patrimonial seja elaborado no decorrer do exercício, serão incluídos no passivo financeiro os créditos empenhados a liquidar. ( ) Compreende os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. ( ) Compreende os créditos e valores realizáveis, independentemente, de autorização orçamentária e os valores numerários.
Assinale a alternativa que contem a sequencia CORRETA

Alternativas
Ano: 2015 Banca: FAFIPA Órgão: CISLIPA Prova: FAFIPA - 2015 - CISLIPA - Contador |
Q742609 Contabilidade Pública
Segundo o Manual de Contabilidade do Setor Público, a Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. Compreende os valores acrescidos ao patrimônio que não transitaram pelo resultado como variações patrimoniais aumentativas (VPA):
Alternativas
Q742532 Contabilidade Pública

Considerando-se ROSA, numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a alternativa que apresenta a sequência CORRETA:

(1) Balanço orçamentário.

(2) Balanço financeiro.

(3) Balanço patrimonial.

( ) Essa demonstração deve evidenciar as receitas e despesas orçamentárias , bem como os ingressos e dispêndios extraorçamentários , conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

( ) Evidencia as receitas e as despesas orçamentárias , detalhadas em níveis relevantes de aná lise , confronta o orçamento inicial e as suas alterações com a execução e demonstra o resultado orçamentário . É estruturado para evidenciar a integração entre o planejamento e a execução orçamentária.

( ) Evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública.

Alternativas
Q717181 Contabilidade Pública
Segundo a NBCT 16.6 – Demonstrações Contábeis, como é considerada a segregação da classificação dos elementos patrimoniais, com base em seus atributos de conversibilidade e exigibilidade?
Alternativas
Q717179 Contabilidade Pública

Segundo a Lei 4320/64, referente ao que demonstrará o balanço patrimonial, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).

I. O ativo financeiro.

II. O ativo permanente.

III. O ativo patrimonial.

IV. As contas de compensação.

Alternativas
Ano: 2015 Banca: FUNCAB Órgão: CRF-RO Prova: FUNCAB - 2015 - CRF-RO - Contador |
Q707575 Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). No Quadro das Contas de Compensação, as Garantias e Contragarantias concedidas constituem-se em:
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: CRF-RO Prova: FUNCAB - 2015 - CRF-RO - Contador |
Q707574 Contabilidade Pública
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, possibilitando a apuração do resultado financeiro do exercício. No Balanço Financeiro, a Inscrição de Restos a Pagar Não Processados constitui um(a):
Alternativas
Respostas
5261: E
5262: C
5263: A
5264: E
5265: B
5266: D
5267: E
5268: E
5269: D
5270: E
5271: C
5272: B
5273: E
5274: D
5275: B
5276: A
5277: C
5278: D
5279: C
5280: B