Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


O Contador de determinada entidade do setor público para elaboração do Balanço Financeiro do Exercício de 2015 obteve as seguintes informações contábeis:
(em R$)
− Saldo em Espécie do Exercício Anterior ........................................................................................... 25.500
− Pagamentos Extraorçamentários − Valores Restituíveis .................................................................. 5.000
− Receita Orçamentária − Vinculada ................................................................................................... 75.000
− Despesa Orçamentária Ordinária ..................................................................................................... 168.500
− Recebimentos Extraorçamentários − Inscrição em Restos a Pagar ................................................. 48.500
− Receita Orçamentária Ordinária ....................................................................................................... 185.000
− Despesa Orçamentária Vinculada .................................................................................................... 72.500
− Recebimentos Extraorçamentários − Valores Restituíveis ............................................................... 7.500
− Pagamentos Extraorçamentários − Restos a Pagar ......................................................................... 73.500
Para responder à questão, considere as informações relativamente às receitas arrecadadas e despesas orçamentárias utilizadas na elaboração da Demonstração dos Fluxos de Caixa, referente ao exercício de 2015, por determinado ente público.
(em R$)
− receitas de impostos ....................................................................................................................... 950
− aquisição de computadores ............................................................................................................ 120
− recebimento em doação de bens imóveis ....................................................................................... 100
− receitas de transferências correntes ............................................................................................... 370
− despesas com amortização da dívida.............................................................................................. 670
− alienação de bens imóveis .............................................................................................................. 650
− despesas com aluguel ..................................................................................................................... 130
− despesas com juros e encargos da dívida ...................................................................................... 330
− receitas de concessões de serviços públicos ................................................................................. 390
− cancelamento de restos a pagar de exercício anterior de despesas com energia elétrica .............. 50
− operações de crédito de longo prazo .............................................................................................. 350
− despesas com pessoal .................................................................................................................... 550
− receitas de transferências de capital ............................................................................................... 200
− aquisição de veículos ...................................................................................................................... 280
− receitas de dívida ativa .................................................................................................................... 140
− despesas com serviços de manutenção de bens imóveis .............................................................. 160
− anulação total da dotação “Construções e Reformas de Escolas Públicas” .................................... 40
Nota: todas as despesas foram liquidadas e pagas no próprio exercício
Para responder à questão, considere as informações relativamente às receitas arrecadadas e despesas orçamentárias utilizadas na elaboração da Demonstração dos Fluxos de Caixa, referente ao exercício de 2015, por determinado ente público.
(em R$)
− receitas de impostos ....................................................................................................................... 950
− aquisição de computadores ............................................................................................................ 120
− recebimento em doação de bens imóveis ....................................................................................... 100
− receitas de transferências correntes ............................................................................................... 370
− despesas com amortização da dívida.............................................................................................. 670
− alienação de bens imóveis .............................................................................................................. 650
− despesas com aluguel ..................................................................................................................... 130
− despesas com juros e encargos da dívida ...................................................................................... 330
− receitas de concessões de serviços públicos ................................................................................. 390
− cancelamento de restos a pagar de exercício anterior de despesas com energia elétrica .............. 50
− operações de crédito de longo prazo .............................................................................................. 350
− despesas com pessoal .................................................................................................................... 550
− receitas de transferências de capital ............................................................................................... 200
− aquisição de veículos ...................................................................................................................... 280
− receitas de dívida ativa .................................................................................................................... 140
− despesas com serviços de manutenção de bens imóveis .............................................................. 160
− anulação total da dotação “Construções e Reformas de Escolas Públicas” .................................... 40
Nota: todas as despesas foram liquidadas e pagas no próprio exercício
Para responder à questão, considere as seguintes informações relativamente ao Balancete do Subsistema de Informações Orçamentárias do mês de novembro de 2015 de determinada entidade do setor público e os registros contábeis das transações realizadas no mês de dezembro de 2015.

− arrecadação de receitas de concessões e permissões .................................................................... 75.000 − empenho de despesa para execução de obras ................................................................................ 90.000 − arrecadação de receitas tributárias .................................................................................................. 275.000 − empenho de despesa para aquisição de material de escritório ........................................................ 45.000 − pagamento de despesa liquidada até o mês de novembro .............................................................. 350.000 − arrecadação de receita de aluguel de bens imóveis ......................................................................... 80.000 − empenho de despesa com serviços de manutenção de elevadores ................................................ 20.000 − recebimento de caução para garantia de execução de contrato de obras ........................................ 8.000 − liquidação de despesas empenhadas no mês de dezembro ............................................................ 75.000 − doação de equipamentos de informática a um hospital público ........................................................ 5.000 − liquidação de despesas empenhadas no mês de novembro ............................................................ 110.000 − pagamento de despesa liquidada no mês de dezembro .................................................................. 45.000 − arrecadação de receitas de multas e juros sobre tributos ................................................................ 25.000 − cancelamento de dívida ativa tributária inscrita indevidamente ........................................................ 10.000
Considerando os saldos das contas do subsistema de informações orçamentárias, ao final de dezembro de 2015, o resultado da execução orçamentária apurado conforme Balanço Orçamentário foi superavitário, em R$,
O resultado da execução orçamentária da Prefeitura Simpática pode ser obtido por meio das informações constantes no quadro a seguir:
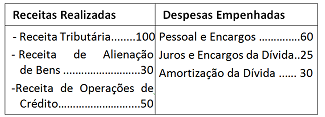
Com base nas informações do quadro acima, analise as afirmativas abaixo, classificando-as em verdadeiras (V) ou Falsas (F):
( ) O resultado apresentou superávit, com uma redução no endividamento e um aumento do ativo permanente.
( ) O resultado apresentou déficit, com um aumento no endividamento e uma redução do ativo permanente.
( ) O resultado apresentou superávit, com um aumento no endividamento e uma redução do ativo permanente.
A sequência correta é:
Balanço Patrimonial – Prefeitura Ansiosa em 31/12/2015
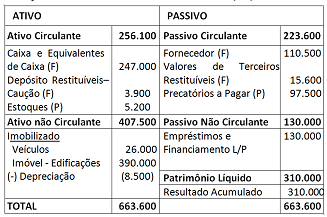
Considerando as informações constantes no Balanço Patrimonial
apresentado, o superávit ou déficit financeiro do exercício
2015 é:
Assinale a opção que indica o item do relatório contábil-financeiro em que essas diferenças relevantes devem ser evidenciadas.
Receita arrecadada: ................................................. R$ 12.000,00;
Receita prevista: ...................................................... R$ 14.000,00;
Despesa fixada: .......................................................... R$ 8.500,00;
Despesa empenhada: ................................................ R$ 8.000,00;
Despesa paga: ............................................................ R$ 5.000,00;
Despesa liquidada: ..................................................... R$ 7.500,00.
De acordo com a Lei nº 4.320/64, o resultado da execução orçamentária, em 31/12/2015, é de
Considerando as Demonstrações Contábeis aplicáveis ao Setor Público, correlacione as colunas:
1. Balanço Orçamentário ( ) Empenho da despesa
2. Balanço Financeiro ( ) Arrecadação da Receita
3. Balanço Patrimonial ( ) Ativos Financeiros
A sequência que melhor se adapta às correlações
propostas, de cima para baixo, é:
Determinada entidade do setor público registrou as seguintes transações durante um exercício financeiro já encerrado:
 previsão da receita orçamentária e fixação da despesa
orçamentária no valor de R$ 228.000,00;
 contratação de operação de crédito no valor
de R$ 84.000,00, com recebimento imediato do recurso
e pagamento em longo prazo;
 empenho, liquidação e pagamento à vista de veículo para
uso no valor de R$ 48.000,00, com a entrega imediata
do bem;
 lançamento da primeira parcela da depreciação do veículo
no valor de R$ 800,00;
 empenho, liquidação e pagamento de despesa de pessoal
à conta de exercícios anteriores no valor de R$ 30.000,00.
Considerando essas informações, assinale a opção correta acerca da elaboração das demonstrações contábeis aplicadas ao setor público.
INSTRUÇÃO: Com base nas informações abaixo, responda a questão.
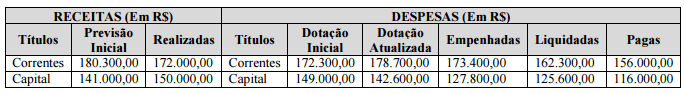
Efetuando análise nas Receitas e Despesas, pode-se concluir:
INSTRUÇÃO: Com base nas informações abaixo, responda a questão.
O Resultado Orçamentário foi Superavitário em
Analise os dados do quadro abaixo.
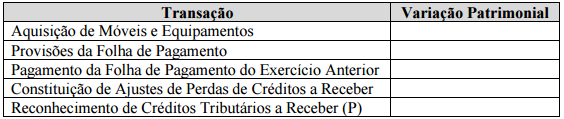
Preencha os espaços referentes à Variação Patrimonial com números de 1 a 5, indicando:
1 - Se a transação trata-se de uma Variação Patrimonial Diminutiva.
2 - Se a transação trata-se de uma Variação Patrimonial Aumentativa.
3 - Se a transação trata-se de uma Variação Qualitativa.
4 - Se a transação é Extraorçamentária.

 Conheça nossos planos