Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q967524 Contabilidade Pública
São algumas das demonstrações contábeis do setor público, conforme a Lei n° 4.320/64:
Alternativas
Q964856 Contabilidade Pública

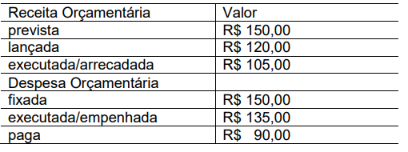
Dentro de Administração Financeira e Orçamentária, estuda-se o Orçamento Público, previsto na Constituição Federal de 1988, em seu Art. 165, que pode ser definido como um instrumento de planejamento governamental no qual constam as despesas fixadas da administração pública para um ano, em equilíbrio com a arrecadação das receitas previstas. É o documento no qual o governo reúne todas as receitas arrecadadas e programa o que, de fato, vai ser feito com esses recursos. Ainda, conforme o art. 102 da Lei nº 4.320/1964, o Balanço Orçamentário apresenta as receitas estimadas e as despesas fixadas no orçamento em confronto, respectivamente, com as receitas arrecadadas e com as despesas realizadas. Dessa forma, analise o quadro hipotético a seguir, referente às execuções orçamentárias, calculando tanto os resultados orçamentários como os resultados de planejamento orçamentário, e marque a alternativa CORRETA.

Imagem associada para resolução da questão


Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Técnico em Contabilidade |
Q964426 Contabilidade Pública

As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/1964, pelas demonstrações exigidas pela NBC TSP 11 – Demonstrações Contábeis - e pelas demonstrações exigidas pela Lei Complementar nº 101/2000. Observe a sequência abaixo e assinale a alternativa que apresenta as demonstrações que são exigidas nas normas supracitadas.

I. Balanço Patrimonial.

II. Balanço Orçamentário.

III. Demonstração das Origens e Aplicação dos recursos.

IV. Balanço Financeiro.

V. Balanço Social.

Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Técnico em Contabilidade |
Q964415 Contabilidade Pública
As Notas Explicativas são informações adicionais às apresentadas nos quadros das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e possuem como objetivo facilitar a compreensão delas por seus diversos usuários. Tais notas englobam informações de qualquer natureza exigidas pela Lei, pelas normas contábeis e outras informações relevantes não suficientemente evidenciadas ou que não constam nas demonstrações. A fim de facilitar a compreensão e a comparação das DCASP com as de outras entidades, o MCASP sugere que as notas explicativas sejam apresentadas na seguinte ordem:
Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Contador |
Q964368 Contabilidade Pública

A elaboração da Demonstração das Variações Patrimoniais tem por base as contas contábeis do modelo de Plano de Contas Aplicado ao Setor Público (PCASP), utilizando-se as classes 3 (variações patrimoniais diminutivas – VPD) e 4 (variações patrimoniais aumentativas – VPA). Considere os valores apresentados na tabela a seguir por um ente público, referente ao final de um determinado período, e assinale a alternativa CORRETA:
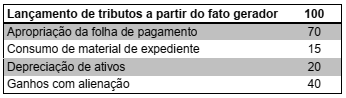

Imagem associada para resolução da questão

Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Contador |
Q964363 Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. No MCASP 7º edição, a receita sob o enfoque patrimonial é denominada de variação patrimonial aumentativa (VPA) e a despesa sob o enfoque patrimonial é denominada de variação patrimonial diminutiva (VPD). São exemplos de VPA e VPD, respectivamente:
Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Contador |
Q964360 Contabilidade Pública
O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. Assinale a alternativa que corresponda aos elementos que compõem o Balanço Orçamentário.
Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Contador |
Q964351 Contabilidade Pública

Em relação ao reconhecimento do Ativo, o MCASP, 7º edição, orienta que um Ativo deve ser reconhecido quando: a) satisfizer a definição de ativo; e b) puder ser mensurado de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação contábil. Entretanto, também são reconhecidos como Ativos os depósitos caracterizados como entradas compensatórias referentes:


I. Às cauções em dinheiro para garantia de contratos;

II. Aos contratos continuados de serviços;

III. Às consignações a pagar;

IV. Às apólices de seguro garantia de contratos;

V. Às retenções de obrigações de terceiros a recolher.


Diante do exposto, assinale a alternativa que corresponde aos itens CORRETOS:

Alternativas
Ano: 2019 Banca: IDECAN Órgão: AGU Prova: IDECAN - 2019 - AGU - Contador |
Q964027 Contabilidade Pública
A Nova Contabilidade aplicada ao Setor Público acrescentou novos demonstrativos aos já existentes pela Lei 4.320/64. Entre eles, pode-se destacar o(a)
Alternativas
Ano: 2019 Banca: IDECAN Órgão: AGU Prova: IDECAN - 2019 - AGU - Contador |
Q964026 Contabilidade Pública
Descrito como “um quadro de contabilidade com duas seções, “receita” e “despesa”, em que se distribuem as entradas e as saídas de numerário, demonstrando-se as operações de tesouraria e de dívida pública, igualando-se as duas somas com os “saldos de caixa”, o inicial e o existente”, pode-se afirmar que se refere a
Alternativas
Q962271 Contabilidade Pública

Conforme a Lei nº 4.320/1964, Título V, que trata dos créditos adicionais, analise as seguintes assertivas, assinalando V, se verdadeiras, ou F, se falsas para as definições de créditos adicionais.

( ) Entende-se por superávit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.

( ) Os créditos adicionais extraordinários serão abertos por decreto do Poder Judiciário, que deles dará imediato conhecimento ao Poder Executivo.

( ) São créditos adicionais especiais, os destinados a despesas para as quais não haja dotação orçamentária específica.

( ) Créditos adicionais suplementares são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.


A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Ano: 2019 Banca: IADES Órgão: AL-GO Prova: IADES - 2019 - AL-GO - Contador |
Q962028 Contabilidade Pública
A estrutura do Balanço Patrimonial separa o ativo e o passivo em dois grupos, financeiro e permanente, em função da dependência ou não de autorização para a realização dos itens que o compõem. Nesse sentido, independem de autorização orçamentária os itens do
Alternativas
Q4344835 Contabilidade Pública
Assinale a alternativa que identifica a demonstração contábil aplicada ao setor público que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e que indica o resultado patrimonial do exercício.
Alternativas
Q4344830 Contabilidade Pública
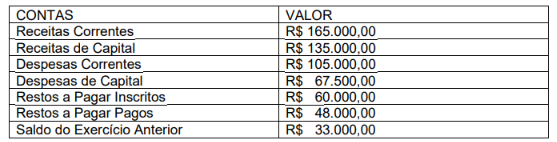
A execução orçamentária de uma entidade pública apresentou as seguintes informações em determinado exercício financeiro já encerrado. 

Captura_de tela 2026-09-30 072312.png (408×152)

Nessa situação, o resultado do balanço orçamentário apurado ao final do referido exercício apresentou-se de acordo com a descrição da alternativa: 
Alternativas
Q4344826 Contabilidade Pública
Sobre os critérios a serem seguidos pelas DCASP, em relação à Estrutura das NOTAS EXPLICATIVAS, assinale a alternativa incorreta. 
Alternativas
Q4344825 Contabilidade Pública
Segundo a NBC TSP ESTRUTURA CONCEITUAL, que trata da Estrutura Conceitual para a Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, considere as seguintes afirmativas:

I. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
II. Não Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis até doze meses da data das demonstrações contábeis.
III. Passivos são obrigações presentes da organização, derivadas de eventos passados, cujos pagamentos se esperam que resultem saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
IV. Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis após doze meses da data das demonstrações contábeis.

De acordo com as afirmativas acima, assinale a alternativa correta:
Alternativas
Q4344823 Contabilidade Pública
O Balanço Financeiro das entidades do setor público evidencia a movimentação financeira, destacando os itens abaixo, exceto da alternativa:
Alternativas
Q4344818 Contabilidade Pública
O Balanço Financeiro de determinado órgão público, ao final do exercício de 2017, apresentou os resultados descritos abaixo: 

Captura_de tela 2026-09-30 071133.png (557×142)

Com base nesses resultados, de acordo com a Lei nº 4.320/64, a receita extraorçamentária demonstrada apresenta o valor de: 
Alternativas
Q2811346 Contabilidade Pública

O Balanço Patrimonial demonstrará, exceto:

Alternativas
Q2778179 Contabilidade Pública

Sobre resultados orçamentários, assinale a alternativa INCORRETA:

Alternativas
Respostas
4121: D
4122: D
4123: B
4124: C
4125: B
4126: B
4127: B
4128: E
4129: B
4130: C
4131: C
4132: E
4133: D
4134: C
4135: D
4136: C
4137: B
4138: B
4139: B
4140: A