Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


O município de Dourados publicou, em sua Demonstração das Variações Patrimoniais referentes ao exercício de 2017, os seguintes saldos:
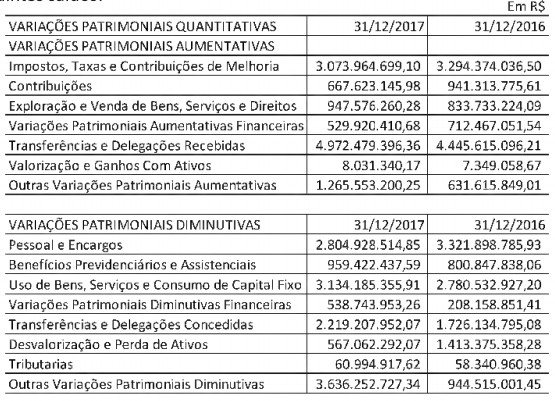
Disponível em: http://multimidia.curitiba.pr.gov.br/contaspublicas/2017/06/Anexol5_4320_2017.pdf. Acesso em: 20 fev. 2019.
Com base exclusivamente nas informações dadas, é correto afirmar que
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público:
• Recebimento de receitas tributárias no valor de R$ 1.000,00;
• Empenho da despesa no valor de R$ 900,00;
• Liquidação de despesa corrente no valor de R$ 700,00;
• Inscrição de Restos a Pagar Processados no valor de R$ 700,00;
• Inscrição de Restos a Pagar Não Processados no valor de R$ 200,00.
Com base nas informações apresentadas, o ente público teve um superávit financeiro de
A respeito das variações patrimoniais e o resultado patrimonial nas entidades do setor público, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Variações Patrimoniais Aumentativas (VPA): correspondem a aumentos na situação patrimonial líquida da entidade oriundos de contribuições dos proprietários.
II. Variações Patrimoniais Diminutivas (VPD): correspondem a diminuições na situação patrimonial líquida da entidade oriundas de distribuições aos proprietários.
III. O resultado patrimonial corresponde à diferença entre o valor total das VPA e o valor total das VPD, apurado na Demonstração das Variações Patrimoniais do período.
As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. Pode-se afirmar que é(são) objetivo(s) das demonstrações contábeis:
I - Proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade.
II - Averiguar a exatidão e atestar a confidencialidade dos registros contábeis no que se refere aos eventos que alteram o patrimônio.
III - Garantir a utilização de ferramentas gerenciais e obstar o acesso dos usuários a um sistema de informações confiável e tempestivo.
IV - Apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, analise as seguintes afirmativas acerca das Demonstrações Contábeis Aplicadas ao Setor Público e assinale a alternativa correta.
I. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais devem ser detalhados no campo “Saldo de exercícios anteriores” do balanço orçamentário.
II. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
III. No balanço patrimonial apura-se o superávit financeiro, que corresponde à diferença positiva entre o ativo financeiro e o passivo financeiro. O superávit financeiro do exercício anterior é fonte de recursos para a abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
IV. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Em relação às Demonstrações Contábeis aplicadas ao setor público, numere a coluna 2 identificando os conceitos elencados na coluna 1 e assinale a alternativa que apresenta a sequência correta, de cima para baixo.
COLUNA 1
1.Balanço orçamentário
2.Balanço financeiro
3.Balanço patrimonial
4.Demonstração das variações patrimoniais
5.Demonstração dos fluxos de caixa
6.Demonstração das mutações no patrimônio líquido
COLUNA 2
( ) Demonstração obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação. Demonstra, por exemplo, o superávit ou déficit patrimonial, os ajustes de exercícios anteriores, a destinação do resultado, entre outros pontos.
( ) Permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Nesta demonstração, no momento inicial da execução
orçamentária, tem-se, em geral, o equilíbrio entre receita
prevista e despesa fixada.
Analise o quadro a seguir descrito, e em seguida responda o que se pede:
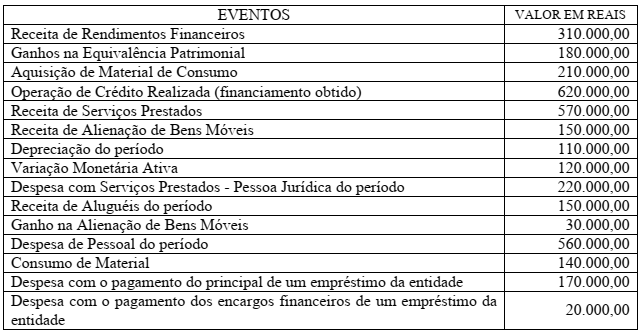
Os eventos apresentados no quadro acima podem, ou não, ter impactado no Resultado Patrimonial do
exercício, você como Auditor do IFPA, ao analisar a relação de eventos descrita, precisa verificar se a
informação produzida pela Contabilidade da Entidade está correta. Com base somente nos dados
presentados no quadro acima, assinale a alternativa em que se encontra o valor correto do Resultado
Patrimonial do exercício financeiro, apurado na Demonstração das Variações Patrimoniais – DVP:
Para responder à questão, considere as transações a seguir, ocorridas em dezembro de 2018 em um ente público municipal:
- Lançamento e arrecadação de Receita Tributária no valor de R$ 9.000.000,00.
- Recebimento, no valor de R$ 1.200.000,00, de créditos tributários inscritos em dívida ativa em outubro de 2017.
- Pagamento dos salários dos servidores, no valor de R$ 6.350.000,00, referentes a novembro de 2018.
- Empenho e liquidação de despesa corrente com Pessoal e Encargos Sociais, no valor de R$ 8.600.000,00, referentes a dezembro de 2018. O pagamento da despesa foi realizado em janeiro de 2019.
- Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 1.100.000,00.
- Reconhecimento de perda por redução ao valor recuperável, no valor de R$ 200.000,00, referente ao ativo intangível com vida útil indefinida.
- Pagamento, no valor de R$ 820.000,00, de restos a pagar processados inscritos em 31/12/2017 referentes a despesas correntes com Outros Serviços de Terceiros - Pessoa Jurídica.
Um órgão adquiriu móveis e equipamentos por R$ 345.500,00 em 02.01.2018. Para que estes bens estivessem disponíveis para uso, a entidade incorreu em gastos adicionais de R$ 25.500,00 com instalação. Sabe-se que o valor residual destes bens móveis é de R$ 50.000,00 e que a sua vida útil é de 15 anos.
Considerando os dados apresentados, pode-se afirmar que, nas demonstrações contábeis referentes a 31.12.2018, se reconheceu

 Conheça nossos planos