Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q2020551 Contabilidade Pública
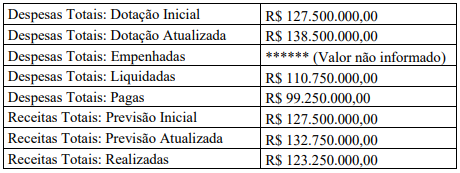
Determinado município teve a seguinte movimentação orçamentária durante um ano civil:

Imagem associada para resolução da questão

Considerando apenas essas informações e utilizando as despesas empenhadas para apurar o resultado orçamentário, qual é o valor das Despesas Totais Empenhadas no período para que o município tenha tido nesse ano civil um déficit orçamentário de R$ 11.750.000,00?
Alternativas
Q2020541 Contabilidade Pública
Considere os seguintes fluxos de caixa de uma prefeitura municipal:
I - Recebimento de receita com alienação de bens. II - Pagamento de despesa com juros e encargos da dívida. III - Recebimento de receitas de operações de crédito.
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), para a elaboração da Demonstração dos Fluxos de Caixa (DFC), os fluxos de caixa apresentados classificam-se, respectivamente, como:
Alternativas
Q2020120 Contabilidade Pública

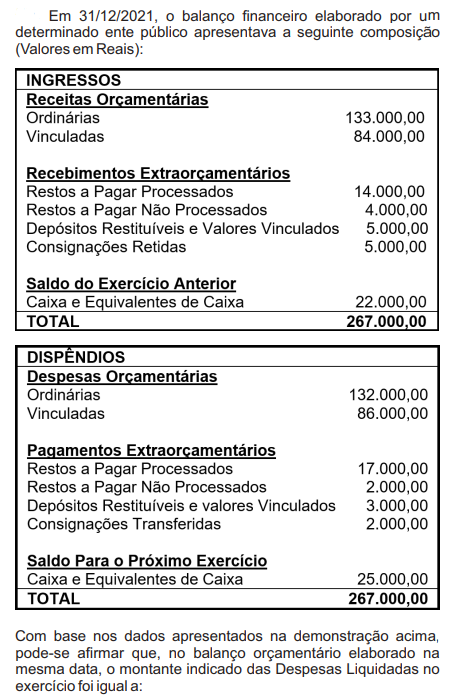
Imagem associada para resolução da questão

Alternativas
Q2020119 Contabilidade Pública

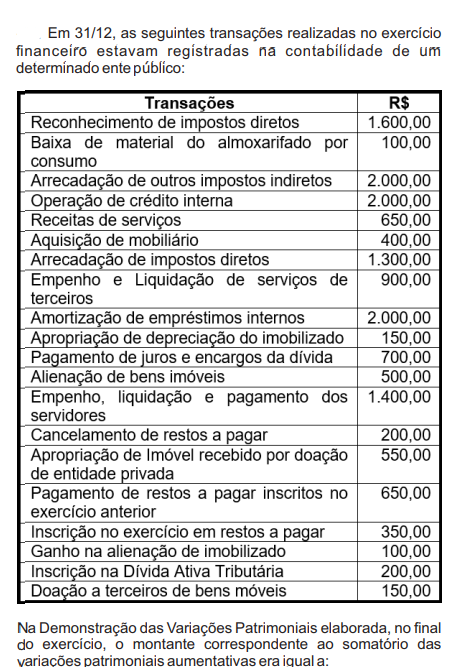
Imagem associada para resolução da questão

Alternativas
Q2020116 Contabilidade Pública
No final do exercício financeiro, um determinado ente público, ao elaborar a Demonstração das Variações Patrimoniais, observa que os valores correspondentes a “Valorizações e Ganhos com Ativos e Desincorporações de Passivos”, obtidos durante o exercício, serão indicados na sua composição, no seguinte agrupamento (classe e grupo):
Alternativas
Q2020114 Contabilidade Pública
As demonstrações contábeis do setor público são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade, devendo proporcionar informação útil para subsidiar a tomada de decisão, prestação de contas e a responsabilização. No final de cada exercício financeiro, as demonstrações contábeis são elaboradas, na sua maioria, contendo o quadro principal, demonstrativos auxiliares e notas explicativas. Os demonstrativos auxiliares denominados de “Quadro do Superávit / Déficit Financeiro” e “Quadro de Transferências Recebidas e Concedidas” compõem, respectivamente, as seguintes demonstrações contábeis:
Alternativas
Q2016031 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) contidas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) têm como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP. Assim, conjugando as disposições legais e aquelas contidas na NBC TSP 11, compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP):
Alternativas
Q2012008 Contabilidade Pública
Com relação às demonstrações contábeis das entidades fechadas de previdência complementar (EFPC), julgue os itens que se seguem.
O conjunto de demonstrações contábeis anuais das EFPC deve ser entregue à Superintendência Nacional de Previdência Complementar (PREVIC) até o dia 31 de março do ano subsequente ao exercício social encerrado.
Alternativas
Q2012003 Contabilidade Pública

88-92.png (395×176)

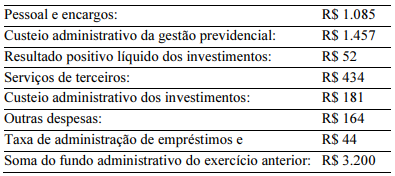
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes. 


O custeio da gestão administrativa superou R$ 1.700. 

Alternativas
Q2002322 Contabilidade Pública
De acordo com Lei de Responsabilidade Fiscal, para realizar o cálculo da despesa total com pessoal, algumas despesas não deverão ser incluídas no cômputo, como  
Alternativas
Q2002321 Contabilidade Pública
Com base na Lei Complementar n.o 101/2000 (Lei de Responsabilidade Fiscal), assinale a alternativa correta.  
Alternativas
Q2002042 Contabilidade Pública
Com relação ao balanço financeiro, analise as afirmativas a seguir e marque V para as verdadeiras e F para as falsas.
I - ( ) O balanço financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
II - ( ) O balanço financeiro demonstra a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
III - ( ) O balanço financeiro demonstra os recebimentos e os pagamentos extraorçamentários, as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
IV - ( ) O balanço financeiro compõe o quadro da execução dos restos a pagar não processados e o quadro da execução dos restos a pagar processados.
A sequência CORRETA, considerando as afirmativas de cima para baixo, é:
Alternativas
Q2001757 Contabilidade Pública
O balanço patrimonial para a contabilidade pública tem uma estrutura própria e padronizada. As contas patrimoniais são alocadas de acordo com as suas formas e características. Assinale a alternativa que apresenta os aspectos a serem observados em relação ao ativo, passivo e patrimônio líquido corretamente.
Alternativas
Q2001392 Contabilidade Pública
Uma universidade pública possuía um terreno, que tinha valor contábil de R$100.000. O valor justo deste terreno era estimado em R$140.000.
A entidade realizou uma permuta deste terreno por outro, devido à proximidade de suas instalações. Este novo terreno tinha valor justo de R$120.000 e será mantido para futura utilização. A operação não tinha natureza comercial.
Assinale a opção que indica o valor do reconhecimento inicial do terreno nas demonstrações contábeis da universidade. 
Alternativas
Q2001389 Contabilidade Pública

Um hospital do setor público realizou, em dezembro de X0, astransações a seguir. 


• Recebimentos de caixa decorrentes de impostos, taxas econtribuições: R$800.000

• Pagamentos em caixa para aquisição de ambulâncias:R$200.000

• Amortização de financiamento que foi contraído no início doano de X0: R$100.000

• Pagamentos em caixa a funcionários: R$60.000

•Empréstimos concedidos a outra entidade: R$50.000

•Pagamentos em caixa a fornecedores de material cirúrgico:R$40.000

• Recebimentos de caixa pela prestação de serviços: R$30.000 


Assinale a opção que indica a variação do caixa em relação aoconsumo, à geração ou a nenhum efeito das atividadesoperacional, de investimento e de financiamento,respectivamente.

Alternativas
Q1998873 Contabilidade Pública
Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. Em relação às DCASP, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A Lei nº 4.320/1964 prevê a elaboração do Balanço Orçamentário e dispõe que ele demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) A Demonstração dos Fluxos de Caixa é composta por um único quadro que evidencia a movimentação financeira das entidades do setor público.
( ) A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente.
( ) O Balanço Patrimonial demonstrará a evolução (aumento ou redução) do patrimônio líquido da entidade durante um período.
A sequência está correta em
Alternativas
Q1998866 Contabilidade Pública
Considerando que as demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade, analise as afirmativas a seguir.
I. Desdobramentos: possuem o objetivo de identificar as particularidades de cada receita, caso seja necessário.
II. Espécie: é o nível de classificação vinculado à origem que permite qualificar com maior detalhe o fato gerador das receitas.
III. Tipo: é o dígito da natureza da receita que tem a finalidade de identificar o tipo de arrecadação a que se refere aquela natureza.
Está correto o que se afirma em

Alternativas
Q1998865 Contabilidade Pública
Assinale a alternativa que descreve apenas variações patrimoniais aumentativas.
Alternativas
Q1998851 Contabilidade Pública
Sobre a responsabilidade pelas demonstrações contábeis, assinale a afirmativa INCORRETA.
Alternativas
Q1998850 Contabilidade Pública
Em contabilidade pública, as bases de mensuração podem fornecer valores de entrada e valores de saída. Para o ativo, os valores de entrada refletem o custo da compra. Para o passivo, os valores de entrada se relacionam à transação por meio da qual a obrigação é contraída ou ao montante que a entidade aceitaria para assumir um passivo. Sobre mensuração de ativos e de passivos, na Contabilidade Aplicada ao Setor Público, assinale a afirmativa INCORRETA.
Alternativas
Respostas
2901: B
2902: A
2903: A
2904: A
2905: B
2906: C
2907: A
2908: E
2909: C
2910: A
2911: D
2912: E
2913: A
2914: A
2915: E
2916: C
2917: A
2918: D
2919: D
2920: D