Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


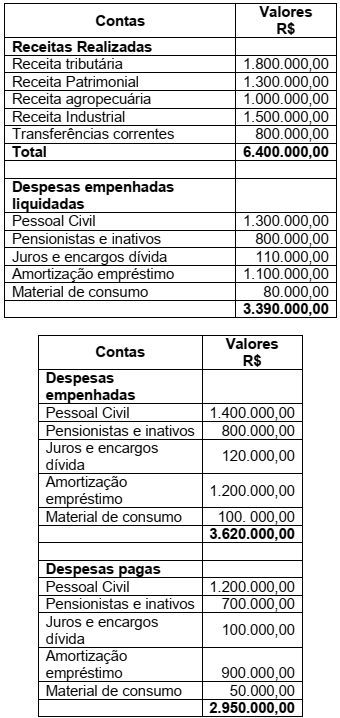
Assinale a alternativa correta que apresenta, respectivamente, o valor de restos a pagar e restos a pagar não processados.

Com relação às Variações Patrimoniais analise as afirmativas a seguir e dê valores Verdadeiro (V) ou Falso (F).
( ) A Demonstração das Variações Patrimoniais DVP evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
( ) A Demonstração das Variações Patrimoniais DVP tem função semelhante à da demonstração do resultado do exercício DRE do setor privado. A DRE apura lucro ou prejuízo líquido e no setor público, o resultado patrimonial não indica desempenho, mas mede o quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.
( ) A Demonstração das Variações Patrimoniais DVP deve incluir itens com seus respectivos valores do período contábil, como receita, despesa, parcela do resultado de coligada e empreendimento controlado em conjunto, mensurado pelo método da equivalência patrimonial, etc.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
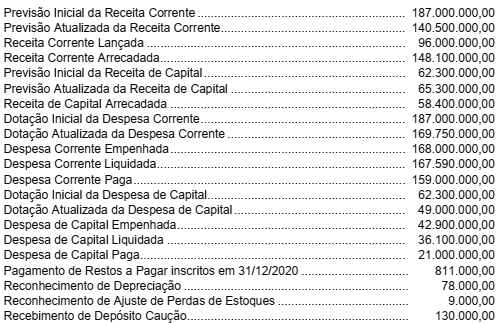
Com base nessas informações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o referido ente público apresentou, no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2021,
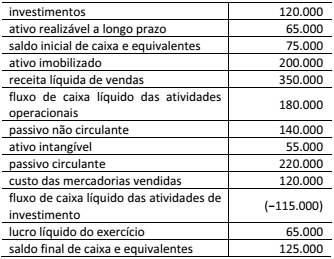
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
As variações patrimoniais qualitativas ou permutativas são aquelas que não provocam alteração na situação patrimonial líquida do ente, mas apenas mudanças na estrutura do patrimônio. São exemplos dessas variações: a realização de operação de crédito; a inscrição de direitos em dívida ativa; e a alienação de bens sem ganho ou perda de capital.
− Arrecadação de receitas de Impostos no valor de R$ 943.000,00. O fato gerador do valor arrecadado, pelo regime de competência, é o mês de janeiro de 2022.
− Arrecadação de receitas de Aluguel no valor de R$ 32.000,00. O valor do aluguel foi estabelecido com base no valor de mercado e o fato gerador do valor arrecadado, pelo regime de competência, é o mês de maio de 2022.
− Lançamento de receitas de Taxas no valor de R$ 155.000,00. O valor lançado foi arrecadado em junho de 2022.
− Recebimento antecipado de Tributos no valor de R$ 11.000,00. O fato gerador do valor recebido, pelo regime de competência, é o mês de junho de 2022.
− Reversão do Ajuste para Perdas de Crédito Tributário no valor de R$ 3.000,00.
Com base nessas transações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, em maio de 2022, o ativo total apresentado no Quadro Principal do Balanço Patrimonial do referido ente teve um aumento, em reais, de
I. O custo de reposição não fornece informação sobre os montantes que seriam recebidos na venda de ativos. Portanto, não facilita a avaliação da capacidade financeira de uma entidade.
II. Valor em uso e custo histórico são bases de mensuração a valor presente para os ativos.
III. No modelo do custo histórico, o montante do ativo pode ser reduzido ao se reconhecer a redução ao valor recuperável.
IV. Em princípio, o custo de reposição fornece uma medida útil dos recursos disponíveis para prestar os serviços no futuro, uma vez que está centrado no valor atual dos ativos e o seu potencial de serviços para a entidade.
De acordo com a NBC TSP Estrutura Conceitual, está correto o que se afirma em

 Conheça nossos planos