Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q2133767 Contabilidade Pública
A respeito da relação entre Passivo Exigível (Visão Patrimonial) e as Etapas da Execução Orçamentária (Visão Orçamentária), julgue os itens a seguir, assinalando V para verdadeiro e F para falso:
(__)Quando o fato gerador do passivo exigível ocorrer antes do empenho, ou entre o empenho e a liquidação, é necessário o registro de uma etapa intermediária entre o empenho e a liquidação, chamada “empenho em liquidação”. (__)Quando a lei utiliza a palavra “obrigação”, ela não se refere à obrigação patrimonial (passivo exigível), pois uma obrigação patrimonial é caracterizada por um fato gerador já ocorrido, ou, conforme a lei, por uma condição já implementada. (__)Em alguns casos, pode ser que ocorra uma lacuna temporal significativa entre a entrega do bem, serviço ou fonte de origem daquele crédito e a efetiva liquidação do crédito orçamentário.
Assinale a alternativa CORRETA.  
Alternativas
Q2133759 Contabilidade Pública
As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados. A respeito desse tema, assinale a alternativa CORRETA. 
Alternativas
Q2132613 Contabilidade Pública
Dadas as transações realizadas por um determinado ente público municipal referentes ao exercício financeiro de 2022,
■ receita orçamentária arrecadada: R$ 285.500,00. ■ despesa orçamentária empenhada: R$ 291.500,00. ■ despesa orçamentária liquidada: R$ 277.500,00. ■ despesa orçamentária paga: R$ 265.500,00. ■ transferências financeiras recebidas: R$ 46.250,00. ■ recebimento de caução depositada como garantia de contratos firmados: R$ 2.950,00. ■ pagamento de restos a pagar processados: R$ 27.500,00. ■ pagamento de restos a pagar R$ 1.500,00 não processados.
o resultado financeiro do exercício e o total dos restos a pagar inscritos no fim de 2022 são, respectivamente, 
Alternativas
Q2132612 Contabilidade Pública
Uma escola pública adquiriu aparelhos de condicionadores de ar para as salas de aula no valor de R$ 200.000,00. Além desse valor, a escola incorreu no reconhecimento de gasto relacionados à aquisição dos equipamentos, a saber:
• abertura de nova instalação: R$ 12.000,00; • gastos administrativos: R$ 5.000,00; • custos de frete e de manuseio (para recebimento instalação): R$ 12.000,00; • honorários e profissionais: R$ 10.000,00; • instalação e montagem: R$ 8.000,00; • preparação do local: R$ 10.000,00; • testes para verificar se o ativo está funcionando corretamente: R$ 6.500,00; • transferência das atividades para novo local: R$ 8.000,00.
Considerando as informações apresentadas, qual é o valor que deve ser adicionado ao custo de aquisição para fins de reconhecimento inicial do ativo, por se referir a custos diretamente atribuíveis? 
Alternativas
Q2132611 Contabilidade Pública

Durante o exercício financeiro de 2022, uma entidade do setor público realizou as transações:


• reconhecimento de créditos tributários: R$ 30.000,00;

• operação de crédito interna: R$ 80.000,00;

• empenho de despesas orçamentárias: R$ 80.000,00

• baixa de bens inservíveis: R$ R$ 20.000,00;

• aquisição de equipamentos: R$ 20.000,00;

• alienação de bens móveis: R$ 19.000,00;

• liquidação de despesas correntes: R$ 60.000,00;

• arrecadação de impostos indiretos: R$ 60.000,00;

• consumo de material do estoque: R$ 4.000,00;

• recebimento da dívida ativa: R$ 6.000,00;

• apropriação de perda de valor recuperável: R$ 4.000,00.


De acordo com as informações apresentadas, qual é o valor do resultado patrimonial do exercício? 

Alternativas
Q2132455 Contabilidade Pública

Julgue o item subsequente, acerca da estrutura e da consolidação das Demonstrações Contábeis Aplicadas ao Setor Público. 


As despesas com amortização e refinanciamento da dívida devem ser computadas no fluxo das atividades de investimentos da demonstração dos fluxos de caixa. 

Alternativas
Q2132454 Contabilidade Pública

Julgue o item subsequente, acerca da estrutura e da consolidação das Demonstrações Contábeis Aplicadas ao Setor Público.  


Na elaboração do balanço financeiro, as receitas e despesas orçamentárias deverão ser segregadas quanto à destinação em originárias e derivadas.

Alternativas
Q2132453 Contabilidade Pública

Julgue o item subsequente, acerca da estrutura e da consolidação das Demonstrações Contábeis Aplicadas ao Setor Público. 


O custo dos ativos que corresponderem a resultados ainda não realizados devem ser excluídos na elaboração das demonstrações contábeis consolidadas.  

Alternativas
Q2132261 Contabilidade Pública
Compõe o Balanço Orçamentário das entidades públicas todos os quadros abaixo, EXCETO: 
Alternativas
Q2132259 Contabilidade Pública
Considere os dados a seguir extraídos das informações contábeis de um determinado ente federativo no ano de 2022.
- Receita Arrecadada: R$ 4.000,00. - Despesa Empenhada: R$ 2.000,00. - Despesa Liquidada: R$ 1.180,00. - Inscrição de Restos a Pagar referentes a 2022: R$ 590,00. - Recebimento de Depósito Caução: R$ 14.000,00. - Pagamento de Restos a Pagar: R$ 20.000,00.

Assinale a alternativa que indica CORRETAMENTE o resultado financeiro de 2022.
Alternativas
Q2132242 Contabilidade Pública
Uma determinada entidade pública apresenta as seguintes informações em sua contabilidade:
- Patrimônio Líquido: R$ 75.900,00. - Total do Passivo: R$ 41.700,00. - Total do Ativo: R$ 117.600,00. - Passivo Permanente: R$ 16.400,00. - Passivo Financeiro: R$ 25.400,00. - Ativo Permanente: R$ 85.000,00. - Ativo Financeiro: R$ 32.600,00.
Utilizando as informações acima, assinale a alternativa que indica CORRETAMENTE o valor do resultado financeiro:
Alternativas
Q2131798 Contabilidade Pública
Uma entidade do setor público apresentou os seguintes saldos referentes ao exercício financeiro de 2021:
• receitas orçamentárias correntes realizadas: R$ 50.000,00;
• dotação orçamentária das despesas correntes: R$ 60.000,00; • despesas orçamentárias correntes empenhadas: R$ 40.000,00;  • inscrição de restos a pagar, em 31/12/2021: R$ 10.000,00;  • pagamento de restos a pagar não processados: R$ 6.000,00. 
De acordo com os dados, o resultado financeiro e o valor da despesa orçamentária corrente paga, no exercício de 2021, são, respectivamente,
Alternativas
Q2131629 Contabilidade Pública

Observe os dados retirados do balanço orçamentário, e responda à questão. 
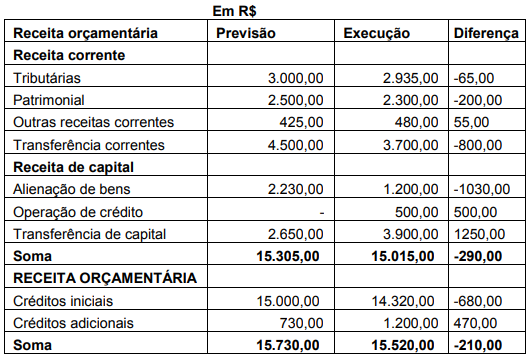
Imagem associada para resolução da questão


O resultado da execução orçamentária, em 31 de dezembro de 2022, é um

Alternativas
Q2131011 Contabilidade Pública
Considerando os grupos de contas que formam a estrutura do Balanço Patrimonial, pode-se dizer que o capital de terceiros da empresa é representado pelo saldo na conta do: 
Alternativas
Q2129753 Contabilidade Pública

Observe os dados referente ao balanço financeiro do ano de 2022, de uma prefeitura municipal:
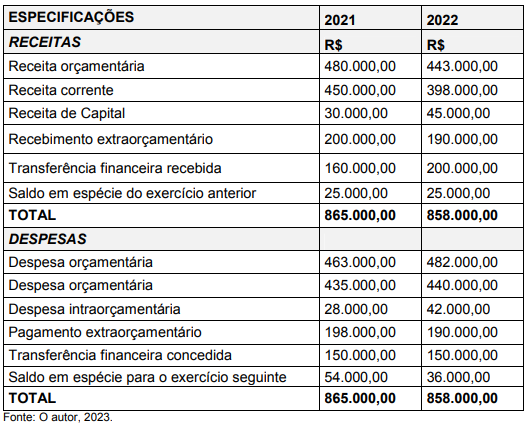

Imagem associada para resolução da questão


De acordo com o balanço financeiro de 2022, observa-se recursos financeiros disponíveis para o exercício seguinte, no montante de R$ 36.000,00. Considerando que o ente público tem a receber, do ano de 2022, uma cota financeira no valor de R$ 15.000,00, evidenciado no balanço orçamentário, e que há um passivo financeiro no valor de R$ 27.000,00 (passivo circulante, não circulante e restos a pagar não processados), descrito no balanço patrimonial, o ente público apresenta superávit líquido no valor de  

Alternativas
Q2127942 Contabilidade Pública
Um determinado município, ao elaborar suas demonstrações contábeis, encontrou informações importantes, tais como: transferências financeiras recebidas no valor de R$ 112.000,00, pagamentos extraorçamentários no valor de R$ 25.000,00 e recebimentos extraorçamentários de R$ 11.000,00. A partir desses dados, e considerando-os como únicos valores encontramos, assinale a alternativa que contenha o Resultado Financeiro do Exercício para esse ente:
Alternativas
Q2127939 Contabilidade Pública
Nas investigações teóricas e empíricas sobre os fatores determinantes do crescimento econômico, destacam-se a política fiscal e as finanças públicas como de extrema relevância, haja vista que a atividade pública pode neutralizar as falhas de mercado, afetar o mercado de trabalho, a acumulação de capital e o progresso tecnológico. Os gastos públicos com serviços administrativos essenciais e com justiça, pesquisa básica, educação básica e saúde, infraestrutura pública e segurança servem de insumos para o setor privado e são indispensáveis para um bom desempenho da economia.
A partir desse contexto, assinale a alternativa INCORRETA com relação ao Balanço Financeiro dos entes federativos.
Alternativas
Q2127927 Contabilidade Pública
Nas demonstrações contábeis de 202X de uma empresa, constam as seguintes informações: 

Ativo Circulante....R$ 39.625.000,00 Passivo Circulante....R$20.500.000,00 Estoques....R$ 9.025.000,00 Disponível....R$ 2.550.000,00

A partir desses dados, assinale a alternativa que contém o índice de liquidez seca desta empresa para o ano de 202X. 

Alternativas
Q2125811 Contabilidade Pública
Considere que as informações abaixo foram extraídas do Sistema Integrado de Administração Financeira, Contábil e Orçamentária do Município de Santa Cruz, no encerramento do exercício financeiro de 2021:

Saldo inicial de Caixa e Equivalentes de Caixa............................ 8.500,00
Inscrição em restos a pagar........................................................ 15.500,00
Receita Patrimonial recebida ....................................................... 7.500,00
Operações de Crédito por Antecipação da receita* ..................... 6.000,00
Pagamento de Pessoal e encargos sociais................................. 12.000,00
Aquisição à vista de Veículos.......................................................13.000,00
Pagamento de Juros e Encargos da Dívida ................................. 3.500,00
Concessão de Empréstimos subsidiados..................................... 8.500,00
Impostos e Taxas Recebidos...................................................... 21.000,00
Reconhecimento de Provisão para riscos trabalhistas............... 15.000,00
Recebimentos do Fundo de Participação dos Municípios ......... 27.000,00
Amortização da dívida fundada ................................................. 18.000,00
Empréstimos de longo prazo obtidos........................................... 9.000,00
Venda à vista de Participações em Controladas......................... 21.500,00
Depreciação do Ativo Imobilizado .............................................. 11.500,00
Receita Industrial recebida............................................................ 5.000,00
Bens móveis recebidos por dação em pagamento....................... 8.000,00
Amortização de Empréstimos Concedidos................................... 7.500,00
Pagamento de fornecedores ...................................................... 13.000,00
Cota-Parte IPVA recebida............................................................ 15.500,00
* quitada integralmente no exercício
Por fim, o saldo de Caixa e Equivalentes de Caixa do Município de Santa Cruz em 31/12/2021 importa em:
Alternativas
Q2125810 Contabilidade Pública
Considere que as informações abaixo foram extraídas do Sistema Integrado de Administração Financeira, Contábil e Orçamentária do Município de Santa Cruz, no encerramento do exercício financeiro de 2021:

Saldo inicial de Caixa e Equivalentes de Caixa............................ 8.500,00
Inscrição em restos a pagar........................................................ 15.500,00
Receita Patrimonial recebida ....................................................... 7.500,00
Operações de Crédito por Antecipação da receita* ..................... 6.000,00
Pagamento de Pessoal e encargos sociais................................. 12.000,00
Aquisição à vista de Veículos.......................................................13.000,00
Pagamento de Juros e Encargos da Dívida ................................. 3.500,00
Concessão de Empréstimos subsidiados..................................... 8.500,00
Impostos e Taxas Recebidos...................................................... 21.000,00
Reconhecimento de Provisão para riscos trabalhistas............... 15.000,00
Recebimentos do Fundo de Participação dos Municípios ......... 27.000,00
Amortização da dívida fundada ................................................. 18.000,00
Empréstimos de longo prazo obtidos........................................... 9.000,00
Venda à vista de Participações em Controladas......................... 21.500,00
Depreciação do Ativo Imobilizado .............................................. 11.500,00
Receita Industrial recebida............................................................ 5.000,00
Bens móveis recebidos por dação em pagamento....................... 8.000,00
Amortização de Empréstimos Concedidos................................... 7.500,00
Pagamento de fornecedores ...................................................... 13.000,00
Cota-Parte IPVA recebida............................................................ 15.500,00
* quitada integralmente no exercício
De acordo com a normatização vigente, e elaborando a Demonstração dos Fluxos de Caixa pelo método direto, o valor do Fluxo Líquido das Atividades de Investimento em 2021 foi de: 
Alternativas
Respostas
2621: B
2622: D
2623: E
2624: B
2625: A
2626: E
2627: E
2628: C
2629: A
2630: D
2631: A
2632: D
2633: A
2634: D
2635: A
2636: D
2637: B
2638: A
2639: C
2640: D