Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Alienação de equipamentos R$ 3.500,00 Aquisição de veículo R$ 1.500,00 Baixa de materiais de consumo R$ 7.000,00 Contratação de operação de crédito R$ 30.000,00 Depreciação do período R$ 1.000,00 Despesa com juros da dívida R$ 15.000,00 Despesa com pessoal R$ 65.000,00 Doação de bens inservíveis R$ 5.000,00 Pagamento de fornecedores R$ 25.000,00 Recebimento de bem em doação R$ 10.000,00 Receita de transferência R$ 2.500,00 Receita tributária R$ 70.000,00 Receitas de aluguéis R$ 14.500,00 Receitas de serviços R$ 2.000,00
Considerando somente as informações apresentadas, a Demonstração das Variações Patrimoniais (DVP) evidenciará um Resultado Patrimonial referente ao exercício de 2022 no valor de:
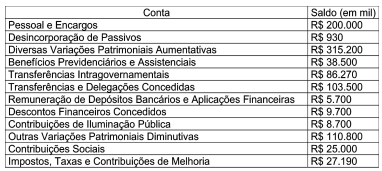
Sabendo que o saldo do grupo Contribuições é 20% menor que o do exercício anterior, o valor que foi apresentado no mesmo grupo na Demonstração das Variações Patrimoniais do exercício findado em 31/12/2021 e o resultado patrimonial do exercício serão de:
I. A Contabilidade Aplicada ao Setor Público é um ramo da Ciência Contábil que tem por objeto o patrimônio público e seus procedimentos estão ligados diretamente à administração pública, cuja ordenação se faz através de leis e regulamentos.
PORTANTO
II. Difere dos demais ramos da contabilidade pois, enquanto no setor privado tudo é permitido desde que não contrarie as normas legais, no setor público só é permitido o que tiver autorização legal.
Acerca da relação entre as proposições apresentadas, assinale a afirmativa correta.
I Demonstração do Resultado do Exercício. II Balanço Financeiro. III Balanço Patrimonial. IV Balanço Econômico. V Balanço Orçamentário.
A identificação correta contém apenas os itens:
Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.
No balanço patrimonial, os créditos e os valores
realizáveis classificam‑se como ativo circulante,
independentemente de autorização orçamentária.
Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.
Na demonstração dos fluxos de caixa das entidades
do setor público que não são instituições financeiras,
o MCASP recomenda, para fins de padronização e de
consolidação das contas públicas, que os juros pagos
e recebidos sejam classificados como fluxos das
atividades operacionais.
Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.
O balanço financeiro evidenciará as receitas e as
despesas orçamentárias, classificadas de acordo
com o mecanismo de fonte‑destinação de recursos,
além dos ingressos e dos dispêndios de natureza
extraorçamentária, bem como os saldos de caixa e
equivalentes no início e no fim do exercício financeiro.
Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.
Para fins de apuração do resultado orçamentário a
ser evidenciado no balanço orçamentário, deverão
ser confrontadas as receitas arrecadadas e as
despesas liquidadas.
Acerca das demonstrações contábeis aplicadas ao setor público e a seus aspectos, julgue o item.
O balanço orçamentário demonstrará as receitas e
as despesas orçamentárias previstas em comparação
com as realizadas, além de evidenciar o montante das
despesas inscritas em restos a pagar no exercício, que
são classificadas em processadas e não processadas.
A respeito da composição do patrimônio público e dos conceitos relacionados à contabilidade patrimonial, com base no MCASP, 9.ª edição, e no NBC TSP – estrutura conceitual, do Conselho Federal de Contabilidade, julgue o item.
Os elementos das demonstrações contábeis
correspondem às estruturas básicas a partir das
quais estas são elaboradas. Classificam‑se em:
ativo; passivo; variações patrimoniais aumentativas;
variações patrimoniais diminutivas; contribuição dos
proprietários; e distribuição aos proprietários.
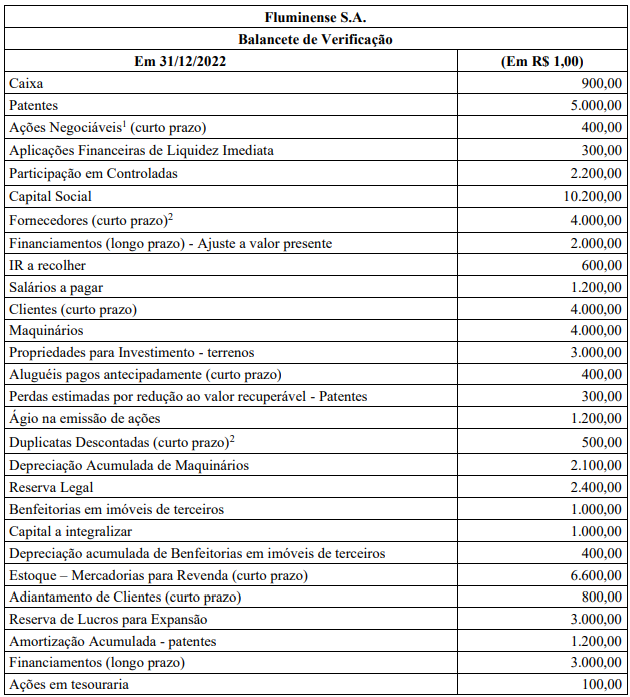
I.A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.
II.O resultado patrimonial do período é apurado pelo confronto entre as variações qualitativas aumentativas e diminutivas.
III.O fluxo de caixa dos financiamentos não inclui os recursos relacionados à amortização de empréstimos e financiamentos.
IV.A Demonstração do Resultado Econômico evidencia o resultado econômico de ações do setor público.
Estão corretas as afirmativas:
Valor do ativo financeiro – R$ 15.000,00 Valor do passivo financeiro – R$ 11.000,00 Inscrição em restos a pagar não processados – R$ 2.000,00
Então, podemos concluir que a empresa gerou um:

 Conheça nossos planos