Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243579
Contabilidade Pública
De acordo com o MCASP, é importante compreender os diferentes
aspectos da contabilidade aplicada ao setor público, de modo a
interpretar corretamente as informações contábeis.
Os principais instrumentos que refletem o aspecto patrimonial são os seguintes:
Os principais instrumentos que refletem o aspecto patrimonial são os seguintes:
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243574
Contabilidade Pública
De acordo com o MCASP, no Balanço Financeiro, a apuração do
resultado financeiro do exercício pode ser obtida de dois modos:
um deles parte das Receitas Orçamentárias, enquanto o segundo
calcula a diferença entre
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243573
Contabilidade Pública
Em relação à Demonstração das Variações Patrimoniais, considere
as seguintes contas:
I. Impostos, Taxas e Contribuições de Melhoria II. Desvalorização e Perdas de Ativos e Incorporação de Passivos III. Exploração e Venda de Bens, Serviços e Direitos IV. Uso de Bens, Serviços e Consumo de Capital Fixo V. Transferências e Delegações Concedidas
Representam variações patrimoniais diminutivas
I. Impostos, Taxas e Contribuições de Melhoria II. Desvalorização e Perdas de Ativos e Incorporação de Passivos III. Exploração e Venda de Bens, Serviços e Direitos IV. Uso de Bens, Serviços e Consumo de Capital Fixo V. Transferências e Delegações Concedidas
Representam variações patrimoniais diminutivas
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243572
Contabilidade Pública
Uma entidade do setor público apresenta os seguintes saldos no
Quadro dos Ativos e Passivos Financeiros e Permanentes, que
compõe o Balanço Patrimonial:
Disponibilidades: .............................................................R$70.000; Crédito Fiscal a receber: ..................................................R$47.000; Serviços da dívida: ...........................................................R$40.000; Veículos: ..........................................................................R$15.000; Terrenos: .........................................................................R$20.000; Restos a pagar, excluídos os serviços da dívida:..............R$18.000.
Assinale a opção que indica o superávit financeiro da entidade na data.
Disponibilidades: .............................................................R$70.000; Crédito Fiscal a receber: ..................................................R$47.000; Serviços da dívida: ...........................................................R$40.000; Veículos: ..........................................................................R$15.000; Terrenos: .........................................................................R$20.000; Restos a pagar, excluídos os serviços da dívida:..............R$18.000.
Assinale a opção que indica o superávit financeiro da entidade na data.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243570
Contabilidade Pública
Uma entidade do setor público, apresentava os seguintes saldos
em seu Balanço Orçamentário:
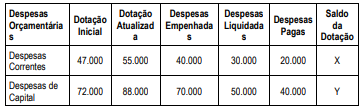
Assinale a opção que indica, respectivamente, os valores X e Y.
Assinale a opção que indica, respectivamente, os valores X e Y.
Q2243137
Contabilidade Pública
A Demonstração das Variações Patrimoniais, conforme a
estrutura definida pelo Plano de Contas Aplicado ao Setor
Público, é elaborada com base nas contas contábeis.
Q2243133
Contabilidade Pública
Os dados foram obtidos de uma entidade pública em 31/12/2021.
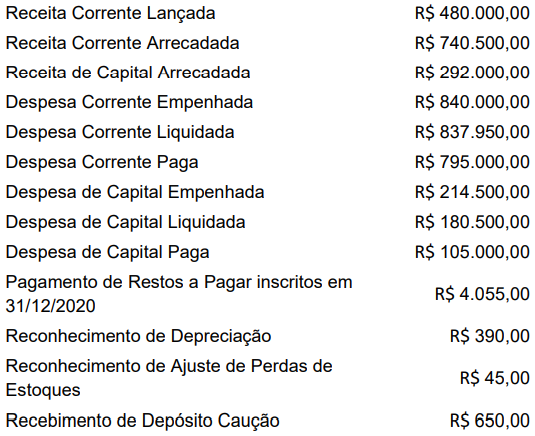
Considerando-se os ingressos e os dispêndios e, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro do exercício, no ano de 2021, foi
Considerando-se os ingressos e os dispêndios e, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro do exercício, no ano de 2021, foi
Q2243128
Contabilidade Pública
Considere os fatos relacionados ao exercício financeiro de 2022
de uma entidade do setor público federal.
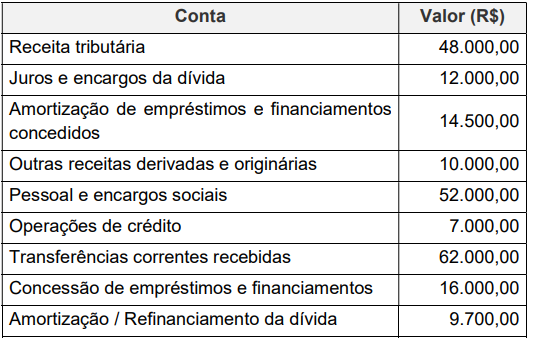
Em relação à demonstração dos fluxos de caixa da entidade, assinale a alternativa correta.
Em relação à demonstração dos fluxos de caixa da entidade, assinale a alternativa correta.
Q2243127
Contabilidade Pública
Dadas as afirmativas sobre o balanço patrimonial no setor
público,
I. De acordo com a estrutura do balanço patrimonial do setor público, integram o Capital de Terceiros o passivo circulante e o passivo não circulante.
II. Os valores realizáveis até doze meses após a data das demonstrações contábeis devem ser classificados, no balanço patrimonial, como ativo não circulante.
III. O balanço patrimonial de um ente público, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, apresenta o valor de depósito em caução recebido como passivo financeiro.
IV. A Lei nº 4.320/1964 confere viés orçamentário ao balanço patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente.
verifica-se que estão corretas apenas
I. De acordo com a estrutura do balanço patrimonial do setor público, integram o Capital de Terceiros o passivo circulante e o passivo não circulante.
II. Os valores realizáveis até doze meses após a data das demonstrações contábeis devem ser classificados, no balanço patrimonial, como ativo não circulante.
III. O balanço patrimonial de um ente público, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, apresenta o valor de depósito em caução recebido como passivo financeiro.
IV. A Lei nº 4.320/1964 confere viés orçamentário ao balanço patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente.
verifica-se que estão corretas apenas
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241776
Contabilidade Pública
Dadas as afirmativas sobre demonstrações contábeis no setor público,
I. O Balanço Patrimonial apresenta, qualitativa e quantitativamente, a situação financeira da entidade pública.
II. O Balanço Orçamentário, conforme a Lei nº 4.320/1964, demonstrará as receitas e as despesas previstas em confronto com as realizadas.
III. A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes da execução orçamentária, indicando o resultado patrimonial do exercício.
verifica-se que está/ão correta/s
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239221
Contabilidade Pública
Assinale a alternativa que indica qual é a demonstração contábil que evidencia as alterações verificadas no
patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício,
conforme disposto na Lei n.º 4.320/1964.
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238498
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou
independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. O resultado patrimonial do
período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O
valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício. Considere a situação hipotética das variações patrimoniais ocorridas no exercício financeiro de 2022 em um determinado município:
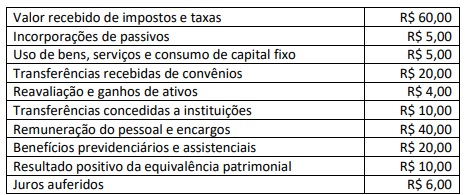
Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será:
Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237894
Contabilidade Pública
Com base nos critérios de escrituração e
consolidação das contas públicas estipulados
pela Lei Complementar nº 101/2000, assinale a
alternativa INCORRETA:
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário (qualquer área de formação) |
Q2237373
Contabilidade Pública
O Balanço Orçamentário apresentará as receitas
detalhadas por categoria econômica, origem e espécie.
Desse modo, a estrutura da seção das receitas no balanço
orçamentário é a seguinte:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237291
Contabilidade Pública
Na elaboração do balanço patrimonial do setor público, os saldos
das contas intragovernamentais deverão ser
Q2236324
Contabilidade Pública
Determinado ente público, no ano de 2022, arrecadou R$ 100.000,00 em impostos e adquiriu um veículo
à vista por R$ 45.000,00 para utilizar nas suas atividades operacionais. Realizou, ainda, a contratação
de operação de Crédito no valor de R$ 20.000,00 e efetivou a liquidação da folha de Salários no valor
de R$ 60.000,00. Esses eventos foram previstos na Lei Orçamentária Anual (LOA). Considerando
exclusivamente esses eventos, assinale a alternativa correta sobre a Demonstração dos Fluxos de
Caixa (DFC) aplicada ao setor público, conforme orientações contidas no MCASP (2021).
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Doutor Pedrinho - SC
Prova:
FURB - 2023 - Prefeitura de Doutor Pedrinho - SC - Contador |
Q2233434
Contabilidade Pública
Nesta demonstração contábil, é possível apurar o
superávit financeiro que poderá servir como base fonte
para a abertura de créditos adicionais:
Ano: 2023
Banca:
MetroCapital Soluções
Órgão:
Prefeitura de Nova Odessa - SP
Prova:
MetroCapital Soluções - 2023 - Prefeitura de Nova Odessa - SP - Técnico em Contabilidade |
Q2233246
Contabilidade Pública
Sobre as Demonstrações Contábeis tratadas na
Lei nº 4.320/1964, informe se é verdadeiro (V)
ou falso (F) para o que se afirma e assinale a
alternativa com a sequência correta.
( ) O Balanço Patrimonial evidenciará o Ativo Financeiro, cujo montante poderá servir de fonte de recursos para abertura de créditos adicionais.
( ) No Balanço Financeiro, as receitas e despesas orçamentárias estarão evidenciadas de acordo com a classificação funcional-programática.
( ) Tanto as variações patrimoniais resultantes da execução orçamentária quanto aquelas dela independentes figurarão na Demonstração das Variações Patrimoniais, que evidenciará, por fim, o resultado patrimonial do exercício.
( ) O Balanço Patrimonial evidenciará o Ativo Financeiro, cujo montante poderá servir de fonte de recursos para abertura de créditos adicionais.
( ) No Balanço Financeiro, as receitas e despesas orçamentárias estarão evidenciadas de acordo com a classificação funcional-programática.
( ) Tanto as variações patrimoniais resultantes da execução orçamentária quanto aquelas dela independentes figurarão na Demonstração das Variações Patrimoniais, que evidenciará, por fim, o resultado patrimonial do exercício.
Q2229944
Contabilidade Pública
As informações a seguir foram extraídas dos registros contábeis de uma prefeitura localizada na região sul do estado,
relativas ao ano de 2022:
1. Alienação de bens imóveis, por $ 310, cujo valor contábil na data era $ 280 2. Alienação de bens móveis, por $ 150, cujo valor contábil na data era $ 170 3. Depreciação de bens móveis e imóveis: $ 130 4. Despesa orçamentária de capital empenhada, relativa à amortização de financiamentos: $ 800 5. Despesa orçamentária de capital paga, relativa à amortização de financiamentos: $ 760 6. Despesa orçamentária de capital empenhada, relativa à aquisição de veículos: $ 280 7. Despesa orçamentária de capital paga, relativa à aquisição de veículos: $ 250 8. Despesas orçamentárias de custeio empenhadas: $ 2.680 9. Despesas orçamentárias de custeio inscritas em restos a pagar: $ 150 10. Juros e encargos de financiamentos obtidos: $ 170 11. Perda por redução ao valor recuperável de ativos: $ 60 12. Previsão atualizada de receitas tributárias: $ 1.250 13. Recebimento de aluguéis de quiosques em praças públicas: $ 90 14. Recebimento em doação de um imóvel, com vistas à criação de um centro cultural: $ 250 15. Receita de equivalência patrimonial relativa a participações societárias em empresas de economia mista: $ 100 16. Receita orçamentária de capital oriunda de operações de crédito: $ 600 17. Receitas tributárias realizadas: $ 1.190 18. Rendimentos de aplicações financeiras: $ 80 19. Subvenções econômicas concedidas: $ 100 20. Transferência intergovernamental recebida relativa ao Fundo de Participação dos Municípios: $ 2.500 21. Transferência intragovernamental concedida à Câmara de Vereadores: $ 140
Considerando as informações apresentadas e as premissas de elaboração da Demonstração das Variações Patrimoniais, assinale a alternativa correta.
1. Alienação de bens imóveis, por $ 310, cujo valor contábil na data era $ 280 2. Alienação de bens móveis, por $ 150, cujo valor contábil na data era $ 170 3. Depreciação de bens móveis e imóveis: $ 130 4. Despesa orçamentária de capital empenhada, relativa à amortização de financiamentos: $ 800 5. Despesa orçamentária de capital paga, relativa à amortização de financiamentos: $ 760 6. Despesa orçamentária de capital empenhada, relativa à aquisição de veículos: $ 280 7. Despesa orçamentária de capital paga, relativa à aquisição de veículos: $ 250 8. Despesas orçamentárias de custeio empenhadas: $ 2.680 9. Despesas orçamentárias de custeio inscritas em restos a pagar: $ 150 10. Juros e encargos de financiamentos obtidos: $ 170 11. Perda por redução ao valor recuperável de ativos: $ 60 12. Previsão atualizada de receitas tributárias: $ 1.250 13. Recebimento de aluguéis de quiosques em praças públicas: $ 90 14. Recebimento em doação de um imóvel, com vistas à criação de um centro cultural: $ 250 15. Receita de equivalência patrimonial relativa a participações societárias em empresas de economia mista: $ 100 16. Receita orçamentária de capital oriunda de operações de crédito: $ 600 17. Receitas tributárias realizadas: $ 1.190 18. Rendimentos de aplicações financeiras: $ 80 19. Subvenções econômicas concedidas: $ 100 20. Transferência intergovernamental recebida relativa ao Fundo de Participação dos Municípios: $ 2.500 21. Transferência intragovernamental concedida à Câmara de Vereadores: $ 140
Considerando as informações apresentadas e as premissas de elaboração da Demonstração das Variações Patrimoniais, assinale a alternativa correta.
Q2229942
Contabilidade Pública
Os dados a seguir foram extraídos do Balanço Financeiro de 2022 de um pequeno município localizado no norte do
estado:
1. Saldo financeiro relativo ao exercício 2021: $ 30 2. Receitas orçamentárias: $ 500 3. Receitas extraorçamentárias: $ 50 4. Despesas orçamentárias: $ 440 5. Despesas extraorçamentárias: $ 50 6. Restos a pagar do exercício: $ 30
Qual é o saldo financeiro para o exercício 2023?
1. Saldo financeiro relativo ao exercício 2021: $ 30 2. Receitas orçamentárias: $ 500 3. Receitas extraorçamentárias: $ 50 4. Despesas orçamentárias: $ 440 5. Despesas extraorçamentárias: $ 50 6. Restos a pagar do exercício: $ 30
Qual é o saldo financeiro para o exercício 2023?

 Conheça nossos planos