Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Espumoso - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Espumoso - RS - Contador |
Q2210147
Contabilidade Pública
A seguinte estrutura parcial de relatório foi apresentada ao recém-empossado
profissional contábil da Prefeitura Municipal de VCR:
EXERCÍSIO: 20XX IMGRESSOS
Exercício Exercício
Nota Atual Anterior
Recite Orçammenária (I) Ordinária Vinculada Recursos vinculados à Educação Recursos vinculados à Saúde
Recursos vinculados à Previdência Social -- RPPS
Recursos vinculados à Previdência Social -- RGPS Recursos vinculados à Assistência Social (...) Outras Destinações de Recursos
Transferências Financeiras Recebidas (II) Transferências Recebidas para a Execução Orçamentária Transferências Recebidas Independentes de Execução Orçamentária
Transferências Recebidas para Aportes de recursos para o RPPS Transferências Recebidas para Aportes de recursos para o RGPS
Recebimentos Extraorçamentários (III) Inscrição de Restos a Pagar Não Processados Inscrição de Restos a Pagar Processados Depósitos Restituíveis e Valores Vinculados Outros Recebimentos Extraorçamentários
Saldo do Exercício Anterior (IV) Caixa e Equivalentes de Caixa Depósitos Restituíveis e Valores Vinculados
TOTOAL (V) = (I + II + II + IV)
Trata-se de:
EXERCÍSIO: 20XX IMGRESSOS
Exercício Exercício
Nota Atual Anterior
Recite Orçammenária (I) Ordinária Vinculada Recursos vinculados à Educação Recursos vinculados à Saúde
Recursos vinculados à Previdência Social -- RPPS
Recursos vinculados à Previdência Social -- RGPS Recursos vinculados à Assistência Social (...) Outras Destinações de Recursos
Transferências Financeiras Recebidas (II) Transferências Recebidas para a Execução Orçamentária Transferências Recebidas Independentes de Execução Orçamentária
Transferências Recebidas para Aportes de recursos para o RPPS Transferências Recebidas para Aportes de recursos para o RGPS
Recebimentos Extraorçamentários (III) Inscrição de Restos a Pagar Não Processados Inscrição de Restos a Pagar Processados Depósitos Restituíveis e Valores Vinculados Outros Recebimentos Extraorçamentários
Saldo do Exercício Anterior (IV) Caixa e Equivalentes de Caixa Depósitos Restituíveis e Valores Vinculados
TOTOAL (V) = (I + II + II + IV)
Trata-se de:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Auditor do SUS |
Q2208769
Contabilidade Pública
No que tange às demonstrações contábeis relacionadas
ao setor publico, é corretor afirmar:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205809
Contabilidade Pública
Acerca do Demonstrativo das Variações Patrimoniais e
Fluxo de Caixa, julgue os itens:
I.O Demonstrativo de Variações Patrimoniais registra as alterações ocorridas no patrimônio, independentemente de serem ou não resultado da execução orçamentária.
II.O Fluxo de Caixa é um demonstrativo contábil obrigatório no setor público brasileiro. Quanto ao julgamento dos itens, assinale a alternativa CORRETA:
I.O Demonstrativo de Variações Patrimoniais registra as alterações ocorridas no patrimônio, independentemente de serem ou não resultado da execução orçamentária.
II.O Fluxo de Caixa é um demonstrativo contábil obrigatório no setor público brasileiro. Quanto ao julgamento dos itens, assinale a alternativa CORRETA:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205808
Contabilidade Pública
Analise as afirmações abaixo sobre a Demonstração do
Resultado Econômico (DRE) na Contabilidade Pública:
I.A Demonstração do Resultado Econômico deve ser elaborada considerando sua conexão com o sistema de custos.
II.A Demonstração do Resultado Econômico deve incluir a receita econômica dos serviços prestados e dos bens ou produtos fornecidos, custos e despesas da ação pública e o resultado econômico.
III.A receita econômica é apurada através da multiplicação da quantidade de serviços prestados, bens ou produtos fornecidos, pelo custo de oportunidade.
É CORRETO o que se afirma em:
I.A Demonstração do Resultado Econômico deve ser elaborada considerando sua conexão com o sistema de custos.
II.A Demonstração do Resultado Econômico deve incluir a receita econômica dos serviços prestados e dos bens ou produtos fornecidos, custos e despesas da ação pública e o resultado econômico.
III.A receita econômica é apurada através da multiplicação da quantidade de serviços prestados, bens ou produtos fornecidos, pelo custo de oportunidade.
É CORRETO o que se afirma em:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205807
Contabilidade Pública
Associe cada demonstrativo contábil a sua respectiva
descrição:
1ª Coluna
1.Balanço Orçamentário. 2.Balanço Financeiro. 3.Balanço Patrimonial.
2ª Coluna
(__)Apresenta os bens, direitos e obrigações de uma entidade pública em um determinado momento.
(__)Apresenta as receitas e despesas previstas e realizadas no período.
(__)Apresenta a movimentação dos recursos financeiros entre o ativo financeiro e o passivo financeiro.
A sequência CORRETA de cima para baixo, é:
1ª Coluna
1.Balanço Orçamentário. 2.Balanço Financeiro. 3.Balanço Patrimonial.
2ª Coluna
(__)Apresenta os bens, direitos e obrigações de uma entidade pública em um determinado momento.
(__)Apresenta as receitas e despesas previstas e realizadas no período.
(__)Apresenta a movimentação dos recursos financeiros entre o ativo financeiro e o passivo financeiro.
A sequência CORRETA de cima para baixo, é:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205792
Contabilidade Pública
Analisando o fluxo de caixa na perspectiva do Setor
Público, avalie as seguintes afirmações:
I.O fluxo de caixa das operações inclui tanto os ingressos decorrentes de receitas originárias e derivadas, quanto os desembolsos relacionados à ação pública.
II.O fluxo de caixa dos investimentos está relacionado à aquisição e alienação de ativo não circulante, e também inclui recebimentos por liquidação de adiantamentos ou amortização de empréstimos.
III.O fluxo de caixa dos financiamentos compreende os recursos obtidos ou devolvidos através de captação e amortização de empréstimos e financiamentos.
É CORRETO o que se afirma em:
I.O fluxo de caixa das operações inclui tanto os ingressos decorrentes de receitas originárias e derivadas, quanto os desembolsos relacionados à ação pública.
II.O fluxo de caixa dos investimentos está relacionado à aquisição e alienação de ativo não circulante, e também inclui recebimentos por liquidação de adiantamentos ou amortização de empréstimos.
III.O fluxo de caixa dos financiamentos compreende os recursos obtidos ou devolvidos através de captação e amortização de empréstimos e financiamentos.
É CORRETO o que se afirma em:
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Anchieta - SC
Prova:
AMEOSC - 2023 - Prefeitura de Anchieta - SC - Contador |
Q2205790
Contabilidade Pública
A Empresa Estatal XYZ divulgou as seguintes
informações sobre seus passivos no balanço patrimonial
em 31 de dezembro de 2023:
Empréstimos e financiamentos no valor de R$1.000.000,00 que serão totalmente pagos em janeiro de 2025.
Salários e encargos sociais a pagar de R$500.000,00 que serão liquidados no final de fevereiro de 2024.
Fornecedores a pagar no valor de R$2.000.000,00 com vencimento em junho de 2024.
Provisões para contingências de R$800.000,00 que serão pagas em março de 2025.
Considerando essas informações, qual é o valor do Passivo Circulante e do Passivo Não Circulante da Empresa XYZ nas demonstrações contábeis de 31 de dezembro de 2023?
Empréstimos e financiamentos no valor de R$1.000.000,00 que serão totalmente pagos em janeiro de 2025.
Salários e encargos sociais a pagar de R$500.000,00 que serão liquidados no final de fevereiro de 2024.
Fornecedores a pagar no valor de R$2.000.000,00 com vencimento em junho de 2024.
Provisões para contingências de R$800.000,00 que serão pagas em março de 2025.
Considerando essas informações, qual é o valor do Passivo Circulante e do Passivo Não Circulante da Empresa XYZ nas demonstrações contábeis de 31 de dezembro de 2023?
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205051
Contabilidade Pública
De acordo com o atual regramento acerca das Demonstrações Contábeis Aplicadas ao Setor Público, o
Balanço Financeiro evidenciar· a receita orçamentária realizada e a despesa orçamentária executada
de acordo com a classificação:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205049
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades de investimento
em 2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205048
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades de financiamento
em 2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205047
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
a transações ocorridas no Município de Bálsamo Novo em 2022:
I. Lançamento de tributos no montante de R$ 420.000,00, sendo que deste montante, R$ 45.000,00
foram inscritos em Dívida Ativa e o restante arrecadado no exercício;
II. Despesa com Amortização da Dívida Pública, no montante de R$ 115.000,00;
III. Empenho de Juros e Encargos da Dívida, no valor de R$ 35.000,00, sendo pagos 80% no exercício
de 2022, e 20% inscrito em restos a pagar.
IV. Pagamento de Pessoal e Encargos Sociais, no valor de R$ 220.000,00, referentes à manutenção dos
serviços públicos;
V. Recebimento de devolução de Empréstimos Concedidos a juros subsidiados, sendo R$ 85.000,00
referentes ao principal e R$ 10.000,00 referentes aos juros;
VI. Contratação de uma operação de crédito por antecipação de receita orçamentária, no valor de R$
40.000,00, sendo integralmente quitada em outubro/2022, incidindo sobre este valor juros de 10%;
VII. Aquisição de uma retroescavadeira destinada à Secretaria de Serviços Urbanos, no valor de R$
280.000,00, sendo pagos 40% no exercício, e o restante inscrito em restos a pagar;
Com base nos normativos aplicáveis à elaboração da Demonstração dos Fluxos de Caixa no Setor
Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades operacionais em
2022:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205041
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
à execução orçamentária e financeira do Município de Bom Jesus, no exercício de 2022:
Receitas Arrecadadas:
Alienação de Bens Móveis ......................................... 32.000,00
Cota-Parte ICMS ........................................................ 65.000,00
Remuneração das disponibilidades ........................... 11.000,00
Imposto sobre a Renda retido na fonte ...................... 17.000,00
Taxa de Fiscalização de Comércios ............................. 8.000,00
Transferências de Capital ........................................... 42.000,00
Imposto sobre Serviços ............................................... 75.000,00
Taxa de Coleta de Resíduos Sólidos .......................... 12.000,00
Amortização de Empréstimos Concedidos ..................22.000,00
Multas Administrativas .................................................. 6.000,00
Operações de Crédito ................................................. 28.000,00
Fundo de Participação dos Municípios.........................95.000,00
Despesa Orçamentária:
Empenhada .......................................... 435.000,00
Liquidada: ............................................ 428.500,00
Paga: .................................................... 412.500,00
* A Lei Orçamentária Anual para o exercício de 2022 estimou receitas e fixou despesas no valor de R$
450.000,00.
** Em 2022 o Município contratou operações de crédito por antecipação de receita orçamentária no
valor de R$ 25.000,00, quitando o contrato integralmente no mesmo ano.
*** Em dezembro/2022, o Município efetuou consignações na folha de pagamento, no valor de R$
15.000,00, a serem recolhidas em 2023.
No Balanço Financeiro, o total de recebimentos extraorçamentários do exercício de 2022 será de:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205039
Contabilidade Pública
Texto associado
Atenção! Para resolução da questão, considere as informações a seguir, relativas
à execução orçamentária e financeira do Município de Bom Jesus, no exercício de 2022:
Receitas Arrecadadas:
Alienação de Bens Móveis ......................................... 32.000,00
Cota-Parte ICMS ........................................................ 65.000,00
Remuneração das disponibilidades ........................... 11.000,00
Imposto sobre a Renda retido na fonte ...................... 17.000,00
Taxa de Fiscalização de Comércios ............................. 8.000,00
Transferências de Capital ........................................... 42.000,00
Imposto sobre Serviços ............................................... 75.000,00
Taxa de Coleta de Resíduos Sólidos .......................... 12.000,00
Amortização de Empréstimos Concedidos ..................22.000,00
Multas Administrativas .................................................. 6.000,00
Operações de Crédito ................................................. 28.000,00
Fundo de Participação dos Municípios.........................95.000,00
Despesa Orçamentária:
Empenhada .......................................... 435.000,00
Liquidada: ............................................ 428.500,00
Paga: .................................................... 412.500,00
* A Lei Orçamentária Anual para o exercício de 2022 estimou receitas e fixou despesas no valor de R$
450.000,00.
** Em 2022 o Município contratou operações de crédito por antecipação de receita orçamentária no
valor de R$ 25.000,00, quitando o contrato integralmente no mesmo ano.
*** Em dezembro/2022, o Município efetuou consignações na folha de pagamento, no valor de R$
15.000,00, a serem recolhidas em 2023.
No Balanço Orçamentário, será evidenciado ao final do exercício de 2022 um resultado:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205036
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao
Setor Público, julgue se é verdadeiro (V) ou falso
(F) para o que se afirma a seguir, assinalando a
alternativa que representa a sequência correta.
( ) O Balanço Patrimonial evidenciará o Ativo e o Passivo Financeiros, cuja mobilização depende de prévia autorização legislativa.
( ) O Balanço Financeiro evidenciará o resultado financeiro do exercício, o qual não deve ser confundido com o superávit financeiro.
( ) O Balanço Orçamentário evidenciará o resultado primário do exercícios, através do confronto entre as receitas arrecadadas e as despesas pagas.
( ) O Balanço Patrimonial evidenciará o Ativo e o Passivo Financeiros, cuja mobilização depende de prévia autorização legislativa.
( ) O Balanço Financeiro evidenciará o resultado financeiro do exercício, o qual não deve ser confundido com o superávit financeiro.
( ) O Balanço Orçamentário evidenciará o resultado primário do exercícios, através do confronto entre as receitas arrecadadas e as despesas pagas.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Tesoureiro |
Q2205031
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa do Setor
Público, os valores cuja arrecadação seja
proveniente da alienação de bens imóveis
pertencentes à Administração Pública serão
classificados como:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Jaraguá do Sul - SC
Prova:
FURB - 2023 - Prefeitura de Jaraguá do Sul - SC - Contador |
Q2203763
Contabilidade Pública
Ao final do mês de abril de 2023, a Demonstração das
Variações Patrimoniais de determinado município
apresentou os seguintes dados:
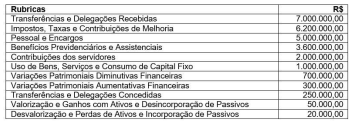
Com base nesses dados, é correto afirmar que:
Com base nesses dados, é correto afirmar que:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Jaraguá do Sul - SC
Prova:
FURB - 2023 - Prefeitura de Jaraguá do Sul - SC - Contador |
Q2203759
Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público
(DCASP) são a representação estruturada da situação
patrimonial, financeira e do desempenho de uma
entidade pública. Assinale a alternativa que contém um
órgão ou entidade que não está obrigado/a à
apresentação das DCASP:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Jaraguá do Sul - SC
Prova:
FURB - 2023 - Prefeitura de Jaraguá do Sul - SC - Contador |
Q2203753
Contabilidade Pública
A primeira é a demonstração contábil do setor público,
em que são discriminadas a receita e a despesa
orçamentárias, bem como os recebimentos e os
pagamentos de natureza extra-orçamentária, conjugados
com os saldos em espécie provenientes do exercício
anterior, e os que se transferem para o exercício
seguinte. A segunda é a demonstração contábil que
identificará as fontes de geração dos fluxos de entrada
de caixa; os itens de consumo de caixa durante o
período das demonstrações contábeis; e o saldo do
caixa na data das demonstrações contábeis. Está se
falando do/da:
Ano: 2023
Banca:
PROMUN
Órgão:
Câmara de Roseira - SP
Prova:
PROMUN - 2023 - Câmara de Roseira - SP - Oficial de Contabilidade Pública |
Q2201113
Contabilidade Pública
Leia as afirmativas a seguir sobre os
balanços orçamentário, financeiro e
patrimonial. O balanço
I. Orçamentário estabelece receitas detalhadas por categoria econômica e origem, especificando o exercício, a receita realizada e o saldo. II. Financeiro estabelece as receitas e as despesas orçamentárias e extraorçamentárias. III. Patrimonial estabelece a situação da entidade pública por meio de contas representativas do patrimônio público.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
I. Orçamentário estabelece receitas detalhadas por categoria econômica e origem, especificando o exercício, a receita realizada e o saldo. II. Financeiro estabelece as receitas e as despesas orçamentárias e extraorçamentárias. III. Patrimonial estabelece a situação da entidade pública por meio de contas representativas do patrimônio público.
Marque a opção que indica a(s) afirmativa(s) CORRETA(S).
Ano: 2023
Banca:
PROMUN
Órgão:
Câmara de Roseira - SP
Prova:
PROMUN - 2023 - Câmara de Roseira - SP - Oficial de Contabilidade Pública |
Q2201107
Contabilidade Pública
A Contabilidade Aplicada ao Setor
Público vem passando por um processo
de evolução no Brasil, baseada especialmente no processo de
harmonização às normas internacionais.
Nesse contexto, é um dos objetivos da
Contabilidade Aplicada ao Setor Público:

 Conheça nossos planos