Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Q2229941
Contabilidade Pública
As informações a seguir referem-se a 2022 e foram extraídas dos registros contábeis da prefeitura de um município de
médio porte localizado na região metropolitana do estado:
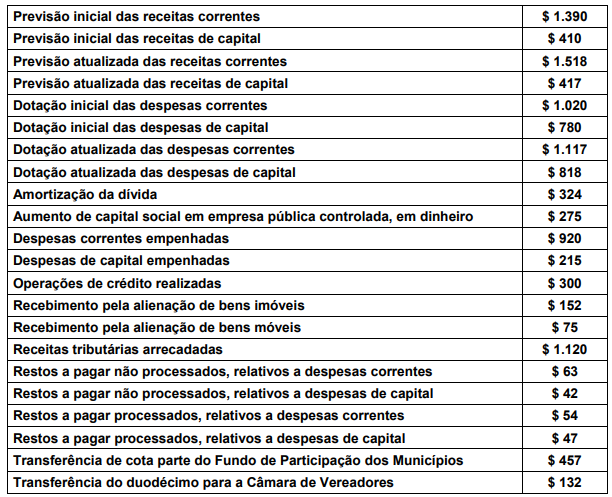
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa e as informações apresentadas, assinale a alternativa correta.
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa e as informações apresentadas, assinale a alternativa correta.
Q2229937
Contabilidade Pública
A Prefeitura de um pequeno município localizado na região norte do estado apresentou os seguintes saldos no
encerramento do exercício financeiro de 2022:
1. Dotação inicial de despesas correntes: $ 1.000 2. Dotação inicial de despesas de capital: $ 500 3. Dotação atualizada de despesas correntes: $ 1.100 4. Dotação atualizada de despesas de capital: $ 550 5. Despesas correntes empenhadas: $ 1.050 6. Despesas de capital empenhadas: $ 520 7. Despesas correntes liquidadas: $ 1.000 8. Despesas de capital liquidadas: $ 460 9. Despesas correntes pagas: $ 930 10. Despesas de capital pagas: $ 450
Considerando as informações apresentadas, assinale a alternativa correta.
1. Dotação inicial de despesas correntes: $ 1.000 2. Dotação inicial de despesas de capital: $ 500 3. Dotação atualizada de despesas correntes: $ 1.100 4. Dotação atualizada de despesas de capital: $ 550 5. Despesas correntes empenhadas: $ 1.050 6. Despesas de capital empenhadas: $ 520 7. Despesas correntes liquidadas: $ 1.000 8. Despesas de capital liquidadas: $ 460 9. Despesas correntes pagas: $ 930 10. Despesas de capital pagas: $ 450
Considerando as informações apresentadas, assinale a alternativa correta.
Q2229932
Contabilidade Pública
Considere as informações a seguir, relativas ao Balanço Orçamentário em 31/12/2022 de um município localizado no
litoral do estado:
Previsão inicial das receitas correntes $ 475 Previsão inicial das receitas de capital $ 95 Previsão atualizada das receitas correntes $ 494 Previsão atualizada das receitas de capital $ 96 Receitas correntes realizadas $ 512 Receitas de capital realizadas $ 100 Dotação inicial das despesas correntes $ 427 Dotação inicial das despesas de capital $ 143 Dotação atualizada das despesas correntes $ 447 Dotação atualizada das despesas de capital $ 143 Despesas correntes empenhadas $ 440 Despesas de capital empenhadas $ 133 Despesas correntes liquidadas $ 418 Despesas de capital liquidadas $ 124 Despesas correntes pagas $ 404 Despesas de capital pagas $ 114
Assinale a alternativa correta.
Previsão inicial das receitas correntes $ 475 Previsão inicial das receitas de capital $ 95 Previsão atualizada das receitas correntes $ 494 Previsão atualizada das receitas de capital $ 96 Receitas correntes realizadas $ 512 Receitas de capital realizadas $ 100 Dotação inicial das despesas correntes $ 427 Dotação inicial das despesas de capital $ 143 Dotação atualizada das despesas correntes $ 447 Dotação atualizada das despesas de capital $ 143 Despesas correntes empenhadas $ 440 Despesas de capital empenhadas $ 133 Despesas correntes liquidadas $ 418 Despesas de capital liquidadas $ 124 Despesas correntes pagas $ 404 Despesas de capital pagas $ 114
Assinale a alternativa correta.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229231
Contabilidade Pública
Sobre o Balanço Orçamentário, analisar os itens abaixo:
I. O Balanço Orçamentário é composto por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
II. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, bem como os ingressos e os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Está(ão) CORRETO(S):
I. O Balanço Orçamentário é composto por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
II. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, bem como os ingressos e os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Está(ão) CORRETO(S):
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228538
Contabilidade Pública
A respeito da estrutura do Plano de Contas Aplicado ao Setor
Público (PCASP), julgue o item que se segue.
Para possibilitar a consolidação das contas públicas, os planos de contas dos entes da Federação deverão ter pelo menos cinco níveis.
Para possibilitar a consolidação das contas públicas, os planos de contas dos entes da Federação deverão ter pelo menos cinco níveis.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228529
Contabilidade Pública
Julgue o item a seguir, relativos aos relatórios contábeis de propósito geral das entidades do setor público (RCPGs).
Os RCPGs devem ser elaborados conciliando o regime de competência (teoria contábil) e o regime de execução orçamentária e financeira (Lei n.o 4.320/1964).
Os RCPGs devem ser elaborados conciliando o regime de competência (teoria contábil) e o regime de execução orçamentária e financeira (Lei n.o 4.320/1964).
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228528
Contabilidade Pública
Julgue o item a seguir, relativos aos relatórios contábeis de
propósito geral das entidades do setor público (RCPGs).
Entre os usuários primários dos RCPGs estão os membros do Poder Legislativo.
Entre os usuários primários dos RCPGs estão os membros do Poder Legislativo.
Q2227730
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público e a
Lei nº 4.320/1964, algumas demonstrações contábeis de divulgação obrigatória são acompanhadas
de Quadros que complementam e/ou aprofundam o nível das informações apresentadas. Nesse
sentido, o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos
Restos a Pagar Processados são parte integrante do(a):
Q2225614
Contabilidade Pública
Em relação às movimentações verificadas em uma entidade do setor público durante
determinado período do exercício de 2021, apresentadas abaixo, são movimentações que devem ser
reconhecidas na Demonstração do Fluxo de Caixa como atividades de investimento:
I. Recebimentos de caixa de sinistros e outros benefícios da apólice e pagamentos em caixa de prêmios, anuidades, em transações com seguradora.
II. Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas.
III. Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.
IV. Amortização de empréstimos e financiamentos que foram contraídos.
Quais estão corretas?
I. Recebimentos de caixa de sinistros e outros benefícios da apólice e pagamentos em caixa de prêmios, anuidades, em transações com seguradora.
II. Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas.
III. Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.
IV. Amortização de empréstimos e financiamentos que foram contraídos.
Quais estão corretas?
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222427
Contabilidade Pública
Texto associado
Utilize os dados a seguir para responder à questão.
Uma entidade hipotética do setor público publicou as seguintes informações, retiradas da sua Demonstração do Fluxo de
Caixa do último exercício, em R$:
Alienação de Bens: 3.450.000,00
Amortização de dívidas: 130.000,00
Aquisição de ativo não circulante: 1.300.000,00
Concessão de empréstimos e financiamentos: 780.000,00
Operações de crédito: 345.000,00
Pessoal e demais despesas: 1.200.000,00
Receita tributária: 10.567.000,00
Transferências concedidas: 3.000.000,00
Transferências recebidas: 2.800.000,00
O Fluxo de Caixa Líquido das atividades de financiamento da entidade pública, em R$, totalizou
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Controlador |
Q2222426
Contabilidade Pública
Texto associado
Utilize os dados a seguir para responder à questão.
Uma entidade hipotética do setor público publicou as seguintes informações, retiradas da sua Demonstração do Fluxo de
Caixa do último exercício, em R$:
Alienação de Bens: 3.450.000,00
Amortização de dívidas: 130.000,00
Aquisição de ativo não circulante: 1.300.000,00
Concessão de empréstimos e financiamentos: 780.000,00
Operações de crédito: 345.000,00
Pessoal e demais despesas: 1.200.000,00
Receita tributária: 10.567.000,00
Transferências concedidas: 3.000.000,00
Transferências recebidas: 2.800.000,00
O Fluxo de Caixa Líquido das atividades de investimento
da entidade pública, em R$, totalizou
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219557
Contabilidade Pública
Um dos demonstrativos contábeis exigidos pela Lei nº
4.320/1964 e que passou por alguns aperfeiçoamentos em sua
estrutura foi o Balanço Orçamentário. Porém, sua finalidade
principal permanece, qual seja, demonstrar as receitas e
despesas previstas em confronto com as realizadas, com
detalhamento dos respectivos estágios.
Caso o Balanço Orçamentário de um ente apresente resultado
deficitário decorrente da execução orçamentária ao final de um
período, este deve ser apresentado na coluna:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219556
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) foi introduzida como
parte do conjunto completo das demonstrações contábeis
aplicadas ao setor público no contexto da convergência aos
padrões internacionais. Um ponto da estrutura comum da DFC é
a necessidade de evidenciar os fluxos de caixa associados a três
atividades: operacionais, de investimento e de financiamento.
Na elaboração da DFC à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), é necessário observar que:
Na elaboração da DFC à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), é necessário observar que:
Ano: 2023
Banca:
FGV
Órgão:
DPE-RS
Prova:
FGV - 2023 - DPE-RS - Analista - Área de Apoio Especializado - Contabilidade |
Q2219555
Contabilidade Pública
Um analista foi solicitado a elaborar uma nota explicativa para ser
apresentada no RCPG da entidade pública onde trabalha. A nota
explicativa deveria: (i) avaliar a conformidade da entidade com o
que foi definido pelos responsáveis pela gestão financeira; e
(ii) abordar os montantes e fontes prováveis de recursos para dar
suporte aos objetivos da prestação de serviços.
À luz da Estrutura Conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público, tais informações a serem apresentadas em nota explicativa:
À luz da Estrutura Conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público, tais informações a serem apresentadas em nota explicativa:
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assessor(a) Contábil |
Q2219202
Contabilidade Pública
Em relação a orçamento e à contabilidade pública, julgue o item.
Suponha-se que, na elaboração da demonstração das variações patrimoniais, se disponha dos seguintes dados (em R$ 1.000):
diferença entre receita e despesa orçamentária: R$ 5.000; mutação patrimonial da receita: R$ 800; mutação patrimonial da despesa: R$ 700; cancelamento da dívida ativa: R$ 1.200; e cancelamento de dívida passiva: R$ 900.Nesse caso, com base nos dados apresentados, é correto
concluir que o resultado patrimonial foi um superávit
de R$ 5.400.
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assessor(a) Contábil |
Q2219201
Contabilidade Pública
Em relação a orçamento e à contabilidade pública, julgue o item.
A situação representada por receita prevista > receita
arrecadada e despesa fixada > despesa realizada resultará
em superávit se a receita arrecadada for maior que a
despesa realizada.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215773
Contabilidade Pública
A Prefeitura Municipal de Bom Retiro do Sul apresentou o seguinte Balanço
Orçamentário das receitas do exercício X22: 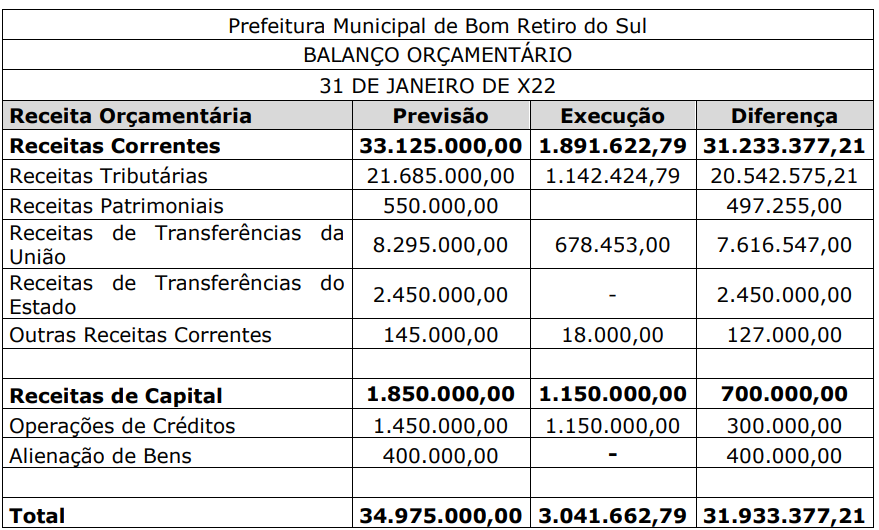
Assinale a alternativa que apresenta o valor das Receitas Patrimoniais executadas.
Assinale a alternativa que apresenta o valor das Receitas Patrimoniais executadas.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215772
Contabilidade Pública
Analise as assertivas abaixo sobre operações no Balanço Orçamentário, e assinale a
alternativa correta.
I. Se a fixação das Despesas com Equipamentos e Material Permanente foi de 3.980.000,00 e a execução foi de 32.350,00 então a diferença corresponde à 3.947.650,00.
II. Se houve uma diferença na Amortização da dívida de 643.557,17 e a execução foi de 456.442,83, então a fixação foi de 1.100.000,00.
III. Obras e instalações pertencem a categoria de despesas de capital.
I. Se a fixação das Despesas com Equipamentos e Material Permanente foi de 3.980.000,00 e a execução foi de 32.350,00 então a diferença corresponde à 3.947.650,00.
II. Se houve uma diferença na Amortização da dívida de 643.557,17 e a execução foi de 456.442,83, então a fixação foi de 1.100.000,00.
III. Obras e instalações pertencem a categoria de despesas de capital.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215770
Contabilidade Pública
A Prefeitura Municipal de Bom Retiro do Sul apresentou a seguinte Demonstração do
Fluxo de Caixa das disponibilidades geradas com recursos de capital do exercício X22: 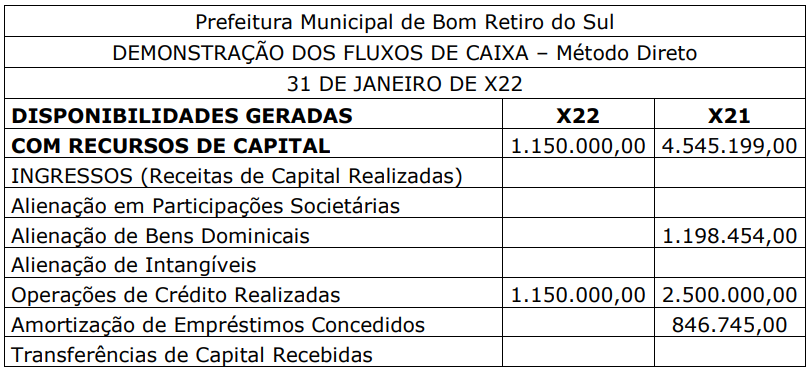
Assinale a alternativa que apresenta o valor da variação que ocorreu nas Receitas de Operações de Crédito Realizadas.
Assinale a alternativa que apresenta o valor da variação que ocorreu nas Receitas de Operações de Crédito Realizadas.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214349
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao
Setor Público – 9ª edição, no setor público
brasileiro, a consolidação das demonstrações
contábeis pode ser feita no âmbito

 Conheça nossos planos