Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Ano: 2023
Banca:
Instituto Access
Órgão:
UFJ
Prova:
Instituto Access - 2023 - UFJ - Técnico de Contabilidade |
Q2325528
Contabilidade Pública
Segundo a Lei 4.320/64: “Art. 104. A Demonstração das Variações
Patrimoniais evidenciará as alterações verificadas no patrimônio,
resultantes ou independentes da execução orçamentária, e indicará
o resultado patrimonial do exercício.” (BRASIL, 1964)
Constitui-se em uma Variação Patrimonial Quantitativa Aumentativa
Resultante da Execução Orçamentária
Ano: 2023
Banca:
Instituto Access
Órgão:
UFJ
Prova:
Instituto Access - 2023 - UFJ - Técnico de Contabilidade |
Q2325527
Contabilidade Pública
Segundo a Lei 4.320/64: “Artigo 102. O Balanço Orçamentário
demonstrará as receitas e despesas previstas em confronto com as
realizadas”. (BRASIL, 1964)
É correto afirmar que o Balanço Orçamentário
Ano: 2023
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2023 - CRT - SP - Analista Administrativo |
Q2324805
Contabilidade Pública
Com base na atual normatização aplicada ao tema, julgue
o item, no que se refere à contabilidade
aplicada ao setor público.
Uma das informações que o balanço patrimonial deve evidenciar consiste no ativo financeiro, cujo montante total poderá servir de fonte de recursos para a abertura de créditos adicionais no exercício financeiro subsequente.
Uma das informações que o balanço patrimonial deve evidenciar consiste no ativo financeiro, cujo montante total poderá servir de fonte de recursos para a abertura de créditos adicionais no exercício financeiro subsequente.
Q2324741
Contabilidade Pública
Texto associado
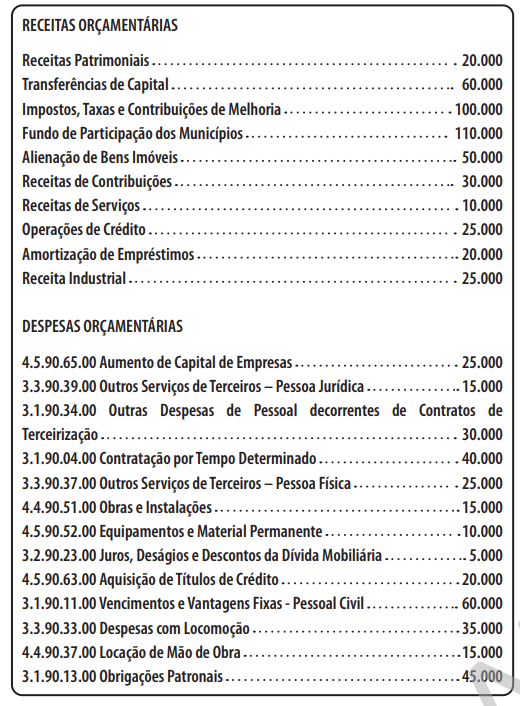
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
As inversões financeiras realizadas no exercício
montam em 70.000.
Q2324739
Contabilidade Pública
Texto associado
Considerem‑se as informações a seguir, relativas à execução
orçamentária de determinado município brasileiro no
exercício de 2022.
Com base nas disposições do MCASP 9.a Edição (2021),
julgue o item.
A receita orçamentária corrente arrecadada no
exercício equivale a 295.000.
Q2324736
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.a ed., 2001), julgue o item.
Além do quadro principal, o balanço patrimonial deverá estar acompanhado do quadro das transferências recebidas e concedidas.
Além do quadro principal, o balanço patrimonial deverá estar acompanhado do quadro das transferências recebidas e concedidas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MRE
Prova:
CESPE / CEBRASPE - 2023 - MRE - Oficial de Chancelaria |
Q2324532
Contabilidade Pública
No caso dos entes da Federação, os grupamentos de contas
denominados ativo compensado e passivo compensado devem
ser apresentados
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MRE
Prova:
CESPE / CEBRASPE - 2023 - MRE - Oficial de Chancelaria |
Q2324526
Contabilidade Pública
Assinale a opção em que todas as rubricas contábeis apresentadas
representam elementos patrimoniais classificáveis no ativo no
balanço patrimonial.
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323208
Contabilidade Pública
Em 2022, uma repartição pública recebeu R$100.000 a título de
amortização de empréstimo que havia sido concedido a terceiros.
Assinale a opção que indica a classificação desse recebimento na Demonstração dos Fluxos de Caixa da repartição pública.
Assinale a opção que indica a classificação desse recebimento na Demonstração dos Fluxos de Caixa da repartição pública.
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323207
Contabilidade Pública
Assinale a opção que indica apenas variações patrimoniais
classificadas como “Outras Variações Patrimoniais Aumentativas”
na Demonstração das Variações Patrimoniais de uma entidade do
setor público.
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323206
Contabilidade Pública
O Balanço Orçamentário de uma entidade do setor público
apresentava, no quadro principal, os seguintes saldos em relação
às suas despesas orçamentárias:
Despesas Pagas:.............................................................R$32.000;
Despesas Empenhadas:..................................................R$70.000;
Dotação Inicial: ................................................................R$90.000;
Dotação Atualizada:.........................................................R$100.000;
Despesas Liquidadas:......................................................R$55.000.
Segundo o Manual de Contabilidade Aplicado ao Setor Público (9ª edição), assinale a opção que indica o Saldo da Dotação.
Despesas Pagas:.............................................................R$32.000;
Despesas Empenhadas:..................................................R$70.000;
Dotação Inicial: ................................................................R$90.000;
Dotação Atualizada:.........................................................R$100.000;
Despesas Liquidadas:......................................................R$55.000.
Segundo o Manual de Contabilidade Aplicado ao Setor Público (9ª edição), assinale a opção que indica o Saldo da Dotação.
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323197
Contabilidade Pública
De acordo com a NBC TSP 02 – Receita de Transação com
Contraprestação, a receita relacionada à venda de bens de uma
entidade do setor público não deve ser reconhecida quando a
entidade mantiver riscos significativos de propriedade.
As transações a seguir representam exemplos de situações em que a entidade pode reter riscos e benefícios significativos, à exceção de uma. Assinale-a.
As transações a seguir representam exemplos de situações em que a entidade pode reter riscos e benefícios significativos, à exceção de uma. Assinale-a.
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323196
Contabilidade Pública
Quando o preço do produto incluir um valor identificável para
serviços subsequentes, segundo a NBC TSP 02 – Receita de
Transação com Contraprestação, esse valor deve ser
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323195
Contabilidade Pública
Uma universidade do setor público obteve um empréstimo em
termos mais favoráveis que os de mercado. A entidade
determinou que as diferenças entre o montante recebido pelo
empréstimo e o seu valor justo no reconhecimento inicial devem
ser reconhecidas como receita de transação sem
contraprestação. Além disso, a condição imposta sobre o ativo
transferido resulta em obrigação presente.
Nesse caso, a universidade deve reconhecer a obrigação como
Nesse caso, a universidade deve reconhecer a obrigação como
Ano: 2023
Banca:
FGV
Órgão:
Câmara dos Deputados
Prova:
FGV - 2023 - Câmara dos Deputados - Analista Legislativo - Contador - Tarde |
Q2323194
Contabilidade Pública
Um hospital do serviço público recebe serviços de enfermeiros
voluntários. Os serviços são considerados de valor material para o
hospital.
De acordo com a NBC TSP 01 – Receita de Transação sem Contraprestação, a respeito do tratamento contábil recomendado para esses serviços, assinale a afirmativa correta.
De acordo com a NBC TSP 01 – Receita de Transação sem Contraprestação, a respeito do tratamento contábil recomendado para esses serviços, assinale a afirmativa correta.
Ano: 2023
Banca:
FGV
Órgão:
TCE-BA
Prova:
FGV - 2023 - TCE-BA - Auditor Estadual de Controle Externo |
Q2322121
Contabilidade Pública
A consolidação das contas públicas nos diversos níveis de
governo de forma adequada é possível graças a um mecanismo
criado pelo PCASP para a segregação dos valores das transações
que serão incluídas ou excluídas na consolidação.
Uma operação em que o ativo, o passivo, a VPA e a VPD deverão ser incluídos na consolidação do ente e excluídos na consolidação nacional refere-se à:
Uma operação em que o ativo, o passivo, a VPA e a VPD deverão ser incluídos na consolidação do ente e excluídos na consolidação nacional refere-se à:
Ano: 2023
Banca:
FGV
Órgão:
TCE-BA
Prova:
FGV - 2023 - TCE-BA - Auditor Estadual de Controle Externo |
Q2322117
Contabilidade Pública
Na estrutura de apresentação do Balanço Patrimonial disposta no
Manual de Contabilidade Aplicada ao Setor Público (MCASP), o
pagamento de um dispêndio extraorçamentário, a exemplo de
valores de terceiros de que o ente público for fiel depositário:
Ano: 2023
Banca:
FGV
Órgão:
TCE-BA
Prova:
FGV - 2023 - TCE-BA - Auditor Estadual de Controle Externo |
Q2322116
Contabilidade Pública
O Balanço Orçamentário é uma demonstração obrigatória na
prestação anual de contas dos entes públicos e também é um dos
anexos do relatório resumido de execução orçamentária, de
publicação bimestral.
Na estrutura proposta para essa demonstração no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o cancelamento de uma despesa empenhada e ainda não realizada no final do terceiro bimestre de um exercício financeiro:
Na estrutura proposta para essa demonstração no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o cancelamento de uma despesa empenhada e ainda não realizada no final do terceiro bimestre de um exercício financeiro:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Sapucaia do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Sapucaia do Sul - RS - Gestor Público |
Q2320057
Contabilidade Pública
A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual
de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as
definições dos elementos que compõem as Demonstrações Contábeis Aplicadas ao Setor Público
(DCASP). Fazem parte do conjunto de DCASP os Balanços:
I. Patrimonial. II. Orçamentário. III. Financeiro.
Quais estão corretos?
I. Patrimonial. II. Orçamentário. III. Financeiro.
Quais estão corretos?
Q2319098
Contabilidade Pública
Na contratação de locação de mão de obra para serviços terceirizados de natureza contínua de vigilância ostensiva, o departamento de certa entidade do setor público responsável pela emissão de empenho avaliou e emitiu empenho com a natureza de despesa C.G.MM.EE, onde C representa a categoria econômica, G o grupo de natureza da despesa, MM a modalidade de aplicação e EE o elemento de despesa.
Considerando a especificidade do serviço contratado, em qual natureza de despesa foi emitido o empenho?
Considerando a especificidade do serviço contratado, em qual natureza de despesa foi emitido o empenho?

 Conheça nossos planos