Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


I Aprovação da Lei Orçamentária Anual no valor de R$ 200 mil reais, sendo 50% na categoria econômica corrente e 50% na categoria econômica de capital, tanto para as receitas orçamentárias quanto para as despesas orçamentárias.
II Lançamento de impostos no valor de R$ 100 mil, sendo arrecadado 80% desse valor.
III Empenho e liquidação de despesas de custeio no valor de R$ 100 mil, com inscrição de R$ 20 mil em restos a pagar processados.
IV Recebimento de imóvel em doação no valor de R$ 150 mil.
Considerando a situação hipotética apresentada, julgue o item subsequente, relativos às informações constantes nas demonstrações contábeis dessa entidade ao final do período apurado.
O resultado orçamentário do exercício apurado no balanço orçamentário foi nulo.
Em relação às notas explicativas referentes a esta demonstração, analise as afirmativas a seguir.
I. O regime orçamentário e o critério de classificação adotados no orçamento aprovado.
II. A utilização do superávit financeiro e da reabertura de créditos especiais e extraordinários, bem como suas influências no resultado orçamentário.
III. A conciliação com os valores dos fluxos de caixa líquidos das atividades operacionais, de investimento e de financiamento, apresentados na Demonstração dos Fluxos de Caixa.
Entre as notas explicativas que acompanham o Balanço Orçamentário, deve-se divulgar o que se afirma em
Julgue o item subsequente.
As variações patrimoniais aumentativas e diminutivas
são transações que promovem alterações nos elementos
patrimoniais da entidade do setor público e que afetam o
resultado. Essas variações patrimoniais podem ser
definidas como: Variações Patrimoniais Aumentativas
(VPA), que corresponde a aumentos na situação
patrimonial líquida da entidade não oriundos de
contribuições dos proprietários; Variações Patrimoniais
Diminutivas (VPD), que corresponde a diminuições na
situação patrimonial líquida da entidade não oriundas de
distribuições aos proprietários.
Julgue o item subsequente.
No Balanço Patrimonial (BP), o passivo financeiro
corresponde às obrigações correlatas a despesas
orçamentárias empenhadas, liquidadas ou não, que ainda
não foram pagas, e aos passivos que não são
submetidos ao processo de execução orçamentária, a
exemplo das cauções.
Julgue o item subsequente.
O aspecto fiscal da contabilidade aplicada ao setor
público (CASP) compreende o registro e a evidenciação
da composição patrimonial do ente público. Nesse
aspecto, devem ser atendidos os princípios e as normas
contábeis voltadas para o reconhecimento, mensuração e
evidenciação dos ativos e passivos e de suas variações
patrimoniais. O Balanço Patrimonial (BP) e a
Demonstração das Variações Patrimoniais (DVP)
representam os principais instrumentos para refletir esse
aspecto
Julgue o item subsequente.
Na contabilidade aplicada ao setor público (CASP), receita
engloba todo e qualquer recolhimento de recursos feito
aos cofres públicos, realizado sob a forma de numerário e
de outros bens representativos de valores, que o governo
tem o direito de arrecadar em virtude da Constituição, de
leis, contratos ou de quaisquer outros títulos de que
derivem direitos a favor do Estado. Também é
considerado receita o recebimento decorrente de uma
arrecadação com objetivo específico, cujo montante
recolhido não lhe pertença, figurando o Estado apenas
como mero fiel depositário de valores de terceiros
(cauções, depósitos, retenções, entre outros).
Geralmente, qualquer recurso recebido pelo Estado é
receita, em sentido amplo ou geral.
Julgue o item subsequente.
Uma provisão deve ser reconhecida quando: a entidade
tem uma obrigação presente (legal ou não formalizada)
como resultado de evento passado; seja provável que
será necessária uma saída de recursos que incorporam
benefícios econômicos para liquidar a obrigação; e possa
ser feita uma estimativa confiável do valor da obrigação.
Se pelo menos uma dessas condições for satisfeita, a
provisão deve ser reconhecida.
Julgue o item subsequente.
A contabilidade busca verificar qual é a posição
patrimonial de uma pessoa física ou jurídica e tem como
objeto de estudo o patrimônio e suas variações ao longo
do tempo. A forma utilizada pela contabilidade para
apresentar essa posição patrimonial é denominada
balanço patrimonial.
Julgue o item a seguir.
O principal objetivo do gerenciamento do fluxo de caixa é
garantir que a entidade tenha sempre um saldo positivo
no caixa.
Julgue o item a seguir.
O balanço patrimonial é uma das principais
demonstrações contábeis e tem a finalidade de
demonstrar a posição patrimonial e financeira de uma
entidade, bem como as mutações ocorridas no seu
patrimônio líquido.
Julgue os itens a seguir.
O Balanço Patrimonial é composto por três partes: Ativo,
Passivo e Patrimônio Líquido.
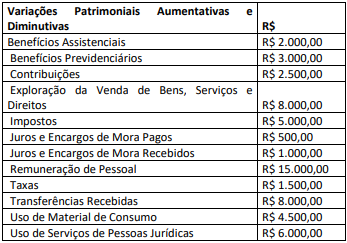
Considerando somente as informações apresentadas, o resultado patrimonial referente ao exercício de 2022 evidenciará

 Conheça nossos planos