Questões de Concurso
Sobre créditos orçamentários e adicionais em contabilidade pública
Foram encontradas 576 questões


Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Contador |
Q587903
Contabilidade Pública
Texto associado

No anexo ao Balanço Patrimonial do exercício de 2014 de um ente municipal, foram apresentadas as seguintes informações, expressas em milhares de reais:
Sabendo-se que no exercício seguinte foram reabertos créditos adicionais no montante de 176.430,00, aos quais estava vinculada uma operação de crédito de 72.000,00, o valor líquido do superávit financeiro para fins de abertura de novos créditos adicionais, em milhares de reais, é:
Q571315
Contabilidade Pública
Uma das fontes de recursos para abertura de créditos adicionais
é o superávit financeiro, que, de acordo com as disposições da Lei
nº 4.320/1964:
Q571314
Contabilidade Pública
Os créditos adicionais são dispositivos previstos na lei para
retificar orçamentos em decorrência de despesas não incluídas
ou que não foram adequadamente estimadas. E, dependendo do
tipo de despesa que visam incluir, apresentam diferentes
características. Uma característica dos créditos adicionais
especiais é que:
Ano: 2015
Banca:
FCC
Órgão:
MPE-PB
Prova:
FCC - 2015 - MPE-PB - Analista Ministerial – Auditor de Contas Públicas |
Q570919
Contabilidade Pública
Um Analista do Ministério Público do Estado da Paraíba, ao analisar os balanços contábeis do governo estadual, verificou saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e realizada, considerando-se ainda, a tendência do exercício. Nos termos da Lei no 4.320/1964, esse saldo positivo é denominado
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Técnico de Nível Superior - Cargo 22 |
Q558584
Contabilidade Pública
Em determinado órgão, ao longo do exercício, até o mês
de junho, foi acumulado um excesso de arrecadação de
R$ 600.000,00, havendo poucas perspectivas de a arrecadação
continuar mantendo-se acima das previsões para os meses seguintes.
Paralelamente, as despesas empenhadas ficaram abaixo das
autorizadas em R$ 450.000,00, e somente R$ 380.000,00 foram
pagos.
Considerando-se essa situação hipotética, é correto afirmar que
o referido órgão poderá pleitear a abertura de um crédito especial, de até R$ 600.000,00, caso necessite de um crédito para novo projeto de investimentos, não programado inicialmente.
Considerando-se essa situação hipotética, é correto afirmar que
o referido órgão poderá pleitear a abertura de um crédito especial, de até R$ 600.000,00, caso necessite de um crédito para novo projeto de investimentos, não programado inicialmente.
Ano: 2015
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2015 - MANAUSPREV - Analista Previdenciário - Contabilidade |
Q556203
Contabilidade Pública
Para responder às questões de números 43 e 44, considere as informações abaixo.
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
A abertura do Crédito Adicional, para reforço da dotação orçamentária de serviços de manutenção de elevadores, de acordo com a Lei Federal nº 4.320/64, é classificado como
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
A abertura do Crédito Adicional, para reforço da dotação orçamentária de serviços de manutenção de elevadores, de acordo com a Lei Federal nº 4.320/64, é classificado como
Ano: 2015
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2015 - MANAUSPREV - Analista Previdenciário - Contabilidade |
Q556202
Contabilidade Pública
Para responder às questões de números 43 e 44, considere as informações abaixo.
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
O município poderia abrir crédito adicional utilizando recursos disponíveis do superávit financeiro apurado no Balanço Patrimonial do exercício de 2014, em R$, até o montante de
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
O município poderia abrir crédito adicional utilizando recursos disponíveis do superávit financeiro apurado no Balanço Patrimonial do exercício de 2014, em R$, até o montante de
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2015 - FUB - Contador - Ciências Contábeis |
Q548164
Contabilidade Pública
De acordo com as regras vigentes no âmbito da contabilidade aplicada ao setor público, julgue o item que se segue acerca do tratamento contábil aplicável aos impostos e contribuições.
Como o tratamento contábil aplicável aos impostos e às
contribuições é uma transação sem contraprestação,
dispensa-se a constituição de um ajuste para eventuais perdas
de créditos relativos a impostos.
Ano: 2015
Banca:
FGV
Órgão:
TCM-SP
Prova:
FGV - 2015 - TCM-SP - Agente de Fiscalização - Ciências Contábeis |
Q546478
Contabilidade Pública
A abertura de créditos adicionais suplementares e especiais requer a indicação prévia de fonte de recursos para a sua cobertura. Uma das fontes possíveis é o superávit financeiro apurado no balanço patrimonial do exercício anterior.
O valor utilizável desse superávit financeiro deve ser líquido do valor de:
Q525177
Contabilidade Pública
Texto associado
Instruções: Para responder à questão, considere os fatos relacionados, a seguir, referentes ao exercício financeiro de 2014 de uma Prefeitura Municipal:
− Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 50.000.000,00
− Lançamento de receitas tributárias no valor de R$ 16.000.000,00 e arrecadação no valor de R$ 15.000.000,00
− Lançamento e Arrecadação de Transferências Correntes Intergovernamentais no valor de R$ 20.000.000,00
− Lançamento e arrecadação de receitas de serviços no valor de R$ 6.000.000,00
− Lançamento e arrecadação de outras receitas correntes − multas e juros no valor de R$ 300.000,00
− Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 1.000.000,00
− Recebimento de aluguéis no valor de R$ 900.000,00, cujo direito já havia sido reconhecido pela contabilidade em 2013.
− Obtenção de operações de crédito de longo prazo no valor de R$ 8.000.000,00
− Abertura de Créditos Adicionais Especiais no valor de R$ 3.000.000,00, cujos recursos para cobertura foram oriundos do Superávit Financeiro do Exercício Anterior
− Empenho de despesas com:
− Pessoal e Encargos Sociais: R$ 28.000.000,00
− Outras Despesas Correntes − Outros Serviços de Terceiros − Pessoa Jurídica: R$ 1.200.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 4.500.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 3.000.000,00
− Investimentos − Obras e Instalações: R$ 13.500.000,00
− Juros e Encargos da Dívida: R$ 1.300.000,00
− Liquidação de despesas com:
− Pessoal e Encargos Sociais: R$ 28.000.000,00
− Outras Despesas Correntes− Outros Serviços de Terceiros − Pessoa Jurídica: R$ 1.100.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 4.100.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 3.000.000,00
− Investimentos − Obras e Instalações: R$ 4.000.000,00
− Juros e Encargos da Dívida: R$ 1.300.000,00
− Pagamento de despesas com:
− Pessoal e Encargos Sociais: R$ 25.000.000,00
− Outras Despesas Correntes − Outros Serviços de Terceiros − Pessoa Jurídica: R$ 900.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 3.700.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 2.800.000,00
− Investimentos − Obras e Instalações: R$ 3.500.000,00
−Juros e Encargos da Dívida: R$ 850.000,00
− Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 2.400.000,00
− Depreciação do ativo imobilizado no valor de R$ 5.000.000,00
− Devolução de Depósitos Cauções no valor de R$ 550.000,00
Informação Adicional:
− Os fatos geradores das receitas de multas e juros ocorreram em 2014.
− A despesa com Pessoal e Encargos é relativa à manutenção das atividades governamentais.
− Do material de consumo adquirido, foram consumidos R$ 3.900.000,00 em 2014 e não havia estoque inicial em 2014.
− Os serviços de terceiros (pessoa jurídica) referem-se à manutenção dos elevadores de um dos prédios da entidade pública e foram prestados em 2014.
− Os juros e encargos da dívida são referentes ao exercício de 2014.
− Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 50.000.000,00
− Lançamento de receitas tributárias no valor de R$ 16.000.000,00 e arrecadação no valor de R$ 15.000.000,00
− Lançamento e Arrecadação de Transferências Correntes Intergovernamentais no valor de R$ 20.000.000,00
− Lançamento e arrecadação de receitas de serviços no valor de R$ 6.000.000,00
− Lançamento e arrecadação de outras receitas correntes − multas e juros no valor de R$ 300.000,00
− Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 1.000.000,00
− Recebimento de aluguéis no valor de R$ 900.000,00, cujo direito já havia sido reconhecido pela contabilidade em 2013.
− Obtenção de operações de crédito de longo prazo no valor de R$ 8.000.000,00
− Abertura de Créditos Adicionais Especiais no valor de R$ 3.000.000,00, cujos recursos para cobertura foram oriundos do Superávit Financeiro do Exercício Anterior
− Empenho de despesas com:
− Pessoal e Encargos Sociais: R$ 28.000.000,00
− Outras Despesas Correntes − Outros Serviços de Terceiros − Pessoa Jurídica: R$ 1.200.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 4.500.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 3.000.000,00
− Investimentos − Obras e Instalações: R$ 13.500.000,00
− Juros e Encargos da Dívida: R$ 1.300.000,00
− Liquidação de despesas com:
− Pessoal e Encargos Sociais: R$ 28.000.000,00
− Outras Despesas Correntes− Outros Serviços de Terceiros − Pessoa Jurídica: R$ 1.100.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 4.100.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 3.000.000,00
− Investimentos − Obras e Instalações: R$ 4.000.000,00
− Juros e Encargos da Dívida: R$ 1.300.000,00
− Pagamento de despesas com:
− Pessoal e Encargos Sociais: R$ 25.000.000,00
− Outras Despesas Correntes − Outros Serviços de Terceiros − Pessoa Jurídica: R$ 900.000,00
− Outras Despesas Correntes − Material de Consumo: R$ 3.700.000,00
− Investimentos − Equipamentos e Material Permanente: R$ 2.800.000,00
− Investimentos − Obras e Instalações: R$ 3.500.000,00
−Juros e Encargos da Dívida: R$ 850.000,00
− Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 2.400.000,00
− Depreciação do ativo imobilizado no valor de R$ 5.000.000,00
− Devolução de Depósitos Cauções no valor de R$ 550.000,00
Informação Adicional:
− Os fatos geradores das receitas de multas e juros ocorreram em 2014.
− A despesa com Pessoal e Encargos é relativa à manutenção das atividades governamentais.
− Do material de consumo adquirido, foram consumidos R$ 3.900.000,00 em 2014 e não havia estoque inicial em 2014.
− Os serviços de terceiros (pessoa jurídica) referem-se à manutenção dos elevadores de um dos prédios da entidade pública e foram prestados em 2014.
− Os juros e encargos da dívida são referentes ao exercício de 2014.
Sobre as demonstrações consolidadas do Município referentes a 2014, é correto afirmar:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Analista da Defensoria Pública - Analista Contábil |
Q523371
Contabilidade Pública
De acordo com as disposições da Lei nº 4.320/1964 e as orientações do MCASP, no que tange aos procedimentos orçamentários, o orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. Acerca dos créditos adicionais, é correto afirmar que:
Ano: 2015
Banca:
ASSCONPP
Órgão:
Prefeitura de Xaxim - SC
Prova:
ASSCONPP - 2015 - Prefeitura de Xaxim - SC - Contador |
Q517800
Contabilidade Pública
Tendo por base a Lei 4.320/1964, Lei das Finanças Públicas, assinale a alternativa incorreta.
Ano: 2015
Banca:
IV - UFG
Órgão:
AL-GO
Prova:
CS-UFG - 2015 - AL-GO - Analista Legislativo - Contador |
Q507843
Contabilidade Pública
O crédito suplementar é a única espécie de crédito adicional, cuja autorização pode constar no texto da Lei Orçamentária Anual. Trata-se de uma exceção ao Princípio Orçamentário da
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2015 - Prefeitura de Cuiabá - MT - Profissional de Nível Superior - Contador |
Q501407
Contabilidade Pública
De acordo com a Lei nº 4.320/64, o ato que abrir crédito adicional deve indicar, até onde for possível
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Cuiabá - MT
Prova:
FGV - 2015 - Prefeitura de Cuiabá - MT - Profissional de Nível Superior - Contador |
Q501406
Contabilidade Pública
Em relação aos créditos adicionais, de acordo com a Lei nº 4320/64, assinale a afirmativa correta.
Ano: 2015
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2015 - TRE-MG - Técnico Judiciário - Contabilidade |
Q494238
Contabilidade Pública
Os créditos do orçamento são definidos pela combinação da classificação institucional, funcional, programática e econômica, tendo um valor definido para a execução orçamentária anual, na forma adotada pelo planejamento. Os créditos destinados a cobrir despesas imprevisíveis e urgentes como decorrentes de guerra, comoção e subversão interna ou calamidade pública são chamados de créditos
Q490727
Contabilidade Pública
No que se refere aos conceitos e às etapas das receitas e despesas públicas e ao processo de execução orçamentária e financeira, julgue o seguinte item.
As transferências para uma unidade supervisionada que tenham destinação específica em legislação vigente não devem constar dos limites de saques aprovados para a unidade orçamentária detentora dos créditos orçamentários.
As transferências para uma unidade supervisionada que tenham destinação específica em legislação vigente não devem constar dos limites de saques aprovados para a unidade orçamentária detentora dos créditos orçamentários.
Q488884
Contabilidade Pública
Dentre os mecanismos de ajustamento orçamentário, aquele que é destinado a cobrir despesas imprevisíveis e urgentes, como as decorrentes de calamidade pública, denomina-se crédito adicional
Q482673
Contabilidade Pública
Atenção: Para responder à questão, considere as seguintes transações realizadas por determinada entidade do setor público, no mês de março de 2015, a classificação da receita por categoria econômica e a classificação dos créditos adicionais:
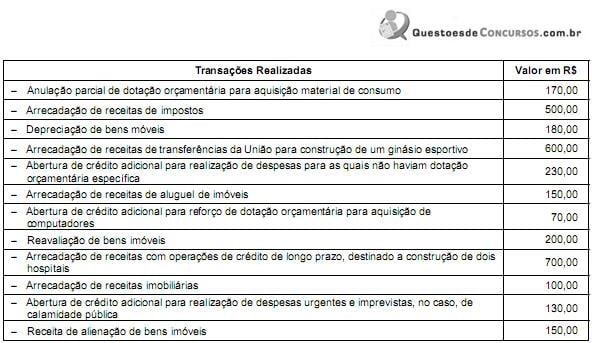
O valor do crédito adicional especial foi, em reais, de
O valor do crédito adicional especial foi, em reais, de
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476932
Contabilidade Pública
Para responder à questão, considere as informações a seguir:
No mês de março de 2015, o Secretário da Fazenda do Estado do Cerrado do Norte solicitou ao setor de contabilidade que procedesse a reserva de recursos orçamentários, no valor de R$ 60.000,00, destinados à aquisição de vinte computadores para o departamento de rendas mobiliárias.
O contador chefe manifestou-se, informando que na lei orçamentária para o exercício de 2015 não consta dotação orçamentária específica para a aquisição de computadores. Assim, deve o Poder Executivo, nos termos da Lei Federal no 4.320/1964, abrir um crédito adicional
No mês de março de 2015, o Secretário da Fazenda do Estado do Cerrado do Norte solicitou ao setor de contabilidade que procedesse a reserva de recursos orçamentários, no valor de R$ 60.000,00, destinados à aquisição de vinte computadores para o departamento de rendas mobiliárias.
O contador chefe manifestou-se, informando que na lei orçamentária para o exercício de 2015 não consta dotação orçamentária específica para a aquisição de computadores. Assim, deve o Poder Executivo, nos termos da Lei Federal no 4.320/1964, abrir um crédito adicional

 Conheça nossos planos