Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Técnico em Contabilidade |
Q494366
Contabilidade Pública
A classifcação funcional programática parte do entendimento amplo do conceito
Ano: 2015
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2015 - TRE-MG - Técnico Judiciário - Contabilidade |
Q494225
Contabilidade Pública
A receita orçamentária é classificada visando a identificação da origem do recurso segundo o fato gerador. Sua classificação contém todas as informações necessárias para as alocações orçamentárias. Quanto à classificação econômica, as receitas são classificadas em correntes e de capital. É classificada como receita corrente somente
Q492446
Contabilidade Pública
Analise as afirmações a seguir, relativas às normas que regem a administração pública.
I. Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido, mas não constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários.
II. Receitas Orçamentárias de Capital também aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das Receitas Correntes, as Receitas de Capital em geral não provocam efeito sobre o Patrimônio Líquido.
III. São exemplos de receitas correntes: receita patrimonial, receita agropecuária e receita de serviços.
É INCORRETO o que se afirma em:
I. Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido, mas não constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários.
II. Receitas Orçamentárias de Capital também aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das Receitas Correntes, as Receitas de Capital em geral não provocam efeito sobre o Patrimônio Líquido.
III. São exemplos de receitas correntes: receita patrimonial, receita agropecuária e receita de serviços.
É INCORRETO o que se afirma em:
Q490737
Contabilidade Pública
Julgue o item a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal.
O imposto, independentemente de seu fato gerador, deve ser contabilizado como devido no momento em que se verifiquem as circunstâncias materiais necessárias a que se produzam os efeitos próprios desse imposto.
O imposto, independentemente de seu fato gerador, deve ser contabilizado como devido no momento em que se verifiquem as circunstâncias materiais necessárias a que se produzam os efeitos próprios desse imposto.
Q490736
Contabilidade Pública
Julgue o item a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal.
Impostos reais são aqueles que não consideram aspectos pessoais ou subjetivos em sua incidência.
Impostos reais são aqueles que não consideram aspectos pessoais ou subjetivos em sua incidência.
Q490735
Contabilidade Pública
Julgue o item a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal.
A contribuição destinada à previdência social devida pelo segurado empregado deve ser descontada pela empresa e recolhida em conjunto com as contribuições patronais, mediante a aplicação da correspondente alíquota, de forma não cumulativa.
A contribuição destinada à previdência social devida pelo segurado empregado deve ser descontada pela empresa e recolhida em conjunto com as contribuições patronais, mediante a aplicação da correspondente alíquota, de forma não cumulativa.
Q490732
Contabilidade Pública
No que diz respeito ao regime contábil que deve ser adotado pela UnB, julgue o item subsequente.
A receita orçamentária será contabilizada junto com o fato gerador quando o recebimento de valores provenientes da venda de serviços ocorrer concomitantemente à prestação de serviço.
A receita orçamentária será contabilizada junto com o fato gerador quando o recebimento de valores provenientes da venda de serviços ocorrer concomitantemente à prestação de serviço.
Q488893
Contabilidade Pública
A receita pública proveniente da cobrança administrativa da dívida ativa de natureza não tributária, bem como o recebimento da cota parte do fundo de participação dos municípios, classificam-se, segundo as categorias econômicas, em
Q488886
Contabilidade Pública
As receitas orçamentárias de capital incluem, dentre outras, as seguintes contas:
Q488879
Contabilidade Pública
O imposto sobre serviços de qualquer natureza e as taxas pelo exercício do poder de polícia, são receitas orçamentárias que se classificam como
Q488878
Contabilidade Pública
Toda operação que afeta positivamente o endividamento, provocando redução no saldo da dívida líquida e que não tem relação com a apropriação de juros, denomina-se receita
Q488875
Contabilidade Pública
Quanto às receitas orçamentárias públicas, é correto afirmar que
Q485093
Contabilidade Pública
De acordo com o Decreto Federal nº 93.872/1986, a apuração e a classificação da receita arrecadada, com vistas à sua destinação constitucional, cabe ao
Q484513
Contabilidade Pública
Texto associado
Quadro I - Dados extraídos do sistema de contabilidade de um órgão público referentes ao segundo bimestre em um determinado exercício.

A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das receitas públicas, é correto afirmar que:
Q482683
Contabilidade Pública
Atenção: Para responder à questão, considere as informações abaixo.
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
Q482671
Contabilidade Pública
Atenção: Para responder à questão, considere as seguintes transações realizadas por determinada entidade do setor público, no mês de março de 2015, a classificação da receita por categoria econômica e a classificação dos créditos adicionais:
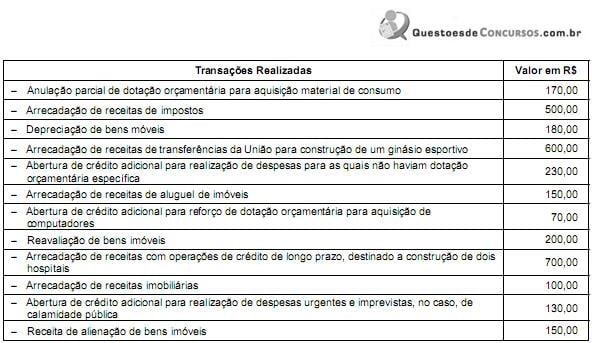
As receitas correntes somam, em reais,
As receitas correntes somam, em reais,
Ano: 2015
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
TCE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2015 - TCE-MG - Auditor/Conselheiro Substituto do Tribunal de Contas |
Q482536
Contabilidade Pública
A Lei n. 4.320 de 1964 classifica as receitas públicas em diferentes categorias econômicas.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476944
Contabilidade Pública
Para responder à questão, considere a classificação e o respectivo valor das receitas orçamentárias recebidas por determinado ente da federação no exercício de 2014:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
O montante das receitas orçamentárias correntes é de, em reais:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
O montante das receitas orçamentárias correntes é de, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476943
Contabilidade Pública
Para responder à questão, considere a classificação e o respectivo valor das receitas orçamentárias recebidas por determinado ente da federação no exercício de 2014:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
A soma das receitas patrimoniais é de, em reais:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
A soma das receitas patrimoniais é de, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476942
Contabilidade Pública
Para responder à questão, considere a classificação e o respectivo valor das receitas
orçamentárias recebidas por determinado ente da federação no exercício de 2014:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
As receitas tributárias somam, em reais:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
As receitas tributárias somam, em reais:

 Conheça nossos planos