Questões de Concurso Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública

Foram encontradas 1.378 questões

Q476941 Contabilidade Pública
Para responder à  questão , considere a classificação e o respectivo valor das receitas orçamentárias recebidas por determinado ente da federação no exercício de 2014: 

Valores Recebidos                                                                                     Valor em R$ 
Cota-Parte do Fundo de Participação dos Estados............................                 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA ..............................................................................                       700,00
Alienação de Bens Imóveis....................................................................                      120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe .....................................................                    100,00
Taxas pela Prestação de Serviços ..........................................................                    200,00
Remuneração de Depósitos Bancários ....................................................                 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados .............................           150,00
Contribuição de Melhoria .........................................................................                   300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................                  450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual ..........................................                 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária .................................................                   70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA ..................................................................                   130,00
Amortização de Empréstimos Concedidos ..............................................                180,00 


As receitas de transferências correntes totalizam, em reais:
Alternativas
Q1393085 Contabilidade Pública
São receitas públicas correntes tributárias:
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: ANTAQ
Q1195577 Contabilidade Pública
Julgue os item que se segue, relativos às receitas e despesas públicas e à execução orçamentária e financeira.
Os eventuais resultados positivos obtidos pelo ente público na prestação de serviços associados ao transporte aquaviário constituem receitas de capital.
Alternativas
Q929781 Contabilidade Pública
O conceito de tributação abrange a ideia de que o sistema tributário ideal deve ser equitativo. Para tanto, cada indivíduo deve pagar uma contribuição considerada justa.
É condição para que esta contribuição seja considerada justa:
Alternativas
Q913908 Contabilidade Pública

Determinado ente público, no primeiro quadrimestre de 2014, arrecadou as seguintes receitas orçamentárias: 


O valor total das receitas tributárias e patrimoniais foi, respectivamente, em reais,
Alternativas
Q913907 Contabilidade Pública

Determinado ente público, no primeiro quadrimestre de 2014, arrecadou as seguintes receitas orçamentárias: 


O valor do montante das receitas de transferências correntes e das outras receitas correntes foi, respectivamente, em reais,
Alternativas
Q913905 Contabilidade Pública
Os itens da discriminação da receita orçamentária serão identificados por números de código decimal que se subdividem em seis níveis, denominado código de natureza de receita. De acordo com a classificação da receita por natureza, o Imposto sobre o Patrimônio e a Renda é uma receita orçamentária classificada no nível
Alternativas
Q859447 Contabilidade Pública
A receita pública classifica-se nas seguintes categorias econômicas: receitas correntes e receitas de capital. Assinale a alternativa que NÃO se classifica como receita corrente.
Alternativas
Ano: 2014 Banca: CEPERJ Órgão: FSC Prova: CEPERJ - 2014 - FSC - Contador |
Q696603 Contabilidade Pública

Considere os seguintes dados em reais, referentes aos recursos financeiros arrecadados durante o exercício de 2013, de uma determinada prefeitura:
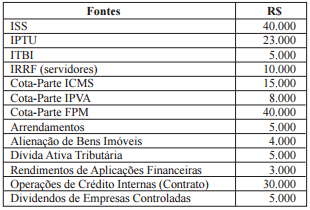
Imagem associada para resolução da questão

Levando em consideração apenas as receitas efetivas, o montante arrecadado foi igual a:

Alternativas
Q649180 Contabilidade Pública

A Lei nº 4.320, de 17 de março de 1964, estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.


Analise o conteúdo do Art. 9º. Art. 9º ______ é a receita derivada instituída pelas entidades de direito publico, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou especificas exercidas por essas entidades.


Marque a expressão que preenche coerentemente a lacuna do Art.9º.

Alternativas
Q619896 Contabilidade Pública

Analise a relação de receitas a seguir.

1. Impostos e taxas.

2. Aluguéis.

3. Operações de crédito.

4. Alienação de bens.

5. Transferências do FUNDEB.

6. Amortização de empréstimos.

Assinale a opção que indica as que são classificadas como receitas correntes.

Alternativas
Q618464 Contabilidade Pública
O orçamento de uma Prefeitura deve ser elaborado contemplando:
Alternativas
Q618335 Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pode ser efetiva ou não-efetiva. A receita orçamentária efetiva é aquela que, no momento do reconhecimento do crédito, aumenta a situação líquida patrimonial da entidade. É um exemplo de receita efetiva aquela proveniente de:
Alternativas
Ano: 2014 Banca: COMPERVE - UFRN Órgão: UFRN Prova: COMPERVE - 2014 - UFRN - Contador |
Q617341 Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pública pode ser “efetiva” ou “não-efetiva”. A Receita Orçamentária Efetiva é aquela que constitui fato contábil denominado:
Alternativas
Q613857 Contabilidade Pública
A natureza da receita orçamentária busca identificar a origem do recurso segundo seu fato gerador. Existe, ainda, a necessidade de identificar a destinação dos recursos arrecadados. A destinação pode ser classificada em
Alternativas
Q613827 Contabilidade Pública
O percentual de 22,5% da arrecadação dos impostos sobre a renda e proventos de qualquer natureza integra o Fundo de Participação dos Municípios (FPM). O outro componente do FPM é
Alternativas
Q613824 Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pode ser
Alternativas
Q613815 Contabilidade Pública
Quanto à categoria econômica da receita, a amortização de empréstimos concedidos os juros recebidos associados a empréstimos concedidos a exploração de bens públicos, e dívida ativa da amortização de empréstimos e financiamentos: são, respectivamente,
Alternativas
Q611387 Contabilidade Pública
No âmbito da União, a receita orçamentária apresenta detalhamento das classificações conforme normatização de Portaria da Secretaria de Orçamento Federal (SOF), órgão do Ministério do Planejamento, Orçamento e Gestão.

Nesse contexto das receitas orçamentárias, analise as afirmações a seguir.

I.  As receitas orçamentárias são classificadas segundo os seguintes critérios: (i) natureza; (ii) fonte/destinação de recursos e (iii) sistema de custeio.
II. As receitas são classificadas segundo a sua categoria econômica, ou seja, em receitas financeiras e de capital.
III.O superávit do orçamento corrente auferido ao final de um exercício financeiro é reconhecido como uma receita de capital do ente público.
IV.Tributos são uma receita pública cuja finalidade é obter recursos financeiros para o Estado custear as atividades que lhe são correlatas, portanto são classificados como receita de capital.
A partir dessa análise, pode-se concluir que está(ão) CORRETA(S) a(s) afirmativa(s)
Alternativas
Q611386 Contabilidade Pública
Quanto ao registro das receitas públicas, pode-se destacar que existe uma classificação formada por um código numérico de 8 dígitos que se subdivide em 6 níveis. O Manual de Contabilidade Aplicado ao Setor Público (MCASP) apresenta esses níveis como: (1) Categoria Econômica; (2) Origem; (3) Espécie; (4) Rubrica; (5) Alínea; e (6) Subalínea. Dessa forma, a prestação de serviços por pessoa física em que há a incidência de imposto de renda, representa um fato que modifica o patrimônio do ente público por meio de uma receita corrente. Esse fato será escriturado conforme suas características observando esses 6 níveis distintos.

Dado esse exemplo de receita corrente, faça a adequada associação das possíveis classificações do registro dessa receita na COLUNA II, com os níveis adequados, na COLUNA I.

COLUNA I

1. Categoria Econômica
2. Origem
3. Espécie
4. Rubrica
5. Alínea
6. Subalínea

COLUNA II

( ) Impostos.
( ) Pessoa Física.
( ) Receita Corrente.
( ) Receita Tributária.
( ) Impostos Sobre a renda e Proventos de qualquer Natureza.
( ) Impostos Sobre o Patrimônio e a Renda.
Assinale a sequência CORRETA.
Alternativas
Respostas
1021: B
1022: C
1023: E
1024: B
1025: C
1026: A
1027: E
1028: B
1029: B
1030: B
1031: A
1032: A
1033: D
1034: B
1035: B
1036: C
1037: A
1038: A
1039: B
1040: C