Questões de Concurso Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública

Foram encontradas 1.378 questões

Q3962678 Contabilidade Pública

Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos a ingressos de recursos.
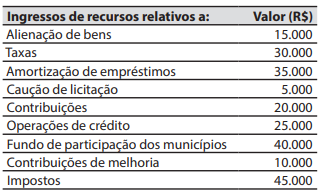

Imagem associada para resolução da questão


O valor do total dos ingressos de recursos classificados na categoria econômica de receitas de capital foi de:

Alternativas
Q3883519 Contabilidade Pública
O manual de contabilidade aplicada ao setor público estabelece orientações quanto aos procedimentos contábeis orçamentários, destacando-se as classificações das receitas orçamentárias. No que diz respeito às categorias econômicas, as classificações dessas receitas são:
Alternativas
Q3883513 Contabilidade Pública
A participação dos municípios na arrecadação do imposto estadual sobre a propriedade de veículos automotores licenciados em seu território equivale a: 
Alternativas
Q3883511 Contabilidade Pública
A receita pública cuja competência de arrecadação aplica-se diretamente aos municípios é o imposto sobre:  
Alternativas
Q3834887 Contabilidade Pública
Consideram-se subvenções:
Alternativas
Q3834885 Contabilidade Pública
Conforme a Lei nº 4.320/64, em seu art. 11, com redação dada pelo Decreto Lei nº 1.939/1982, as receitas são classificadas em duas categorias econômicas: Receitas Correntes e Receitas de Capital. São classificadas como Receitas Correntes:
Alternativas
Q4264665 Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 2024), as receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e são utilizadas pelo Estado em programas e ações de atendimento às necessidades públicas e demandas da sociedade. 
https://www.tesourotransparente.gov.br/publicacoes/manual-de-contabilidade-aplicada-ao-setor-publico-mcasp/2025/26 .  Acesso em: 26 jul. 2025 (adaptado). 


Em quais categorias econômicas, em primeiro nível, as receitas orçamentárias são classificadas?  
Alternativas
Q4261680 Contabilidade Pública
Assinale a alternativa que corresponde ao somatório das variações patrimoniais aumentativas com transferências intergovernamentais, transferências intragovernamentais, transferências de instituições multigovernamentais, transferências de instituições privadas com ou sem fins lucrativos, transferências de convênios e transferências do exterior (MCASP, 2021).
Alternativas
Q4261672 Contabilidade Pública
Assinale a alternativa correta sobre a classificação da natureza da receita orçamentária, incluindo as alterações realizadas pela Portaria Conjunta n.º 650/2019.
Alternativas
Q4097799 Contabilidade Pública
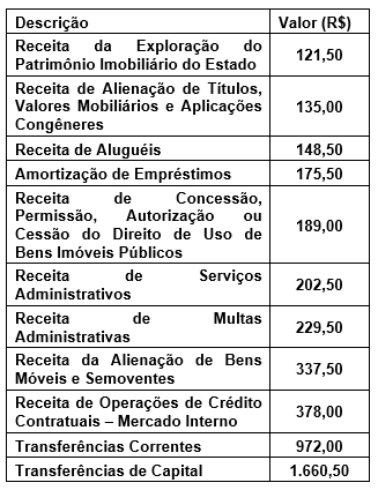
Um estado da Federação apresentou os seguintes dados extraídos do seu Quadro de Receita no encerramento de um exercício financeiro:
Imagem associada para resolução da questão
Com base na classificação econômica e no impacto no patrimônio líquido do ente público, assinale a alternativa que apresenta o total das receitas efetivas arrecadadas pelo estado nesse exercício. 
Alternativas
Q4097706 Contabilidade Pública
No contexto do Balanço Orçamentário do Regime Próprio de Previdência Social (RPPS), as receitas provenientes de operações com valores mobiliários devem ser classificadas de acordo com sua natureza e origem, conforme disposto na legislação e nos manuais pertinentes. Assinale a alternativa que apresenta a classificação correta para a origem dessas receitas. 
Alternativas
Q4091644 Contabilidade Pública
No exercício de 2024, uma entidade do setor público estimou arrecadar R$ 400.000 com aluguéis de imóveis de sua propriedade e R$ 200.000 com multas administrativas aplicadas a empresas concessionárias de serviços públicos. Ao final do exercício, os valores efetivamente arrecadados foram de R$ 350.000 e R$ 210.000, respectivamente. Considerando a classificação da receita orçamentária, assinale a alternativa que apresenta a contabilização correta dos valores efetivamente arrecadados. 
Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741840 Contabilidade Pública
O Conselho Regional de Contabilidade do Amazonas (CRC‑AM), autarquia federal com personalidade jurídica de direito público, apresentou, em janeiro de 2025, as movimentações a seguir.

– Receita de anuidades: R$ 1.200.000.
– Receita de serviços técnicos (não tributados): R$ 180.000.
– Pagamentos a prestadores de serviços como pessoa jurídica: R$ 400.000, sendo:
• R$ 100.000 relativos a serviços de contabilidade; e
• R$ 300.000 relativos a serviços de informática.
– Pagamentos a pessoa física autônoma (treinamento): R$ 20.000.
– Folha de pagamento mensal: R$ 250.000, com encargos patronais de R$ 52.500 (INSS 20% e RAT Ajustado 1%).
– Compensação de créditos previdenciários via DCTFWeb: R$ 10.000.
– Parcelamento ativo no e‑CAC referente às retenções federais de R$ 60.000.

Com base nessa situação hipotética e na legislação contábil vigente, julgue o item a seguir.


As anuidades cobradas pelo CRC‑AM configuram receitas públicas de natureza tributária, classificadas como contribuições parafiscais, sendo imunes ao IRPJ e à CSLL.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741821 Contabilidade Pública
O Conselho Regional de Contabilidade do Amazonas (CRC‑AM), como autarquia federal integrante do Sistema CFC/CRCs, deve observar rigorosos padrões de contabilidade, governança e transparência. A gestão financeira e orçamentária deve seguir as NBC TSP, o MCASP e as orientações do Tribunal de Contas da União (TCU), especialmente no que se refere à prestação de contas anual, à publicidade das informações financeiras e à conformidade legal. Durante o exercício de 2024, o Conselho Regional de Contabilidade do Amazonas (CRC‑AM) passou por auditoria do Tribunal de Contas da União (TCU), que avaliou a sua governança, a conformidade da execução orçamentária e a transparência dos relatórios contábeis. Entre as exigências, estavam a divulgação tempestiva do relatório de gestão, o fortalecimento dos controles internos e a melhoria na gestão da dívida ativa decorrente de anuidades não pagas. Diversas situações cotidianas ocorreram durante esse processo, exigindo do setor contábil e da administração o correto enquadramento legal e o cumprimento das normas do CFC, do TCU e da Lei de Acesso à Informação.

Com base nessa situação hipotética e conforme a legislação e as normas contábeis, julgue o item a seguir.


A equipe contábil do CRC‑AM registrou as anuidades recebidas como transferências correntes da União, considerando‑se a sua natureza de contribuição parafiscal.

Alternativas
Q3683905 Contabilidade Pública

No que diz respeito à codificação das fontes ou destinações de recursos (FR) no setor público, julgue o item subsequente.


Para a despesa orçamentária, a FR identifica os objetos de gasto, tais como vencimentos e vantagens fixas, juros, diárias, material de consumo, auxílios, amortização e outros que a administração pública utiliza para a consecução de seus fins. 

Alternativas
Q3683904 Contabilidade Pública

No que diz respeito à codificação das fontes ou destinações de recursos (FR) no setor público, julgue o item subsequente.


Haverá a necessidade de classificação específica de FR sempre que existir um recurso financeiro com destinação específica. 

Alternativas
Q3643448 Contabilidade Pública

Com relação à contabilidade pública, julgue o item seguinte, acerca da receita e da despesa pública.

As receitas orçamentárias são classificadas por categoria econômica, origem, espécie, desdobramentos e tipo de receita.

Alternativas
Q3325921 Contabilidade Pública
As receitas públicas originárias de PIS, CONFINS e CSLL são classifi cadas no ente que as arrecada como receitas:
Alternativas
Q3283097 Contabilidade Pública
As receitas públicas podem ser classificadas de diferentes formas, sendo as receitas ordinárias aquelas que possuem continuidade, caracterizando-se como ingressos permanentes nos cofres públicos. Qual das opções abaixo corresponde a uma receita ordinária? 
Alternativas
Q3260711 Contabilidade Pública
Suponha que um Município do Estado do Paraná tenha recebido recursos no mês de fevereiro de 2025. Os recursos recebidos se referem a valores de tributos não pagos inscritos em dívida ativa, bem como juros e multas sobre os valores originalmente inscritos. Assinale a alternativa que apresenta a classificação orçamentária do recebimento dos valores mencionados:
Alternativas
Respostas
81: C
82: A
83: B
84: C
85: C
86: B
87: B
88: E
89: D
90: E
91: E
92: A
93: C
94: E
95: E
96: C
97: C
98: C
99: D
100: A