Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287335
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a ingresso
de recursos.
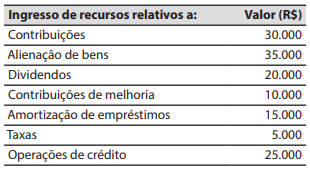
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283053
Contabilidade Pública
Ao analisar o Balanço Orçamentário de uma entidade do setor
público, um analista verificou os seguintes saldos relacionados às
Receitas Orçamentárias:
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277744
Contabilidade Pública
Nos termos da Lei nº 4.320/1964 e do MCASP, a receita derivada da arrecadação do Imposto sobre
Bens e Serviços ou de taxas municipais classifica-se como:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Joinville
Prova:
FURB - 2026 - Câmara de Joinville - Procurador |
Q4276721
Contabilidade Pública
A Lei n.º 4.320/1964 estatui Normas Gerais de Direito
Financeiro para elaboração e controle dos orçamentos e
balanços dos entes federativos. A esse respeito, assinale
a alternativa correta:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Auxiliar de Contabilidade |
Q4267897
Contabilidade Pública
Os Entes Públicos precisam obter receitas para custear as dotações orçamentárias
previstas na Lei do Orçamento. As receitas que ingressam nos cofres públicos devem ser
classificadas de acordo com a origem dos valores. Neste sentido, assinale a alternativa que
apresenta uma receita classificada como Receita Orçamentária de Capital:
Ano: 2026
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2026 - Prefeitura de Porto Alegre - RS - Administrador |
Q4261967
Contabilidade Pública
A análise e a classificação contábil de dados financeiros, despesas e receitas tributárias pelo
Administrador exigem estrito alinhamento com as normas estruturais do direito financeiro e fiscal.
Conforme as regras de escrituração, classificação orçamentária e os reflexos tributários na gestão
pública municipal, analise as assertivas a seguir, classificando-as como Verdadeiras (V) ou Falsas
(F):
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) sobre pagamentos do Município a seus fornecedores deve ser integralmente recolhido à União, sendo classificado contabilmente como passivo circulante de terceiros.
( ) A contribuição para o PIS/PASEP devida pelo Município sobre suas receitas correntes é classificada orçamentariamente como Despesa de Capital, na categoria de amortização da dívida pública.
( ) As receitas de impostos municipais (IPTU e ISSQN) devem ser classificadas na contabilidade patrimonial sob o regime estrito de caixa, vedado o registro por competência no momento do lançamento do crédito.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) incidente sobre pagamentos efetuados pelo Município pelo fornecimento de bens ou serviços pertence ao próprio ente municipal e classifica-se como Receita Corrente.
( ) As receitas de transferências constitucionais, como as cotas-partes do ICMS e do FPM, classificam-se como Transferências Correntes e compõem a Receita Corrente Líquida após deduzido o repasse ao FUNDEB.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) sobre pagamentos do Município a seus fornecedores deve ser integralmente recolhido à União, sendo classificado contabilmente como passivo circulante de terceiros.
( ) A contribuição para o PIS/PASEP devida pelo Município sobre suas receitas correntes é classificada orçamentariamente como Despesa de Capital, na categoria de amortização da dívida pública.
( ) As receitas de impostos municipais (IPTU e ISSQN) devem ser classificadas na contabilidade patrimonial sob o regime estrito de caixa, vedado o registro por competência no momento do lançamento do crédito.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) incidente sobre pagamentos efetuados pelo Município pelo fornecimento de bens ou serviços pertence ao próprio ente municipal e classifica-se como Receita Corrente.
( ) As receitas de transferências constitucionais, como as cotas-partes do ICMS e do FPM, classificam-se como Transferências Correntes e compõem a Receita Corrente Líquida após deduzido o repasse ao FUNDEB.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258543
Contabilidade Pública
Analise as receitas auferidas por um Município ao longo do mês de julho de 2026:
- Receita com impostos recebidos na data do vencimento: R$ 2.000.000,00.
- Receita com impostos recebidos em atraso, sendo R$ 300.000,00 a título de principal (impostos) e R$ 50.000,00 a título de juros e multa.
- Recursos recebidos de outros Entes públicos proveniente da repartição tributária prevista na Constituição Federal do Brasil: R$ 500.000,00.
- Recursos recebidos do Governo Federal para aquisição de um veículo utilizado como ambulância: R$ 850.000,00.
- Recebimento de Dívida Ativa tributária, sendo R$ 250.000,00 a título de principal e R$ 50.000,00 a título de encargos.
- Recebimento de recursos provenientes de leilão de bens públicos ociosos: R$ 450.000,00.
Assinale a alternativa que apresenta o total da Receita Orçamentária Corrente no período:
- Receita com impostos recebidos na data do vencimento: R$ 2.000.000,00.
- Receita com impostos recebidos em atraso, sendo R$ 300.000,00 a título de principal (impostos) e R$ 50.000,00 a título de juros e multa.
- Recursos recebidos de outros Entes públicos proveniente da repartição tributária prevista na Constituição Federal do Brasil: R$ 500.000,00.
- Recursos recebidos do Governo Federal para aquisição de um veículo utilizado como ambulância: R$ 850.000,00.
- Recebimento de Dívida Ativa tributária, sendo R$ 250.000,00 a título de principal e R$ 50.000,00 a título de encargos.
- Recebimento de recursos provenientes de leilão de bens públicos ociosos: R$ 450.000,00.
Assinale a alternativa que apresenta o total da Receita Orçamentária Corrente no período:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253959
Contabilidade Pública
A contabilidade e o direito financeiro empregam
diferentes critérios para classificar as receitas
públicas. Tais classificações orientam o registro, a
previsão e a execução orçamentária. Sobre esse tema,
analise as assertivas e assinale a alternativa correta.
I. Operações financeiras como antecipação de receita orçamentária, recebimento de cauções e demais ingressos classificados como compensatórios integram a Receita Corrente Líquida do ente, pois configuram acréscimo patrimonial líquido e permanente.
II. A receita considerada efetiva caracteriza-se por representar um ingresso novo de recursos que aumenta o patrimônio líquido da entidade, diferentemente das receitas não efetivas, que envolvem apenas movimentações compensatórias entre contas do ativo e passivo.
III. Na teoria, a distinção entre receitas originárias (de atividades econômicas do Estado) e derivadas (oriundas do poder de império, como tributos) possui relevância conceitual, mas não possui correspondência direta nas classificações oficiais adotadas na Lei Orçamentária Anual, que segue categorias funcionais e econômicas padronizadas.
I. Operações financeiras como antecipação de receita orçamentária, recebimento de cauções e demais ingressos classificados como compensatórios integram a Receita Corrente Líquida do ente, pois configuram acréscimo patrimonial líquido e permanente.
II. A receita considerada efetiva caracteriza-se por representar um ingresso novo de recursos que aumenta o patrimônio líquido da entidade, diferentemente das receitas não efetivas, que envolvem apenas movimentações compensatórias entre contas do ativo e passivo.
III. Na teoria, a distinção entre receitas originárias (de atividades econômicas do Estado) e derivadas (oriundas do poder de império, como tributos) possui relevância conceitual, mas não possui correspondência direta nas classificações oficiais adotadas na Lei Orçamentária Anual, que segue categorias funcionais e econômicas padronizadas.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253950
Contabilidade Pública
A Prefeitura Municipal de Pontal do Mar firmou um
Convênio de Cooperação Financeira com o Governo
do Estado para a implantação de um sistema de
drenagem urbana sustentável em uma área de alta
vulnerabilidade a alagamentos. Em virtude desse
acordo, o Município recebeu, em janeiro de 2024, um
repasse estadual de R$ 2.400.000,00, uma vez que o
investimento total foi estimado em R$ 2.650.000,00.
Para a finalização da obra, o Estado realizou um
segundo repasse em fevereiro de 2025, no valor
de R$ 250.000,00. Após a conclusão do sistema,
em junho de 2025, foi apurado um saldo
remanescente de R$ 300.000,00 na conta específica
do convênio, decorrente de ganhos de eficiência na
execução. De acordo com a classificação da receita
orçamentária por categoria econômica, prevista na
legislação aplicável ao setor público, os repasses
recebidos em janeiro de 2024 e fevereiro de
2025 devem ser registrados como:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251982
Contabilidade Pública
Com base no MCASP (2024), analise as perguntas abaixo, relacionadas à receita e à
despesa pública orçamentária:
• Como é denominada a etapa da receita orçamentária que compreende a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e pelo controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina a Lei nº 4.320/1964?
• Qual é o critério da classificação da receita orçamentária utilizado por todos os entes da Federação que visa identificar a origem do recurso segundo o fato gerador, acontecimento real que ocasionou o ingresso da receita nos cofres públicos?
• Como é denominada a classificação da despesa orçamentária que segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada?
Assinale a alternativa que indica, correta e respectivamente, as respostas para as perguntas acima.
• Como é denominada a etapa da receita orçamentária que compreende a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e pelo controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina a Lei nº 4.320/1964?
• Qual é o critério da classificação da receita orçamentária utilizado por todos os entes da Federação que visa identificar a origem do recurso segundo o fato gerador, acontecimento real que ocasionou o ingresso da receita nos cofres públicos?
• Como é denominada a classificação da despesa orçamentária que segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada?
Assinale a alternativa que indica, correta e respectivamente, as respostas para as perguntas acima.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEPLAG-AL
Prova:
CESPE / CEBRASPE - 2026 - SEPLAG-AL - Especialista em Gestão Pública - Especialidade: Contabilidade |
Q4248579
Contabilidade Pública
Julgue o item a seguir, relativo a receita pública, créditos adicionais e fonte ou destinação de recursos.
As receitas provenientes de alienação de bens e de amortização de empréstimos são classificadas como receitas de capital, ainda que seu ingresso produza aumento das disponibilidades financeiras do ente público.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEPLAG-AL
Prova:
CESPE / CEBRASPE - 2026 - SEPLAG-AL - Especialista em Gestão Pública - Especialidade: Contabilidade |
Q4248577
Contabilidade Pública
Julgue o item a seguir, relativo a receita pública, créditos adicionais e fonte ou destinação de recursos.
A fonte ou destinação de recursos corresponde à categoria econômica da receita, razão por que sua função principal é distinguir receitas correntes de receitas de capital.
Q4247770
Contabilidade Pública
Conforme a Lei nº 4.320/1964, a receita orçamentária classifica-se nas categorias econômicas
Q4247762
Contabilidade Pública
Texto associado
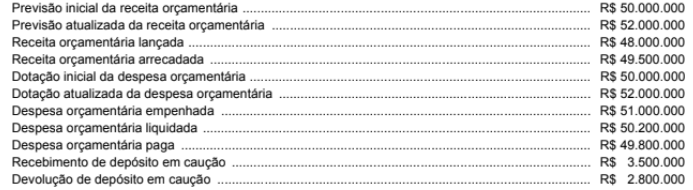
A entidade pública fictícia "Resultados" apresentou as seguintes informações referentes ao exercício financeiro de X2:
O valor total de receita orçamentária a ser registrado no Balanço Financeiro de X2 da entidade é de, em Reais,
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cerro Grande do Sul - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cerro Grande do Sul - RS - Contador |
Q4245883
Contabilidade Pública
No âmbito da execução orçamentária, os
recursos financeiros recebidos de outras entidades,
públicas ou privadas, destinados ao custeio de despesas
de manutenção e funcionamento do ente público, desde
que vinculados a uma finalidade pública específica e sem
contraprestação direta ao transferidor, devem ser
classificados, segundo a classificação orçamentária da
receita pública, como:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245488
Contabilidade Pública
Quanto à classificação da receita pública por categoria
econômica, em conformidade com a Lei nº 4.320/1964 e as
normas do Manual de Contabilidade Aplicada ao Setor Público
(MCASP), indique a alternativa que corretamente apresenta
receitas classificadas como Correntes.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Rio Azul - PR
Prova:
FAU - 2026 - Prefeitura de Rio Azul - PR - Contador |
Q4245102
Contabilidade Pública
As receitas públicas são definidas na Constituição Federal do Brasil e nas legislações
inferiores a carta magna brasileira. Elas são extremamente importantes para o controle da
gestão fiscal e representam o montante disponível para o gestor público realizar os gastos
previstos. Analise as afirmativas abaixo que tratam dos tipos e características das receitas
públicas, marque V para VERDADEIRO ou F para FALSO e assinale a alternativa que
apresenta a sequência CORRETA:
( ) A receita orçamentária somente será considerada realizada no momento da arrecadação dos valores.
( ) A receita orçamentária de capital somente poderá ser utilizada para despesa com investimentos ou aquisição de bens do Ativo.
( ) A receita orçamentária obtida através do repasse de recursos financeiros de outros Entes públicos pode ser considerada corrente ou de capital.
( ) A receita orçamentária do Município será aquela exclusivamente auferida pelo Poder Executivo, uma vez que o Poder Legislativo não possui receita própria.
( ) A receita orçamentária somente será considerada realizada no momento da arrecadação dos valores.
( ) A receita orçamentária de capital somente poderá ser utilizada para despesa com investimentos ou aquisição de bens do Ativo.
( ) A receita orçamentária obtida através do repasse de recursos financeiros de outros Entes públicos pode ser considerada corrente ou de capital.
( ) A receita orçamentária do Município será aquela exclusivamente auferida pelo Poder Executivo, uma vez que o Poder Legislativo não possui receita própria.
Q4244211
Contabilidade Pública
Determinado ente da Federação, observados os limites e as condições estabelecidos
pela legislação de finanças públicas e pela autorização legislativa pertinente, promoveu a emissão de
títulos da dívida pública para captar recursos destinados à execução de obras de infraestrutura
previstas em seu plano plurianual. Os valores captados ingressaram nos cofres públicos e foram
registrados no orçamento do exercício. Nos termos da Lei nº 4.320/1964, o ingresso descrito
classifica-se, quanto à categoria econômica, como:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Polícia Penal - RS
Prova:
FUNDATEC - 2026 - Polícia Penal - RS - Analista da Polícia Penal - Ciências Contábeis |
Q4232840
Contabilidade Pública
No que tange à classificação da receita orçamentária por categorias econômicas,
conforme a Lei nº 4.320/1964, assinale a alternativa que apresenta corretamente um item classificado
como Receita de Capital.

 Conheça nossos planos