Questões de Concurso Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública

Foram encontradas 1.378 questões

Q4097273 Contabilidade Pública
No âmbito da classificação das receitas públicas, a legislação estabelece critérios que permitem organizar e evidenciar a origem ea natureza dos ingressos financeiros do Estado, contribuindo para a transparência e o controle da gestão fiscal. Nesse contexto, as receitas públicas são classificadas em categorias econômicas que refletem sua natureza e finalidade no orçamento público. Assinale a alternativa correta:
Alternativas
Q4096127 Contabilidade Pública
 O processo orçamentário público envolve a elaboração, a execução e o controle do orçamento, sendo regulado por normas constitucionais e infraconstitucionais que disciplinam a classificação da receita e da despesa pública. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)A despesa pública percorre os estágios de empenho, liquidação e pagamento, sendo o empenho o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
(__)As receitas correntes compreendem as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços e transferências correntes, conforme a classificação por categoria econômica.
(__)O crédito suplementar, modalidade de crédito adicional, é destinado a atender despesas para as quais não haja dotação orçamentária específica, exigindo autorização legislativa prévia para sua abertura.
(__)O princípio da anualidade orçamentária estabelece que as estimativas de receita e a fixação de despesa referem-se a um período determinado, que no Brasil corresponde ao exercício financeiro coincidente com o ano civil.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q4096125 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público, em sua 11.ª edição, estabelece procedimentos contábeis padronizados para os entes da Federação, abrangendo aspectos orçamentários, patrimoniais e fiscais. Acerca do assunto, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Manual de Contabilidade Aplicada ao Setor Público, 11.ª edição, orienta que a receita orçamentária deve ser classificada em receitas correntes e receitas de capital, conforme a natureza da receita.
(__)As variações patrimoniais aumentativas, conforme o Manual de Contabilidade Aplicada ao Setor Público, 11.ª edição, representam acréscimos ao patrimônio público, decorrentes ou não da execução orçamentária.
(__)O Manual de Contabilidade Aplicada ao Setor Público, 11.ª edição, determina que as Demonstrações Contábeis Aplicadas ao Setor Público compreendem o Balanço Orçamentário, o Balanço Financeiro, o Balanço Patrimonial e a Demonstração das Variações Patrimoniais, entre outras.
(__)A despesa orçamentária, segundo o Manual de Contabilidade Aplicada ao Setor Público, 11.ª edição, é classificada por natureza em categoria econômica, grupo de natureza de despesa, modalidade de aplicação e elemento de despesa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Ano: 2026 Banca: IESES Órgão: CRMV - SC Prova: IESES - 2026 - CRMV - SC - Contador |
Q4091096 Contabilidade Pública
De acordo com o Art. 11, § 2º da Lei nº 4.320/1964, o superávit do Orçamento Corrente, resultante da diferença positiva entre receitas correntes e despesas correntes, embora não constitua receita arrecadada, deve ser classificado como Receita:
Alternativas
Q4090408 Contabilidade Pública
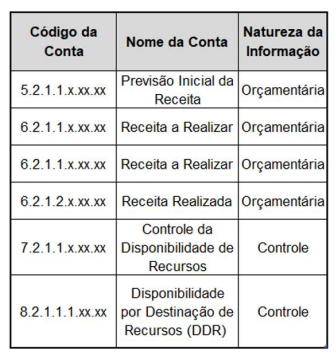
Um servidor de um instituto federal foi designado para atuar no departamento de contabilidade. Sua atribuição consiste em efetuar os registros contábeis relacionados à Receita Orçamentária, conforme o Plano de Contas Aplicado ao Setor Público (PCASP). Esse servidor observou as contas a seguir, conforme PCASP:
Imagem associada para resolução da questão

Considerando exclusivamente as informações fornecidas e observando a lógica dos registros contábeis previstos no PCASP, assinale a alternativa que apresenta corretamente os lançamentos contábeis.
Alternativas
Ano: 2026 Banca: CPCON Órgão: UEPB Prova: CPCON - 2026 - UEPB - Contador Proad |
Q4089324 Contabilidade Pública

Para fins de elaboração do orçamento público e seguindo as normas gerais da Lei nº 4.320/1964, as receitas orçamentárias são divididas em duas grandes categorias econômicas. Sobre essa classificação assinale a opção CORRETA.

Alternativas
Q4071120 Contabilidade Pública
As receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras são classificadas como: 
Alternativas
Q4067383 Contabilidade Pública
Na classificação das receitas públicas, a identificação da categoria econômica depende da origem dos recursos e da destinação a despesas correntes ou de capital. Considerando a Lei Federal nº 4.320/1964 — Normas Gerais de Direito Financeiro, é INCORRETO afirmar que:
Alternativas
Q4066588 Contabilidade Pública
No âmbito da contabilidade aplicada ao setor público, o Município Alfa arrecadou valores relativos a IPTU, taxas de fiscalização de funcionamento e contribuição de melhoria decorrente de obra pública. Considerando a classificação das receitas públicas prevista no modelo brasileiro, assinale a alternativa correta.
Alternativas
Q4065340 Contabilidade Pública
Quanto à classificação das receitas públicas, nos termos da Lei nº 4.320/1964, assinale a alternativa que apresenta apenas receitas correntes.
Alternativas
Q4064303 Contabilidade Pública
A Lei nº 4.320/1964 classificou a receita pública orçamentária em duas categorias econômicas: Receitas Correntes (RCO) e Receitas de Capital (RCA). Nesse contexto, avalie os itens a seguir, classificando-os como RCO ou RCA:

( ) Receita Patrimonial.
( ) Receita Agropecuária.
( ) Amortização de Empréstimos.
( ) Receita Industrial.

As classificações dos itens avaliados são, respectivamente,
Alternativas
Q4064302 Contabilidade Pública
Conforme a Lei nº 4.320/1964, na categoria econômica, NÃO se classifica(m) como receita orçamentária de capital:
Alternativas
Q4063817 Contabilidade Pública
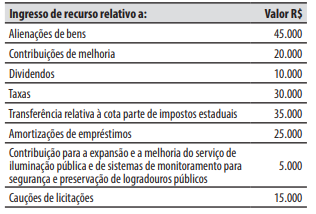
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.

Imagem associada para resolução da questão


O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Alternativas
Q4062027 Contabilidade Pública
Ao se tratar dos constructos da contabilidade aplicada ao setor público brasileiro, as receitas públicas podem ser classificadas segundo distintos critérios técnicos.
Relacione abaixo a Classificação (Coluna 1) com suas respectivas Definições (Coluna 2).

Coluna 1 Classificação
1. Natureza da receita 2. Função 3. Categoria econômica
Coluna 2 Definições
( ) Origem dos recursos (tributos, transferências). ( ) Área de atuação governamental (saúde, educação). ( ) Receita corrente ou de capital.


Assinale a alternativa que indica a sequência correta, de cima para baixo.
Alternativas
Q4061703 Contabilidade Pública
A classificação da receita pública por natureza é essencial para a identificação da origem dos recursos ingressados nos cofres públicos. No que tange à estrutura do código de natureza da receita, assinale a alternativa CORRETA.
Alternativas
Q4059538 Contabilidade Pública
O setor de planejamento do CREFITO‑17 elaborou uma proposta orçamentária para o exercício de 2026, em conformidade com as disposições constitucionais a respeito do processo orçamentário e com a Lei nº 4.320/1964. Surgiram, então, dúvidas acerca dos princípios orçamentários, da classificação das receitas e dos estágios de execução da despesa.

Com base nessa situação hipotética e na legislação orçamentária vigente, julgue o item seguinte.


As receitas públicas classificam‑se em correntes e de capital. Por sua vez, as receitas provenientes da alienação de bens e de operações de crédito são classificadas como receitas de capital.

Alternativas
Q4055653 Contabilidade Pública
Considerando o que estabelece o Manual de Procedimentos Administrativos e Financeiros do Conselho Federal de Psicologia, assinale a alternativa INCORRETA quanto ao tratamento contábil das Receitas da autarquia.
Alternativas
Q4055646 Contabilidade Pública
Assinale a alternativa INCORRETA quanto às classificações e ao tratamento contábil das receitas orçamentárias na Contabilidade Pública. 
Alternativas
Q4053962 Contabilidade Pública
Conforme a Lei nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as receitas orçamentárias são classificadas segundo critérios específicos que permitem sua adequada identificação quanto à origem e à natureza. Sobre essa classificação, assinale a alternativa correta. 
Alternativas
Q4027201 Contabilidade Pública

Julgue o próximo item, referente a receitas e despesas públicas, execução financeira e orçamentária e restos a pagar. 


Os ingressos de recursos orçamentários cuja fonte seja a exploração do patrimônio estatal devem ser classificados como receitas de capital. 

Alternativas
Respostas
61: D
62: C
63: B
64: B
65: E
66: E
67: D
68: D
69: C
70: D
71: C
72: E
73: C
74: A
75: D
76: C
77: E
78: C
79: C
80: E