Questões de Concurso
Sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 1.378 questões


Segundo o art. 54 do Código Tributário Nacional, “não será admitida a compensação da obrigação de recolher rendas ou receitas com direito creditório contra a Fazenda Pública”. Com base nesse artigo do CTN e nos princípios tributários, considere as seguintes afirmativas:
1. Se alguém é ao mesmo tempo devedor e credor da Fazenda Pública, não se pode furtar ao pagamento do seu débito fiscal sob a alegação de que o fisco também lhe deve.
2. De acordo com o CTN, são espécies tributárias os impostos, taxas e contribuições de melhoria. Essa segregação é definida como Teoria Tripartida das espécies tributárias.
3. O Princípio da Unidade de Caixa (ou de tesouraria) respalda a Conta Única do Tesouro, a qual é mantida junto ao Banco Central do Brasil e operacionalizada pelo Banco do Brasil.
4. O empenho é o principal instrumento com que conta a Administração Pública para acompanhar e controlar a execução de seus orçamentos, constituindo uma garantia ao credor de que os valores empenhados têm respaldo orçamentário.
Assinale a alternativa correta.
Análise as afirmativas sobre Receita Pública, e marque V para as VERDADEIRAS e F para as FALSAS.
I. ______Receita de contribuições são originadas da exploração do patrimônio mobiliário, imobiliários, participações e dividendos e outras receitas patrimoniais.
II. ______Receita tributária é originada através da arrecadação de impostos, e arrecadação de taxas e contribuições de melhorias.
III. _____Transferências correntes são recursos recebidos de outras entidades de direito público ou privado destinados a atender gastos classificáveis em despesas correntes.
IV. _____Outras receitas correntes são originadas de ingresso de recursos destinados à manutenção dos programas e serviços sociais e de interesse coletivo.
Sobre a classificação da receita orçamentária, numere a coluna 2 identificando as origens das receitas correntes, listadas na coluna 1, e assinale a alternativa que apresenta a sequência correta, de cima para baixo.
COLUNA 1
1. Receita tributária
2. Receita de contribuições
3. Receita patrimonial
4. Receita agropecuária
5. Receita industrial
6. Receita de serviços
7. Transferências correntes
8. Outras receitas correntes
COLUNA 2
( ) Iluminação pública
( ) Cessão de direitos
( ) Contribuições de melhoria
( ) Multa e juros de mora
( ) Exploração de bens públicos
( ) Produção vegetal
Segundo a classificação pela natureza econômica, a receita orçamentária classifica-se em: receitas correntes e receitas de capital. Analise o quadro a seguir descrito, e em seguida responda o que se pede:
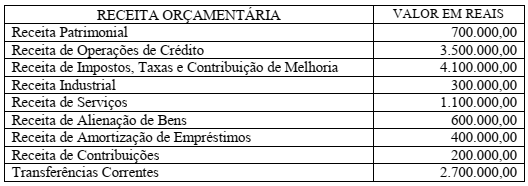
O total das Receitas Correntes está em:
Utilize as informações a seguir para responder à questão.
As seguintes informações, referentes a transações ocorridas no mês de novembro de 2017, foram extraídas do sistema de contabilidade de um determinado ente público municipal:
- Arrecadação de Receitas de Impostos no valor de R$ 35.000.000,00. Tal receita foi lançada no mês de outubro de 2017.
- Lançamento e arrecadação de Receitas de Serviços no valor de R$ 5.000.000,00.
- Lançamento de Receitas com Aluguéis e Arrendamentos no valor de R$ 2.500.000,00. Tal receita foi arrecadada em dezembro de 2017.
- Obtenção de Operação de Crédito no valor de R$ 1.000.000,00 com vencimento em setembro de 2018. Tal operação de crédito constava na Lei Orçamentária Anual referente ao exercício financeiro de 2017.
- Pagamento de R$ 50.000,00 a fornecedores referentes a despesas com a aquisição de utensílios de laboratório. Em outubro de 2017, tais utensílios foram entregues pelo fornecedor e a despesa foi liquidada pelo valor total da nota de empenho emitida em setembro de 2017.
- Pagamento, no valor de R$ 900.000,00, de restos a pagar processados inscritos em 31/12/2016 referentes a despesas com a aquisição de um bem imóvel.
- Amortização de R$ 80.000,00 referentes ao principal de uma Operação de Crédito por Antecipação de Receita Orçamentária.
- Liquidação de despesa, no valor de R$ 15.000,00, referente à aquisição de material de construção para reparos em imóveis. A nota de empenho foi emitida em setembro de 2017 e a despesa foi paga em março de 2018 pelo valor total do empenho.
- Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 20.000.000,00.
- Empenho de despesa, no valor de R$ 5.000,00, referente a Outros Serviços de Terceiros - Pessoa Jurídica, contratados para a adaptação de um bem imóvel do edifício-sede do referido ente. A despesa foi liquidada em dezembro de 2017 e paga em janeiro de 2018 pelo valor total do empenho.
- Empenho de despesa, no valor de R$ 150.000,00, referente à aquisição de luvas de malha de aço. A despesa foi liquidada e paga em fevereiro de 2018 pelo valor total do empenho.
- Devolução de depósito caução no valor de R$ 35.000,00.
O Estado obtém receitas de diversas fontes, tais como, da arrecadação de tributos (classificada na categoria econômica das __________) e da alienação de bens (classificada na categoria econômica das ________ ).
O Instituto Federal do Espírito Santo está diretamente subordinado ao Ministério da Educação no âmbito do Governo Federal. Este providenciará a descentralização orçamentária para aquele através de __________ para a aquisição de um imóvel em uso para a instalação de uma nova unidade do Instituto, portanto, uma __________, bem como para a compra de material de consumo de uso geral, portanto, uma ______. Para o pagamento de ambas as despesas, o Ministério providenciará uma descentralização financeira ao Instituto através de _________.
Completam de forma CORRETA as lacunas do texto na ordem prevista:
De acordo com a Lei nº 4.320/1964, Título VI – Da Execução do Orçamento, analise as seguintes assertivas:
I. Da programação da despesa: conforme Art. 47, imediatamente após a promulgação da Lei de Orçamento e com base nos limites nela fixados, o Poder executivo aprovará um quadro de cotas trimestrais da despesa que cada unidade orçamentária fica autorizada a utilizar.
II. Da receita: nenhum tributo será exigido ou aumentado sem que a lei o estabeleça, nenhum será cobrado em cada exercício sem prévia autorização orçamentária, ressalvados a tarifa aduaneira e o imposto lançado por motivo de guerra.
III. O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e que inscreve o débito desta.
IV. A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios de respectivo crédito.
Quais estão corretas?
I. A Lei n◦ 4.320/64 classifica a receita pública em duas categorias econômicas: corrente e de capital.
II. O superávit do orçamento corrente constitui item da classificação da receita orçamentária.
III. Os dividendos são exemplos de receitas correntes.
IV. O recolhimento da receita pública é feito em estrita observância ao princípio da unidade financeira.

 Conheça nossos planos