Questões de Concurso Sobre balanço financeiro - bf em contabilidade pública

Foram encontradas 985 questões

Q232751 Contabilidade Pública
Em milhares de reais e no exercício de X1, houve um aumento dos saldos em espécie do exercício anterior para o exercício seguinte apresentados no Balanço Financeiro de
Alternativas
Q231827 Contabilidade Pública
Para responder às questões de números 74 e 75, considere os fatos relacionados a seguir referentes ao exercício financeiro de X1 de uma determinada prefeitura:

- Previsão da receita e fixação da despesa referente à aprovação do orçamento de uma entidade pública com base na Lei
Orçamentária Anual, no valor de R$ 2.000.000,00.
- Lançamento de tributos no valor de R$ 1.450.000,00, sendo que foi arrecadado o valor de R$ 1.400.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 300.000,00.
- Lançamento e arrecadação de receitas de aluguel no valor de R$ 50.000,00.
- Lançamento e arrecadação de multas e juros no valor de R$ 20.000,00.
- Realização de operações de crédito para compra de bens imóveis no valor de R$ 200.000,00.
- Abertura de créditos adicionais especiais no valor de R$ 200.000,00.
- Empenho de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 200.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Liquidação de despesas com: pessoal e encargos R$ 1.100.000,00; outras despesas correntes R$ 550.000,00, aquisição
de imóveis R$ 150.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 80.000,00.
- Pagamento de despesas com: pessoal e encargos R$ 1.000.000,00; outras despesas correntes R$ 350.000,00, aquisição
de imóveis R$ 100.000,00; amortização da dívida fundada R$ 100.000,00; juros e encargos da dívida fundada
R$ 40.000,00.
- Pagamento de Restos a Pagar no valor de R$ 280.000,00.
- Recebimento em doação de bem móvel no valor de R$ 40.000,00.
- Recebimento de cauções no valor de R$ 60.000,00.
- Reavaliação de terrenos, aumentando o seu valor em R$ 42.000,00.
No Balanço Financeiro, referente a X1, a soma das receitas orçamentárias e dos ingressos extraorçamentários foi, em reais,
Alternativas
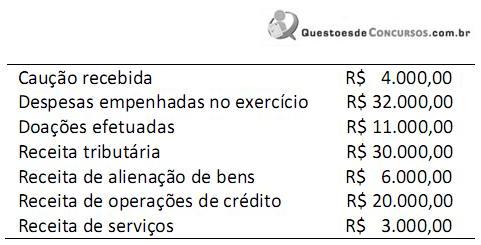
Q223473 Contabilidade Pública
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2011:

Imagem 029.jpg

Considerando que o saldo final em espécie (caixa, equivalentes, depósitos restituíveis e valores vinculados) do exercício de 2010 era de R$ 2.000,00 e que foram inscritas como restos a pagar do exercício despesas no montante de R$ 10.000,00, qual é o valor total dos ingressos a ser apresentado no Balanço Financeiro do exercício de 2011 será de
Alternativas
Q223154 Contabilidade Pública
Instruções: Para responder às questões de números 74 e 75, considere os dados apresentados, a seguir, referentes ao exercício financeiro de X1 de uma determinada prefeitura municipal, valores em R$ (1.000):

Imagem 009.jpg

- A prefeitura recebeu depósitos cauções no valor de R$ (mil) 500,00 e doações em imóveis no valor de R$ (mil) 2.000,00.
Além disso, pagou restos a pagar processados no valor de R$ (mil) 7.000,00 e consignações no valor de R$ (mil) 1.000,00.

Com base nessas informações, em milhares de reais, no exercício de X1, o saldo do passivo financeiro teve uma variação
Alternativas
Ano: 2011 Banca: ISAE Órgão: AL-AM Prova: ISAE - 2011 - AL-AM - Contador |
Q2888241 Contabilidade Pública

Atenção: use os dados da tabela a seguir para responder as questões 66 a 68, com base na Lei 4.320/64.


Receita

Previsão

Lançamento

Arrecadação

Recolhimento

Impostos e Taxas

350

300

250

150

Multas de infração de trânsito

150

100

50

50

Empréstimos Contraídos

200


150

150

Cobrança da Dívida Ativa

100


50

50

Alienação de Bens

100


100

100

De acordo com a Lei 4.320/64, os valores das despesas que devem constar do Balanço Financeiro são extraídos do estágio de:

Alternativas
Ano: 2011 Banca: ISAE Órgão: AL-AM Prova: ISAE - 2011 - AL-AM - Contador |
Q2888208 Contabilidade Pública

Atenção: use os dados da tabela a seguir para responder as questões 60 a 64, com base na Lei 4.320/64.


Despesa

Fixação

Empenho

Liquidação

Pagamento

Material de Consumo para estoque

600

500

300

200

Amortização de Empréstimos Contraídos

300

200

200

200

Inativos e Pensionistas

300

300

300

300

Aquisição de viaturas

800

800

600

400

O valor das despesas que será apresentado no Balanço Financeiro será de:

Alternativas
Q445812 Contabilidade Pública
Durante o exercício de 2010 ocorreram as seguintes operações (valores em R$), que foram registradas na contabilidade de um determinado ente federativo:


                         Arrecadação de Tributos                               14.000

                         Venda de Veículos                                          4.000

                         Operações de Créditos (Contrato)                  4.400

                         Pagamento de Restos a Pagar                        6.000

                         Recebimentos de Aluguéis                             2.000

                         Amortização de Empréstimos obtidos           6.400

                         Pagamento de Pessoal                                  11.200

                         Depósitos Diversos Origens                            8.000

                         Pagamento de Juros de empréstimos             6.200

                         Restituição de Depósitos Recebidos               4.000

                         Retenções sobre folha de pagamento             2.500

                         Transferências para Consignatários                 3.000


Sabendo-se que, em 31/12/2010, o razão da conta “Despesas Empenhadas e Liquidadas” indicava um saldo de R$ 3.200, é correto afirmar que o resultado financeiro apurado no exercício foi

Alternativas
Q333793 Contabilidade Pública
Um ente federativo, no exercício financeiro de 2010, realizou as seguintes operações:

Arrecadação de tributos.......................................................... R$ 80.000
Recebimento de dividendos de empresas controladas............ R$ 10.000
Empenho de diversas despesas correntes e de capital.......... R$ 100.000
Amortização de operações de crédito interna......................... R$ 20.000
Pagamento de Restos a Pagar inscritos em 2009................... R$ 20.000
Incorporação de bens doados por terceiros............................ R$ 10.000
Pagamento de pessoal e seus encargos.................................. R$ 40.000
Baixa do almoxarifado de material de consumo...................... R$ 7.500
Pagamento de serviços prestados........................................... R$ 20.000
Recebimento de depósitos de terceiros.................................... R$ 10.000 Transferências de consignações retidas ................................. R$ 20.000
Realização de operações de crédito internas........................ R.$ 25.000


Tendo por base essas operações, no balanço financeiro elaborado em 31 de dezembro, o resultado financeiro correspondeu a um:
Alternativas
Ano: 2011 Banca: COMPERVE - UFRN Órgão: IF-RN Prova: COMPERVE - 2011 - IF-RN - Contador |
Q330058 Contabilidade Pública
Da previsão de arrecadação de um imposto previsto no exercício de 2008, somente 80% foi arrecadado nesse exercício, e os outros 20% foram arrecadados em 2010. Nesse caso, é correto afirmar que

Alternativas
Ano: 2011 Banca: COMPERVE - UFRN Órgão: IF-RN Prova: COMPERVE - 2011 - IF-RN - Contador |
Q330041 Contabilidade Pública
O Resultado Financeiro do Exercício foi

Alternativas
Ano: 2011 Banca: COMPERVE - UFRN Órgão: IF-RN Prova: COMPERVE - 2011 - IF-RN - Contador |
Q330040 Contabilidade Pública
O total do Balanço Financeiro do período foi:

Alternativas
Ano: 2011 Banca: FDC Órgão: CREMERJ Prova: FDC - 2011 - CREMERJ - Técnico de Contabilidade |
Q235785 Contabilidade Pública
Em 31 de dezembro, o balanço financeiro da Prefeitura ABC apresentava as seguintes informações: (valores em reais)

Receitas Orçamentárias.................... 24.000
Despesas Orçamentárias.................. 23.000
Restos a Pagar Inscritos..................... 1.250
Restos a Pagar Pagos............................. 250
Disponível do Exercício Anterior........1.500
Disponível do Exercício Atual............ 3.500

O montante dos pagamentos efetuados pela Prefeitura no exercício correspondeu a:
Alternativas
Q213427 Contabilidade Pública
Analisando os valores apresentados no Balanço Financeiro do ano de 2008 da Prefeitura Alfa, o Contador identificou um montante de R$ 150.000,00 a título de Restos a Pagar na coluna das Receitas, sob o título de Extraorçamentária. Baseado nas determinações legais então vigentes, podemos afirmar que os R$ 150.000,00 ali apresentados se referem:
Alternativas
Ano: 2011 Banca: ISAE Órgão: AL-AM Prova: ISAE - 2011 - AL-AM - Analista - Controle |
Q210189 Contabilidade Pública
Analise os dados a seguir e responda a questão proposta:

Imagem 006.jpg

II. Lançamento de 50% das receitas sujeitas ao mesmo.

III. Empenhadas todas as despesas correntes e metade das
despesas de capital.

IV Liquidada 80% das despesas de capital e 90% das despesas
correntes.

V Arrecadadas e recolhidas as seguintes receitas:
a. 90% das receitas correntes já lançadas.
b. metade das receitas correntes não sujeitas ao
lançamento.
c. 90% das receitas de capital.

VI Pagamentos realizados:
a. todo pessoal ativo.
b. os fornecedores oriundos de despesas de capital.
Assinale a alternativa que apresenta o valor da despesa de capital constante do balanço financeiro.
Alternativas
Ano: 2011 Banca: ISAE Órgão: AL-AM Prova: ISAE - 2011 - AL-AM - Analista - Controle |
Q210186 Contabilidade Pública
Analise a tabela a seguir e responda a questão proposta:

Imagem 005.jpg
Considerando que o balanço financeiro do período não apresentou saldo inicial em “caixa, tesouraria, banco e disponibilidades” e que as receitas e as despesas listadas no enunciado passaram todas por caixa, é possível afirmar que o saldo em disponibilidade, que constará do Balanço Patrimonial do período findo, será de:
Alternativas
Ano: 2011 Banca: ISAE Órgão: AL-AM Prova: ISAE - 2011 - AL-AM - Analista - Controle |
Q210153 Contabilidade Pública
Integram o Balanço Financeiro:
Alternativas
Q201658 Contabilidade Pública
Os ingressos de valores nos cofres públicos onde o Estado é mero depositário desses valores, que constituem passivos exigíveis e cujas restituições não se sujeitam à autorização legislativa, de acordo com a Lei Federal nº 4.320/1964, e alterações posteriores, no Balanço Financeiro são classificados como
Alternativas
Q200630 Contabilidade Pública
Com base na Lei no 4.320/64 (Normas Gerais de Direito Financeiro), assinale a alternativa correta quanto aos balanços.
Alternativas
Q200629 Contabilidade Pública
Sobre as demonstrações contábeis previstas no capítulo IV, do Título IX da Lei nº 4.320/64, assinale a alternativa incorreta.
Alternativas
Q200386 Contabilidade Pública
Na estrutura do Balanço Financeiro, nos termos da Lei Federal nº 4320/64, é demonstrada a receita e a despesa orçamentária, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte. Com base nesse conceito, escolha a opção correta.
Alternativas
Respostas
841: E
842: D
843: D
844: D
845: C
846: B
847: C
848: A
849: D
850: D
851: B
852: C
853: A
854: D
855: D
856: B
857: B
858: A
859: C
860: A
