Questões de Concurso
Sobre reservas de capital e reservas de lucros em contabilidade geral
Foram encontradas 416 questões


Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Área Administrativa |
Q36630
Contabilidade Geral
O saldo inicial da conta de Prejuízos Acumulados da Cia. Maringá em 01/01/2009 era R$ 80.000,00. No exercício de 2009, foram registrados os seguintes valores na escrituração contábil da empresa, em R$:
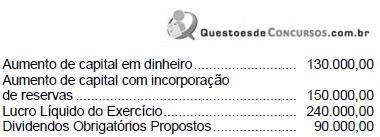
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Analista do Banco Central - Área 2 |
Q25653
Contabilidade Geral
. O balanço da empresa Alfa foi encerrado e deve ser submetido a uma revisão final das contas do Patrimônio Líquido, em reais, apresentadas a seguir. Após a revisão, conclui-se que
I - A conta Reserva de Lucros apresenta, em 2009, valor acima do Capital Social, e o excesso deveria ter sido capitalizado ou distribuído.
II - A conta Ações em Tesouraria deveria apresentar saldo negativo, pois se trata de uma conta redutora do Patrimônio Líquido.
III - Não deveria existir a conta Lucros Acumulados, ou seja, é obrigatória a apresentação dos lucros como Reservas de Lucros à disposição da Assembleia.
IV - A Reserva de Reavaliação deveria apresentar saldo zero nos dois anos. Estão corretas as conclusões
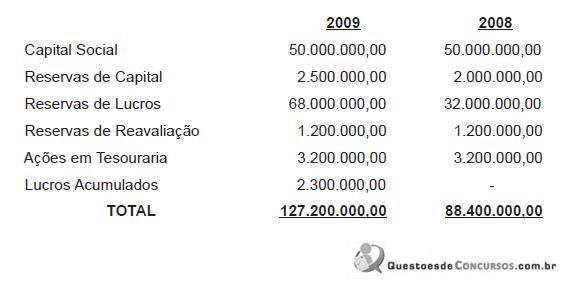
Após a revisão, conclui-se que
I - A conta Reserva de Lucros apresenta, em 2009, valor acima do Capital Social, e o excesso deveria ter sido capitalizado ou distribuído.
II - A conta Ações em Tesouraria deveria apresentar saldo negativo, pois se trata de uma conta redutora do Patrimônio Líquido.
III - Não deveria existir a conta Lucros Acumulados, ou seja, é obrigatória a apresentação dos lucros como Reservas de Lucros à disposição da Assembleia.
IV - A Reserva de Reavaliação deveria apresentar saldo zero nos dois anos.
Estão corretas as conclusões
I - A conta Reserva de Lucros apresenta, em 2009, valor acima do Capital Social, e o excesso deveria ter sido capitalizado ou distribuído.
II - A conta Ações em Tesouraria deveria apresentar saldo negativo, pois se trata de uma conta redutora do Patrimônio Líquido.
III - Não deveria existir a conta Lucros Acumulados, ou seja, é obrigatória a apresentação dos lucros como Reservas de Lucros à disposição da Assembleia.
IV - A Reserva de Reavaliação deveria apresentar saldo zero nos dois anos. Estão corretas as conclusões
Após a revisão, conclui-se que
I - A conta Reserva de Lucros apresenta, em 2009, valor acima do Capital Social, e o excesso deveria ter sido capitalizado ou distribuído.
II - A conta Ações em Tesouraria deveria apresentar saldo negativo, pois se trata de uma conta redutora do Patrimônio Líquido.
III - Não deveria existir a conta Lucros Acumulados, ou seja, é obrigatória a apresentação dos lucros como Reservas de Lucros à disposição da Assembleia.
IV - A Reserva de Reavaliação deveria apresentar saldo zero nos dois anos.
Estão corretas as conclusões
Q1308843
Contabilidade Geral
O patrimônio líquido da companhia Amazonas S.A. apresentava-se em 31-12-2008, antes da
compensação do prejuízo do exercício de R$ 560.000,00, com a seguinte composição.
R$ Capital social 1.500.000,00 Reservas de capital 280.000,00 Reserva de retenção de lucros 240.000,00 Reserva legal 160.000,00 Reserva para aumento de capital 190.000,00
De acordo com o art. 189 da Lei nº. 6.404/76, como o patrimônio líquido se apresentará?
R$ Capital social 1.500.000,00 Reservas de capital 280.000,00 Reserva de retenção de lucros 240.000,00 Reserva legal 160.000,00 Reserva para aumento de capital 190.000,00
De acordo com o art. 189 da Lei nº. 6.404/76, como o patrimônio líquido se apresentará?
Q1308839
Contabilidade Geral
Com base na Lei n.º 6.404/76 e alterações posteriores, a companhia NÃO poderá distribuir dividendos a
débito na conta:
Q1307722
Contabilidade Geral
O art. 193 da Lei n.º 6.404/76 trata da constituição da Reserva Legal. Com relação a esse assunto,
assinale a opção CORRETA.
Q1222241
Contabilidade Geral
Qual a diferença básica entre provisões e reservas?
Q1189984
Contabilidade Geral
Considerando a legislação societária e as normas contábeis aplicáveis às instituições financeiras, julgue o item seguinte, relacionados às demonstrações financeiras.
Reversão de reservas, alienação de imobilizado de uso e ajuste a valor de mercado (TVM e derivativos) são itens evidenciados na demonstração das mutações do patrimônio líquido.
Reversão de reservas, alienação de imobilizado de uso e ajuste a valor de mercado (TVM e derivativos) são itens evidenciados na demonstração das mutações do patrimônio líquido.
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422408
Contabilidade Geral
De acordo com a Lei nº 11.638/07, são exemplos de reservas de capital:
Q141775
Contabilidade Geral
É uma reserva de capital a reserva
Q141771
Contabilidade Geral
O percentual do lucro líquido do exercício que deve, antes de qualquer outra destinação, constituir ou acrescer a Reserva Legal da companhia, em obediência ao preceituado na Lei das Sociedades por Ações, é de
Q136136
Contabilidade Geral
NÃO é destinação decorrente do resultado do exercício:
Q136128
Contabilidade Geral
O saldo acumulado da Reserva Legal NÃO deve ultrapassar a
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q50369
Contabilidade Geral
Texto associado
Com base nos conceitos e aplicações concernentes à
contabilidade societária, no que diz respeito aos efeitos
inflacionários sobre o patrimônio, aos investimentos societários
e à destinação do resultado, julgue os próximos itens.
contabilidade societária, no que diz respeito aos efeitos
inflacionários sobre o patrimônio, aos investimentos societários
e à destinação do resultado, julgue os próximos itens.
Os lucros não destinados à formação ou ao aumento das reservas de lucros deverão ser utilizados para aumento de capital.
Ano: 2008
Banca:
FUNDAÇÃO SOUSÂNDRADE
Órgão:
CREA-MA
Prova:
FUNDAÇÃO SOUSÂNDRADE - 2008 - CREA-MA - Técnico em Contabilidade |
Q2952688
Contabilidade Geral
Segundo dispõe a Lei das Sociedades Anônimas, são títulos negociáveis que podem ser emitidos por companhias de capital autorizado, e servem como forma de captação de recursos pela companhia, ao mesmo tempo em que asseguram aos seus titulares o direito de subscrição futura de partes do capital da emitente.
Assinale, dentre as opções abaixo, a que se relaciona diretamente ao enunciado.
Q2894776
Contabilidade Geral
A utilização de reservas de capital para o aumento do
capital social da empresa
Q1308580
Contabilidade Geral
A Companhia Global S.A., sociedade de capital fechado, apresenta a seguinte
demonstração das mutações do patrimônio líquido em 31 de dezembro de 2007.

Com base na Lei nº. 6.404/76 e alterações posteriores, considerando que o estatuto não prevê percentual de distribuição de dividendo mínimo obrigatório distinto da legislação societária, assinale a resposta que corresponde à destinação dos lucros acumulados.
Com base na Lei nº. 6.404/76 e alterações posteriores, considerando que o estatuto não prevê percentual de distribuição de dividendo mínimo obrigatório distinto da legislação societária, assinale a resposta que corresponde à destinação dos lucros acumulados.
Q1228281
Contabilidade Geral
A legislação das Sociedades Anônimas, com a nova redação dada pela Lei no 11.638/2007, determina que os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, sejam avaliados
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PB
Prova:
CESPE - 2008 - CGE-PB - Auditor de Contas Públicas |
Q165000
Contabilidade Geral
Acerca da distribuição dos resultados e constituição de reservas, segundo a Lei n.º 6.404/1976 e legislação complementar, assinale a opção correta.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50970
Contabilidade Geral
A Nova redação da Lei nº 6.404/76, dada pela Lei nº 11.638/07, estabelece as seguintes reservas de lucros:
I - Reserva Legal
II - Reserva Estatutária
III - Reserva para Contingências
IV- Reserva de Incentivos Fiscais
V - Reserva de Lucros a Realizar
VI - Retenção de Lucros
A Lei estabelece, igualmente, que o saldo das reservas de lucros não poderá ultrapassar o capital social, EXCLUINDO desse total APENAS as reservas identificadas acima como
I - Reserva Legal
II - Reserva Estatutária
III - Reserva para Contingências
IV- Reserva de Incentivos Fiscais
V - Reserva de Lucros a Realizar
VI - Retenção de Lucros
A Lei estabelece, igualmente, que o saldo das reservas de lucros não poderá ultrapassar o capital social, EXCLUINDO desse total APENAS as reservas identificadas acima como
Ano: 2007
Banca:
COPEVE-UFAL
Órgão:
ADEAL
Prova:
COPEVE-UFAL - 2007 - ADEAL - Técnico em Contabilidade |
Q2911364
Contabilidade Geral
É conta do Patrimônio Líquido:

 Conheça nossos planos